
Quartalsberichte 2026
Informationen über die globalen Finanzmärkte
Startseite > Geldanlage > ETF > Quartalsbericht > 2026
Quartalsbericht Q3 2026
Stabilität trotz turbulenter Anleihenmärkte
Sehr geehrte Kundinnen und Kunden,
nach dem starken ersten Halbjahr stand das dritte Quartal 2026 vor allem im Zeichen der Anleihemärkte. Erneute geopolitische Spannungen im Nahen Osten, gestiegene Energiepreise und wieder aufkeimende Inflationssorgen trieben die Zinsen an den Anleihemärkten weltweit nach oben. Hinzu kamen Zinserhöhungen der großen Zentralbanken in den USA, der Eurozone und Japan. Infolgedessen kletterte die Rendite zehnjähriger US-Staatsanleihen zeitweise auf über 5 %– den höchsten Stand seit 2007. Auch an den Aktienmärkten verlief die Entwicklung verhalten: Während Märkte wie Nordamerika und Japan weiter zulegen konnten, gaben Europa und die Schwellenländer nach dem starken zweiten Quartal leicht nach.
Für Sie wichtig: In den Portfolios mit Anleiheanteil belastete vor allem der Zinsanstieg die Wertentwicklung. Steigende Zinsen drücken im ersten Moment die Kurse bestehender Anleihen, weil deren niedrigere Verzinsung erst durch einen Kursabschlag die gleiche Rendite bieten wie neu ausgegebene, höher verzinste Papiere. Durch die Mechanik passiver Anlagestrategien ist dieses höhere Zinsniveau langfristig jedoch auch eine positive Nachricht: Auslaufende Anleihen werden in den ETFs kontinuierlich in neu emittierte, höher verzinste Papiere reinvestiert. Das stärkt das Portfolio in der Zukunft. Gleichzeitig schützt unsere regelbasierte Streuung über mehr als 13.000 Einzeltitel vor Klumpenrisiken und fängt lokale Marktunsicherheiten effektiv ab.
Die bisherigen drei Quartale veranschaulichen, dass unsere Strategie funktioniert. Unser reines Aktienportfolio konnte dabei im dritten Quartal mit einem robusten Plus von 1,6 Prozent abschneiden. Auf Jahressicht behauptet die Risikoklasse 100 mit hervorragenden 15,8 Prozent seit Jahresbeginn weiterhin einen soliden Vorsprung gegenüber dem MSCI World (14,7 Prozent). Ich wünsche Ihnen viel Spaß beim Lesen und danke Ihnen herzlich für Ihr Vertrauen.
Herzliche Grüße
Kim Felix Fomm
Chief Investment Officer
Wertentwicklung der Portfolios nach Quartal
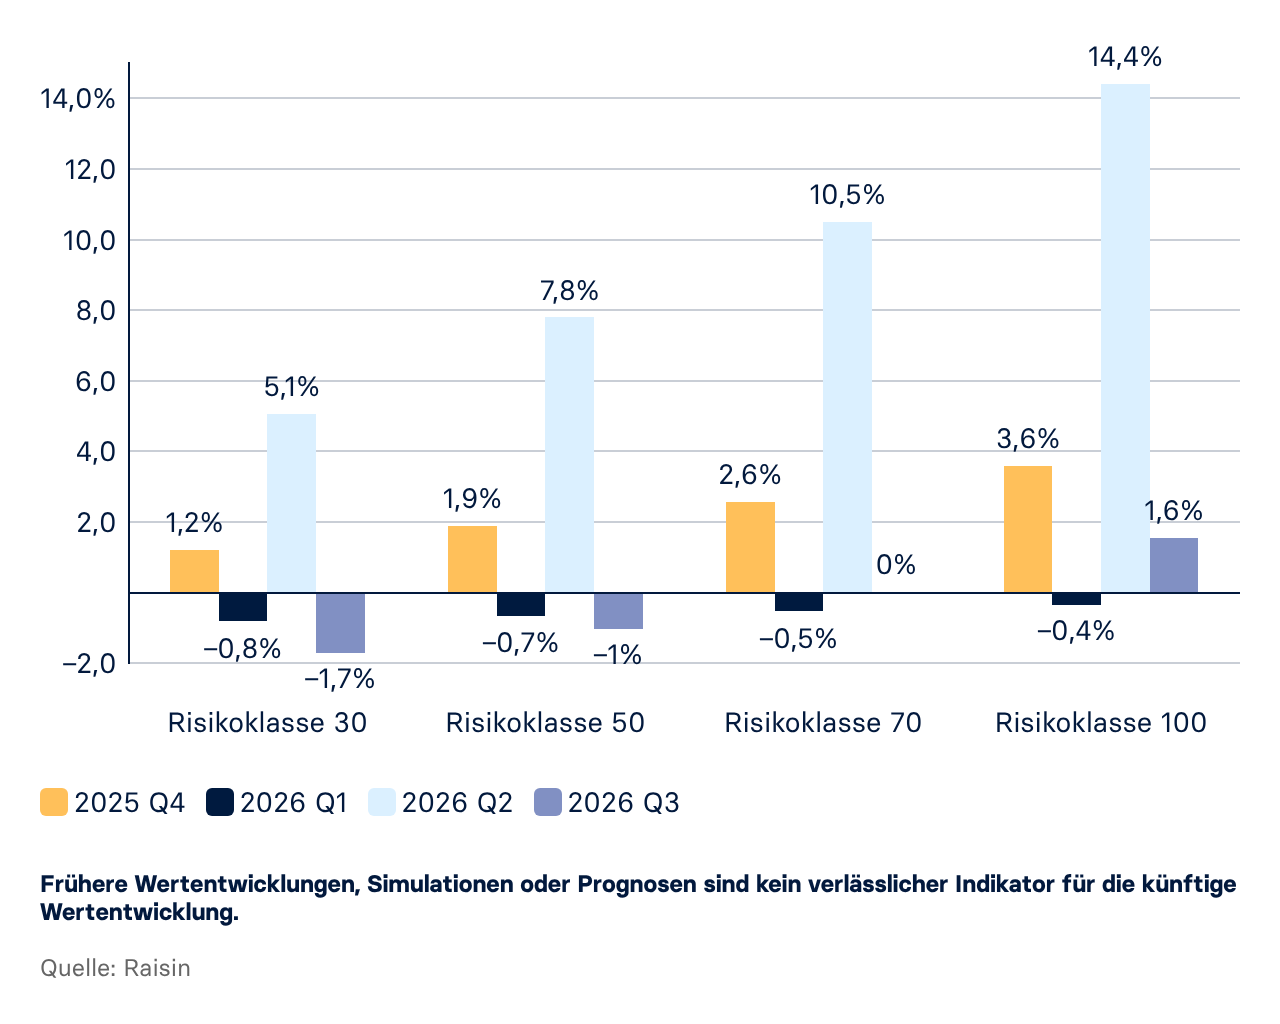
Nach den schwungvollen Sommermonaten schalteten die Finanzmärkte im dritten Quartal einen Gang zurück. Unsere reine Aktienstrategie (Risikoklasse 100) setzte ihren Wachstumskurs dennoch mit plus 1,6 % fort, während die Risikoklasse 70 das Quartal punktgenau bei 0,0 % beendete. Die defensiveren Risikoklassen 30 und 50 gaben aufgrund der temporären Kursanpassungen bei Anleihen leicht nach (-1,7 % bzw. -1,0 %).
Vergleich mit aktiv verwalteten Mischfonds (Q3 2026)
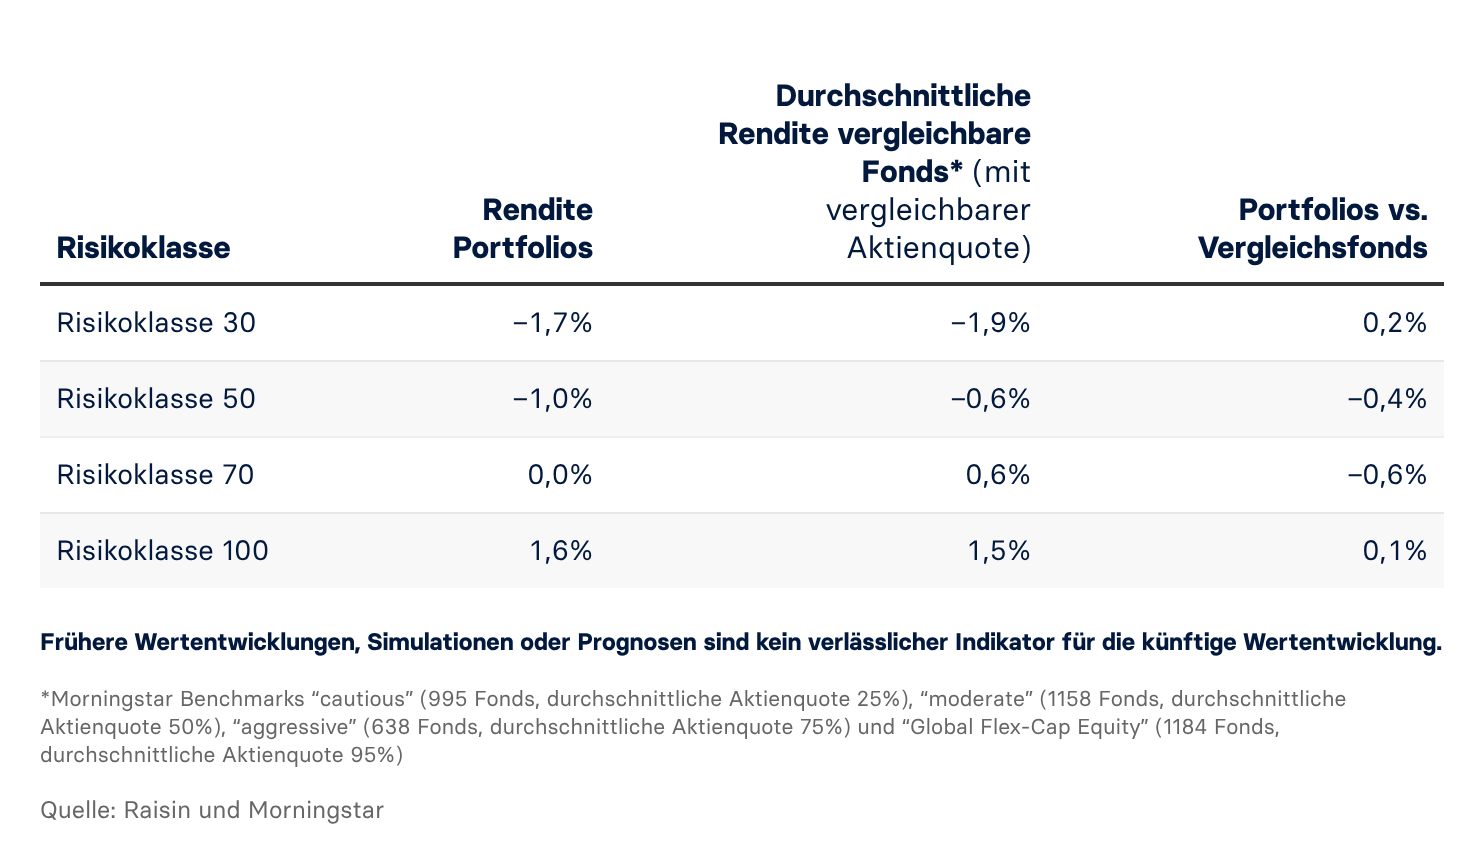
Im Vergleich zu aktiv verwalteten Fonds federte die Risikoklasse 30 den Zinsanstieg etwas besser ab und schnitt mit -1,7 % besser ab als der Marktdurchschnitt (-1,9 %). Während die Risikoklasse 100 mit 1,6 % noch leicht besser performte als die Vergleichsgruppe (mit 1,5 %), lagen die Risikoklassen 50 und 70 im Quartal leicht hinter den aktiven Benchmarks zurück (-0,4 bzw. -0,6 Prozentpunkte).
Wertentwicklung 23.03.2018 (Auflage) – 30.09.2026
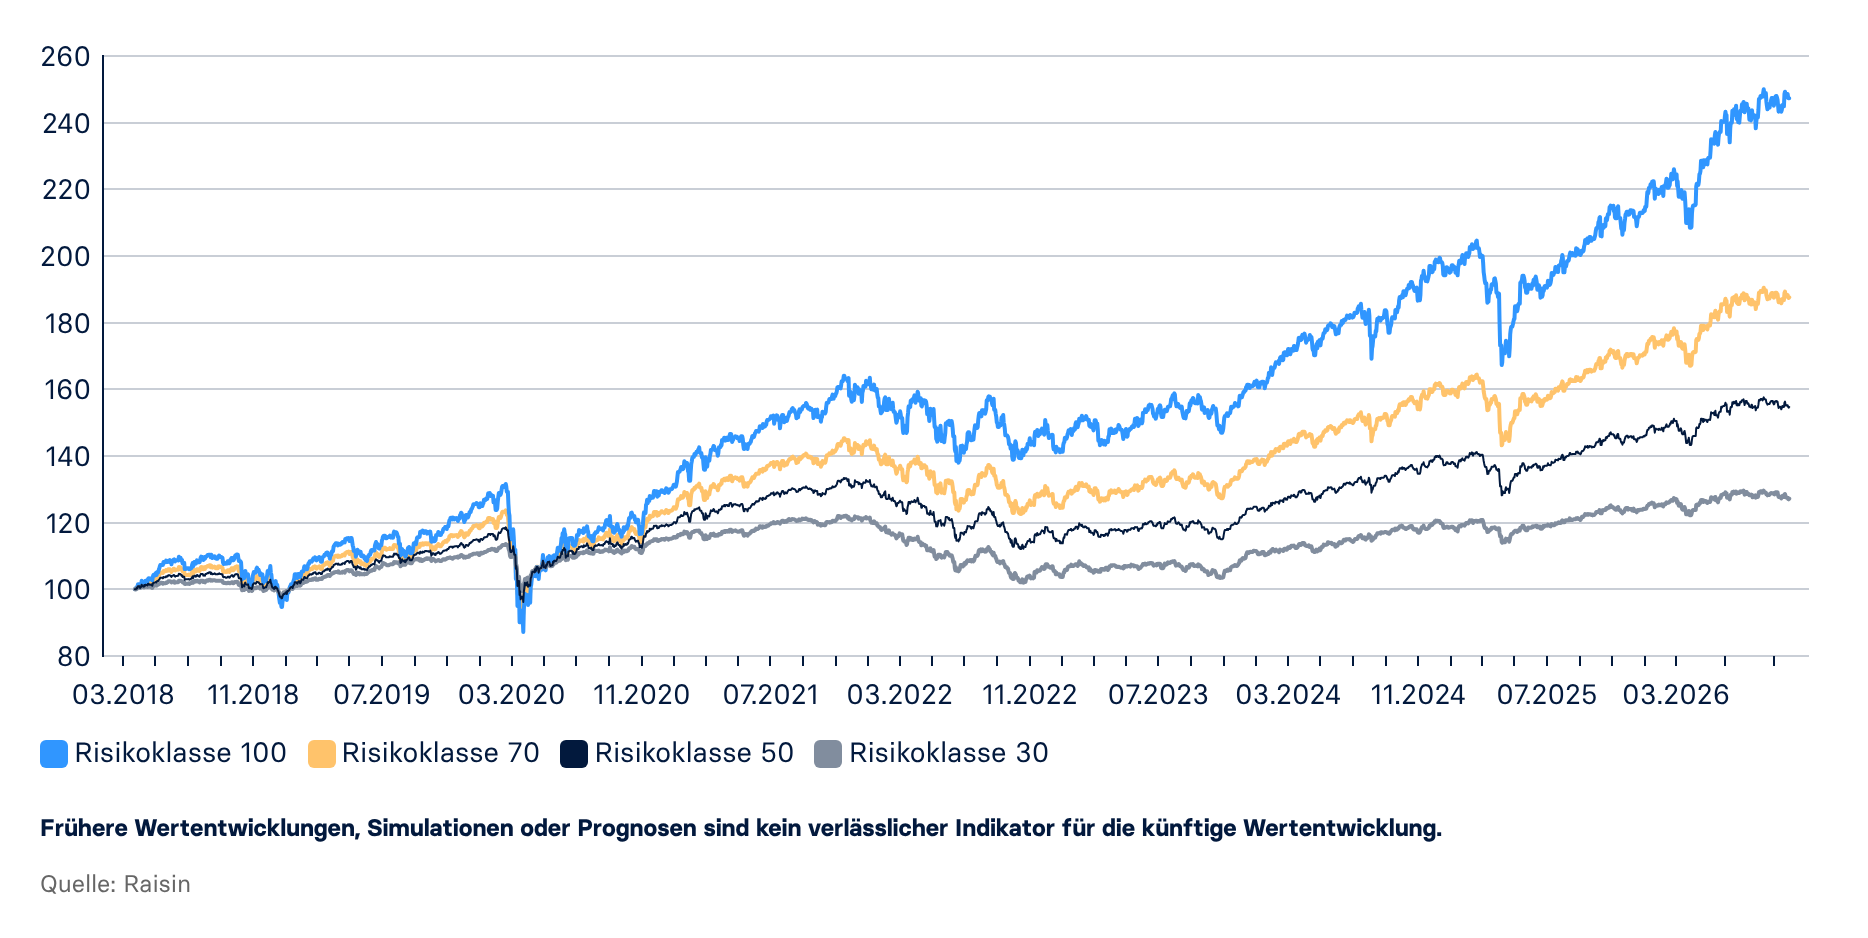
Unabhängig von kurzfristigen Quartalsschwankungen zeigt die Bilanz seit Auflage im März 2018 eine gute Entwicklung über alle Risikoprofile hinweg. Die Risikoklasse 100 konnte ihren Wert mit einem Zuwachs von 147 % mehr als verdoppeln. Auch die gemischten Strategien legten nachhaltig zu: Die Risikoklasse 70 verzeichnet ein Plus von 88 %, gefolgt von der Risikoklasse 50 mit 55 % und der Risikoklasse 30 mit soliden 27 % Gesamtrendite.
Fokus Anleihemärkte: Was steigende Zinsen für Ihre Geldanlage bedeuten
Das dritte Quartal 2026 brachte viel Bewegung in die weltweiten Anleihemärkte. Grund dafür waren vor allem die Erhöhungen des Leitzinses der großen Zentralbanken wie der US-Notenbank Fed, der EZB und der Bank of Japan. In den USA kamen weitere Belastungen hinzu: Die wirtschaftlichen Folgen des Irankriegs, gestiegene Energiepreise und erneute Inflationssorgen trieben die Zinsen weiter nach oben. Gleichzeitig müssen die USA wegen des hohen Defizits neue Anleihen in hohem Volumen ausgeben.
Vor diesem Hintergrund kletterte die Rendite zehnjähriger US-Staatsanleihen zeitweise auf 5 % – den höchsten Stand seit 2007 –, während 30-jährige Papiere Renditen von 5,3 % erreichten. Zur Einordnung: Steigen die Renditen – zum Beispiel als Folge einer Zinserhöhung der Notenbank –, fallen die Kurse bereits ausgegebener Anleihen. So passen sich die Renditen der bestehenden Anleihen an das neue Marktniveau an. Neben den Zentralbanken drückte das hohe Angebot auf die Kurse: Die US-Schulden überschritten bei einem Haushaltsdefizit von rund 6 % des BIP die Marke von 40 Billionen US-Dollar, verstärkt durch geplante Steuersenkungen unter Präsident Trump. Zudem gaben große Technologiekonzerne in großem Umfang eigene Anleihen aus, um ihre KI-Infrastruktur zu finanzieren. Diese konkurrieren mit US-Staatsanleihen, vor allem um institutionelle Anleger.
Ein ähnliches Bild zeigte sich in Europa, wo insbesondere französische Staatsanleihen unter Druck gerieten. Hohe Staatsschulden von 3,5 Billionen Euro und ein großes Haushaltsdefizit ließen die Zinsen für zehnjährige Anleihen zeitweise auf fast 5 % klettern. Der Zinsabstand zu den als besonders sicher geltenden deutschen Bundesanleihen, medial zuletzt als le Spread betitelt, stieg auf 1,4 Prozentpunkte. Anleger verlangten also deutlich mehr Zinsen, um Frankreich Geld zu leihen. Auch wenn die Medien intensiv berichteten: Marktbeobachter sehen darin vor allem ein französisches Haushaltsproblem und keine Krise der gesamten Eurozone. Dafür spricht auch, dass die Auktionen französischer Staatsanleihen weiterhin geordnet verliefen und verlässliche Nachfrage verzeichneten.
Ungeachtet dieser Schwankungen bleiben US-Staatsanleihen das hochliquide Rückgrat des weltweiten Finanzsystems, abgesichert durch die führende Weltwährung US-Dollar, die größte Volkswirtschaft der Welt und die US-Notenbank als verlässlichen Stabilitätsanker. Auch historisch sind die aktuellen Renditeniveaus keineswegs außergewöhnlich, da die US-Zinsen in den 1980er Jahren bereits weit oberhalb von 15 % lagen.
Kurzfristige Schwankungen machen den Markt dabei keineswegs unattraktiv: Während steigende Zinsen kurzfristig zu Kursrückgängen bei bestehenden Alt-Anleihen führen, bedeuten sie langfristig auch deutlich höhere Zinserträge. In einer passiven Anlagestrategie findet automatisch eine Anpassung statt: Läuft eine alte Anleihe im ETF aus, wird das Geld direkt in neu emittierte, höher verzinste Papiere angelegt. Um solche Marktunsicherheiten optimal abzufedern, ist eine breite Diversifikation zentral – genau das stellt unsere Vermögensverwaltung sicher. Durch das Halten von insgesamt 13.364 einzelnen Anleihen wird das Klumpenrisiko im Portfolio gering gehalten; die zehn größten Positionen machen zusammen gerade einmal 2,4 % der gehaltenen Anleihen aus. Zudem ist das Vermögen weltweit gestreut. Das Geld ist neben den USA und Frankreich ebenso in Ländern wie Deutschland, Südkorea, Kanada oder Großbritannien angelegt. Diese breite, regelbasierte Streuung kann die Folgen regionaler Krisen für Ihr Vermögen abmildern.
Überblick über die Entwicklung der Märkte
Nordamerika
Im dritten Quartal trotzten US-Aktien steigenden Anleiherenditen, höheren Energiepreisen und geldpolitischen Unsicherheiten. Der S&P 500 legte um 2,3 % zu. Anleger vertrauten auf das robuste Konjunkturumfeld sowie auf solide Unternehmensgewinne, die auch bei steigenden Zinsen nicht einbrachen.
Auf Sektorebene übertrafen Energieunternehmen alle übrigen Branchen deutlich – dank steigender Ölpreise, attraktiver Bewertungen und anhaltender Angebotssorgen infolge des Iran-Konflikts. Auch die Informationstechnologien entwickelten sich stark, getragen von anhaltend hohen Tech-Investitionen. Nach Abschluss der Verhandlungen zwischen Pharmakonzernen und US-Regierung konnte zudem das Gesundheitswesen von regulatorischer Klarheit bei den Medikamentenpreisen profitieren. Versorger-Aktien bildeten hingegen das Schlusslicht, da Anleiherenditen ihre Dividenden vergleichsweise weniger attraktiv machten.
Eurozone
Die Aktienmärkte der Eurozone gaben gemessen am MSCI EMU index im dritten Quartal leicht nach. Der Energiesektor profitierte von steigenden Ölpreisen infolge des Nahostkonflikts. Auch Finanzwerte – gestützt auf starke Bankenergebnisse im zweiten Quartal – sowie Grundstoffe verzeichneten Gewinne. Im Gegenzug fielen Immobilien und Nicht-Basiskonsumgüter ab. Wegen des angebotsseitigen Inflationsdrucks durch steigende Energiepreise hob die EZB den Einlagensatz im September um 25 Basispunkte auf 2,5 % an. Die Inflation lag im August bei 3,2 %. EZB-Präsidentin Christine Lagarde warnte in diesem Zuge davor, dass der Preisschock bis ins Jahr 2027 anhalten könnte. Dennoch zeigte sich die Wirtschaft widerstandsfähig: Das BIP wuchs im zweiten Quartal um 0,6 % gegenüber dem Vorquartal, und der vorläufige Einkaufsmanagerindex (PMI) erreichte im September mit 53,1 ein 41-Monats-Hoch.
Japan
Japanische Aktien legten zu; der TOPIX Total Return Index verzeichnete ein Plus von 3,8 % (in Yen). Begleitet wurde diese Entwicklung von einer hohen Volatilität, ausgelöst durch veränderte US-Zinserwartungen, die Eskalation im Nahen Osten sowie koordinierte japanisch-amerikanische Interventionen zur Stützung des Yen.
Im Juli schichteten Anleger Geld um: Sie verkauften KI- und Chip-Aktien und investierten stattdessen in klassische Industrie- und Substanzwerte. Im August sorgte dann eine überzeugende Berichtssaison für Auftrieb: Viele Unternehmen übertrafen mit ihren Zahlen für das Frühjahrsquartal die Erwartungen. Im September trieb die Zinserhöhung der Bank of Japan die Finanzwerte an, während KI-Aktien trotz Bewertungssorgen dank günstiger Branchenaussichten stabil blieben.
Schwellenländer
Nach einem starken zweiten Quartal schlossen Schwellenländer-Aktien (EM) in USD leicht im Minus und hinkten dem MSCI World hinterher. Im Juli schwächte sich die KI-Rally ab, was Korea und Taiwan belastete, während der Nahostkonflikt die Ölpreise und Inflationserwartungen in die Höhe trieb. Korea bildete das Schlusslicht unter den Schwellenländern, da Sorgen über die Nachhaltigkeit von US-Hyperscaler-Investitionen und die steigende Konkurrenz im Speicherchip-Segment aus China das Wachstum belasteten. Auch Indien litt unter hohen Ölpreisen und anspruchsvollen Bewertungen. Südafrika entwickelte sich hingegen deutlich besser als der Gesamtmarkt, angetrieben von steigenden Edel- und Industriemetallpreisen sowie einer niedrigen Gesamtinflation im August. China schnitt im Juli durch Umschichtungen aus Korea und Taiwan zunächst überdurchschnittlich ab, büßte diese Gewinne aufgrund der anhaltend schwachen Wirtschaftsaktivität im weiteren Quartalsverlauf jedoch wieder ein. Brasilien erholte sich nach der Zinssenkung im September von vorangegangener Unsicherheit, und kleinere Märkte wie Griechenland, Kolumbien und Polen erzielten zweistellige Renditen.
Asien ohne Japan
Der MSCI AC Asia ex Japan verzeichnete leichte Einbußen, da auch hier höhere Anleiherenditen, Energiepreise und Konjunktursorgen das solide Umfeld überlagerten. Korea litt unter Schwächen im Tech- und Exportsektor, Indien unter der Korrektur hoher Bewertungen und die Philippinen unter Inflations- und Zinsdruck. Singapur hob sich dank seines starken Finanzsektors und gefragter Dividendentitel positiv ab.
Globale Anleihen
Steigende Energiepreise infolge des Iran-Konflikts verstärkten die Inflationssorgen und veranlassten Zentralbanken, die Zinsen anzuheben. Die Währungshüter sahen Spielraum für Straffungen. Grundlage dieser Entscheidung war die weiterhin solide Wirtschaftstätigkeit, die sich auch in den vorläufigen September-Einkaufsmanagerindizes widerspiegelte: Diese markierten ein Fünfjahreshoch in den USA und ein Dreijahreshoch in der Eurozone. Die US-Notenbank Fed hob ihre Zielspanne für den Leitzins um 25 Basispunkte auf 3,75 %–4,00 % an – die erste Erhöhung seit 2023. Fed-Chef Warsh begründete den Schritt mit anhaltender Teuerung und einem robusten Arbeitsmarkt. Die EZB erhöhte den Einlagensatz auf 2,50 %, die Bank of Japan ihren Zins auf 1,25 %, während einzig die Bank of England bei 3,75 % verharrte. Infolgedessen gaben Staatsanleihen auf breiter Front nach, die Renditen stiegen auf ein Mehrjahreshoch. Die 10-jährige US-Rendite erreichte den höchsten Stand seit 2007, die von deutschen Bundesanleihen den höchsten seit 2011 und der Risikoaufschlag Frankreichs gegenüber Deutschland stieg auf den höchsten Wert seit 2012. Unternehmensanleihen hielten sich fundamental gut, erlitten aber durch den Zinsanstieg bei Staatsanleihen ebenfalls negative Gesamtrenditen; Hochzinsanleihen schnitten dank ihrer höheren laufenden Verzinsung besser ab als Anleihen mit Investment-Grade-Rating.
Aktien kleiner und mittelständischer Unternehmen
Bei kleinen und mittelständischen Unternehmen zeigte sich ein gemischtes Bild. Der US-Small-Caps-Index Russell 2000 gab im dritten Quartal um 7,2 % nach und unterbrach damit seinen starken Trend aus dem ersten Halbjahr. Grund dafür waren Umschichtungen der Anleger in US-Großkonzerne sowie steigende Anleiherenditen, die die Finanzierung für fremdfinanzierte Kleinunternehmen verteuerten. Außerhalb der USA zeigte sich hingegen das umgekehrte Bild: Dort entwickelten sich internationale Small Caps mit einem Plus von 2,1 % deutlich stärker als die weitgehend stagnierenden Großunternehmen (+0,1 %). Auf der Branchenebene der US-Nebenwerte schnitten Substanzwerte widerstandsfähiger ab als Wachstumswerte, wobei einzig der Energiesektor von den höheren Rohstoffpreisen profitieren konnte, während Industrie und IT bremsten. Trotz der Kursrücksetzer blieben die fundamentalen Unternehmensdaten mit einem kräftigen Wachstum bei Gewinnen und freiem Cashflow intakt, was zusammen mit historisch moderaten Bewertungen ein solides Fundament bildet.
Zusammenfassung und Ausblick ins nächste Quartal
Nach der dynamischen Erholung im ersten Halbjahr war das dritte Quartal von einer verhalteneren Marktentwicklung geprägt. Anhaltende geopolitische Spannungen und Inflationssorgen trieben die Zinsen weltweit nach oben. An den Aktienmärkten zeigten sich deutliche Unterschiede zwischen den Regionen und Industrien: Während Märkte wie Nordamerika und Japan weiter zulegen konnten, verzeichneten die Schwellenländer nach ihrer jüngsten Rallye eine leicht negativere Entwicklung. Unsere reine Aktienstrategie (Risikoklasse 100) behauptete sich in diesem Umfeld erneut. Mit einem Plus von 1,6 % im abgelaufenen Quartal baut sie ihr starkes Jahresergebnis aus.
In den defensiveren Portfolios – den Risikoklassen 30, 50 und 70 – führten die gestiegenen Zinsen an den Anleihemärkten auf Quartalssicht hingegen zu Stagnation bzw. leichten Wertverlusten. Der Grund ist ein primär kurzfristiger Kurseffekt: Höhere Zinsen drücken im ersten Moment den Wert bestehender Anleihen im Portfolio. Für langfristig orientierte Anleger kann das gestiegene Zinsniveau jedoch eine gute Nachricht sein. Durch die Mechanik der passiven Anlageprodukte wird auslaufendes Kapital fortlaufend in neu emittierte, höher verzinste Anleihen reinvestiert. So wandelt sich der kurzfristige Kursrückgang langfristig in einen nachhaltigen Zinsertrag, der die Portfolios stärkt.
Vergleich der Vermögensverwaltung in der Risikoklasse 100 mit dem DAX

Quartalsbericht Q2 2026
Raisin-Portfolio schlägt MSCI World in Erholungs-Rallye – strukturelle Risiken bleiben bestehen
Sehr geehrte Kundinnen und Kunden,
nach den Anspannungen des ersten Quartals haben sich die Weltmärkte im zweiten Quartal 2026 spürbar entspannt. Die Beilegung des Iran-Konflikts und die Wiedereröffnung der Straße von Hormuz sorgten weltweit für Optimismus und eine kraftvolle Erholung. Besonders die Emerging Markets stachen dabei heraus – mit ihrer stärksten Quartalsperformance seit 2009.
Für Sie wichtig: Durch die Gewichtung des Portfolios nach einem Mittelwert zwischen Wirtschaftsleistung und Marktkapitalisierung konnten die Portfolios aller Risikoklassen an der starken Performance der Entwicklungsländer partizipieren. Gleichzeitig beugt die breite Diversifikation für die weiter bestehenden geopolitischen Risiken oder potenziellen Marktunsicherheiten vor. Auch für das zweite Halbjahr bleiben geopolitische Risiken und Marktrisiken - etwa im Kontext der Entwicklungen um Künstliche Intelligenz - relevant. In Folge des KI-Booms überschreiten etwa die Investitionen der großen amerikanischen Technologiekonzerne inzwischen deren Cashflows und sollen in den nächsten Jahren weiter steigen. Ob die zukünftigen Erträge der künstlichen Intelligenz diese Investitionen tatsächlich tragen werden, bleibt abzuwarten.
Die letzten beiden Quartale veranschaulichen, dass unsere Strategie funktioniert: Im unsicheren ersten Quartal blieben die Portfolios über alle Risikoklassen stabiler als vergleichbare Fonds. Gleichzeitig konnten sie im zweiten Quartal von der starken Erholung auch überdurchschnittlich profitieren.
Ich wünsche Ihnen viel Spaß beim Lesen und danke Ihnen herzlich für Ihr Vertrauen.
Herzliche Grüße
Kim Felix Fomm
Chief Investment Officer
Wertentwicklung der Portfolios nach Quartal

Die Wertentwicklung im zweiten Quartal zeigt eine außerordentliche Erholung und Entwicklung im Vergleich zum Vorquartal. Dabei lagen alle vier Risikoklassen erheblich im Plus. Die Risikoklasse 100 erzielte mit herausragenden 14,4 % die höchste Performance und schnitt damit sogar besser ab als der MSCI World. Die Risikoklassen 30, 50 und 70 erzielten jeweils hervorragende 5,1 %, 7,8 % bzw. 10,5 %.
Vergleich mit aktiv verwalteten Mischfonds (Q2 2026)
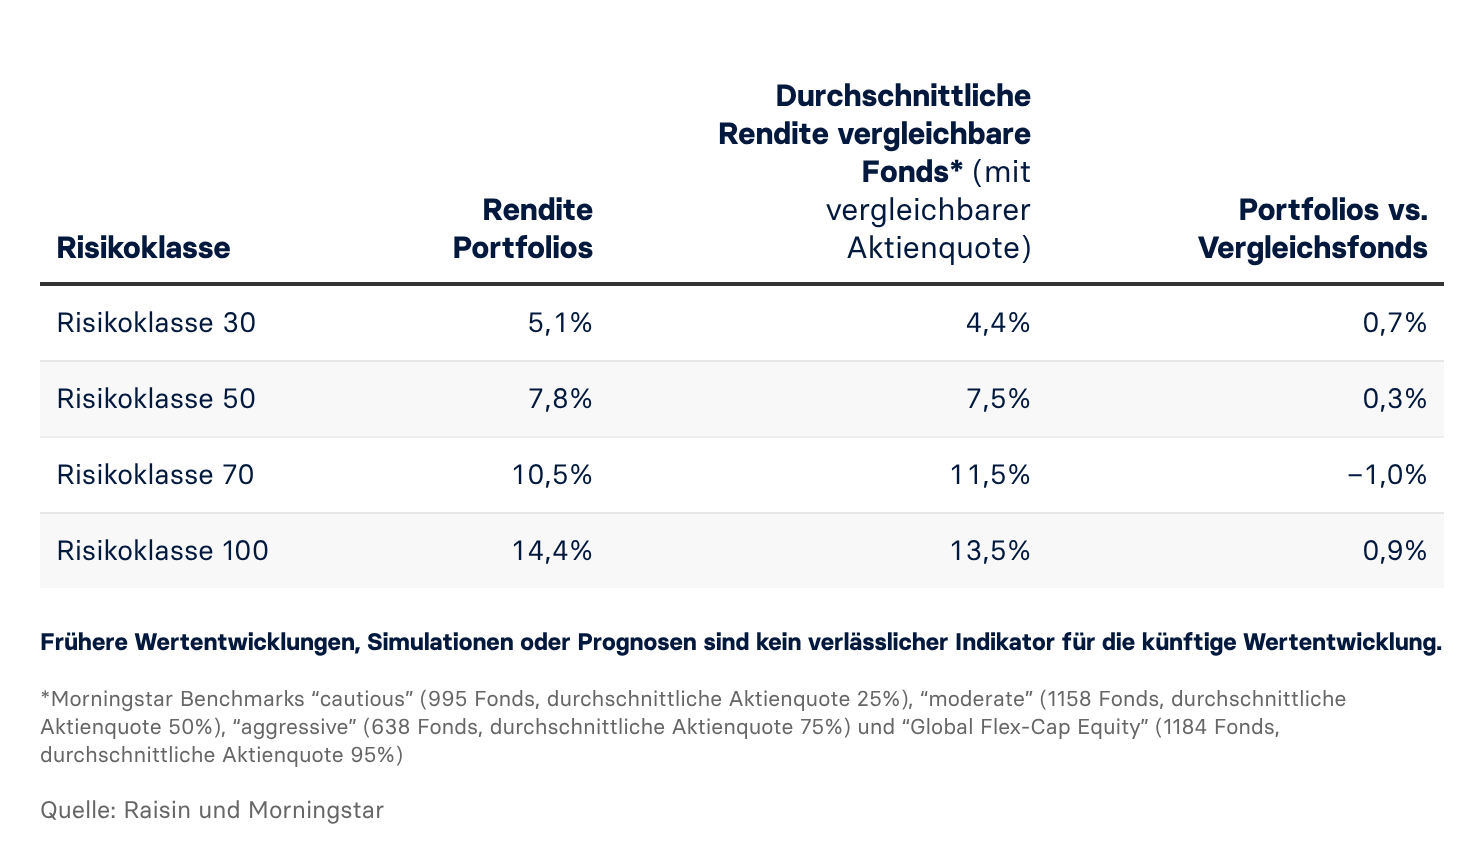
Die Risikoklasse 70 lag zwar knapp ein Prozent hinter der durchschnittlichen Rendite der vergleichbaren Fonds. Demgegenüber schnitten die anderen drei Risikoklassen besser ab als ihre Benchmark.
Wertentwicklung 23.03.2018 (Auflage) – 30.06.2026
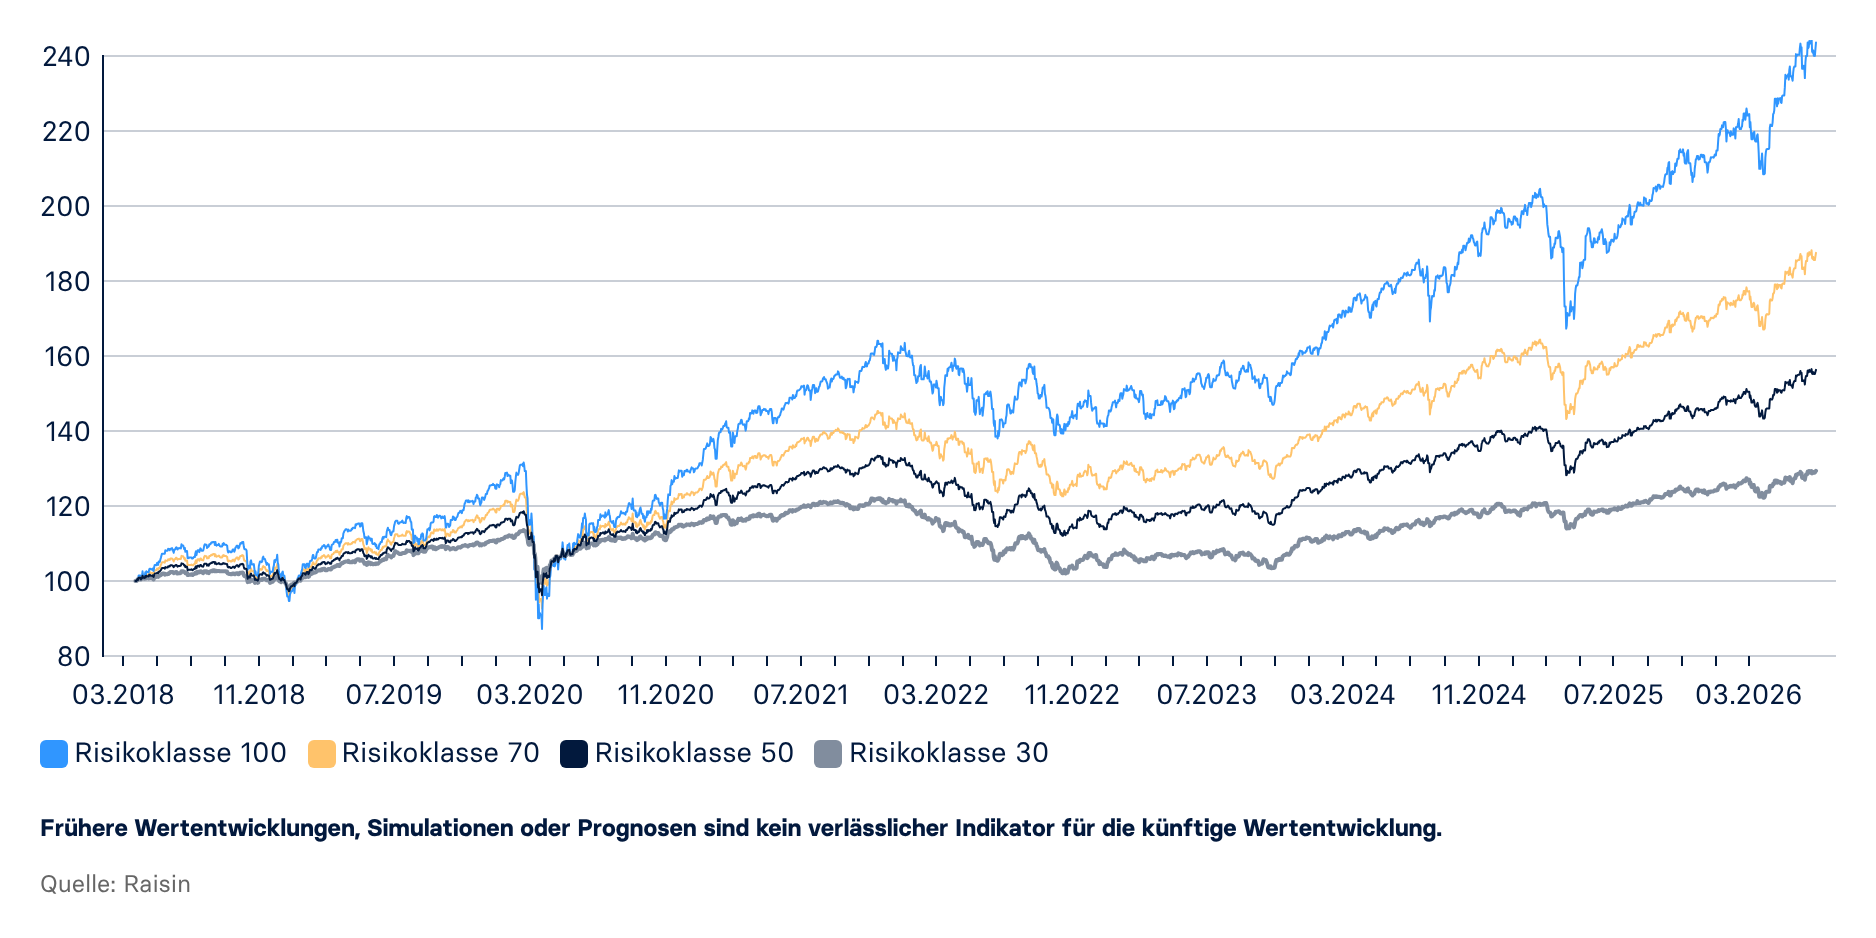
Alle Portfolios liegen seit ihrer Auflage im März 2018 stark im Plus. Die Risikoklasse 30 schnitt mit einer Gesamtrendite von 28 % ab. Für die Risikoklasse 50 kann ein Plus von 56 % konstatiert werden. Darüber hinaus erzielte die Risikoklasse 70 eine Gesamtrendite von 86 %, während der Wert der Risikoklasse 100 mit 143 % sogar fast um das Anderthalbfache stieg.
Deepdive: Geopolitische Konflikte und Marktresilienz: Krisennavigation in einer Zeit wiederkehrender Konflikte
Das zweite Quartal 2026 wurde geprägt durch eine zentrale Entwicklung, die wir bereits im letzten Quartalsbericht angedeutet haben: den Konflikt zwischen den USA und dem Iran. Mit Ausbruch des Konfliktes trieb die temporäre Blockade der Straße von Hormuz den Preis für Brent-Rohöl in Richtung der Marke von 120 US-Dollar pro Barrel - zuvor das letzte Mal nur erreicht durch den Ausbruch des Russland-Ukraine-Krieges. Dieser massive Anstieg der Energiekosten schürte weltweit neue Inflationsängste und veranlasste die Zentralbanken, geldpolitische Lockerungen aufzuschieben. In Europa kam es sogar zu Zinserhöhungen. Die zusätzlichen Mittel, die Unternehmen und Verbraucher für Energie aufwenden mussten, wirkten zudem wie ein direkter Kaufkraftentzug für die restliche Wirtschaft. Dieser Verdrängungseffekt traf die Eurozone besonders hart, da sie ohnehin mit einer strukturellen Nachfrageschwäche kämpft, was die Wachstumsprognosen in einem bereits fragilen Umfeld weiter nach unten drückte (EZB, Juni 2026).
Erst das im zweiten Quartal angekündigte Waffenstillstandsabkommen brachte eine spürbare Entspannung und ließ den Ölpreis wieder auf rund 73 US-Dollar sinken. In der Folge kam es zu deutlichen Kurssteigerungen an den Aktienmärkten. Doch trotz der Erleichterung an den Märkten hinterlässt dieser Konflikt tiefe, strukturelle Spuren. Angriffe auf die Energie- und Transportinfrastruktur haben kritische Raffineriekapazitäten und maritime Logistikhubs nachhaltig zerstört. Der Wiederaufbau dieser Anlagen wird Zeit in Anspruch nehmen und das globale Energieangebot mittelfristig belasten. Zudem haben sich die Risikoprämien für die internationale Seeschifffahrt auf einem erhöhten Niveau eingependelt. Diese „geopolitische Steuer“ in Form von stark gestiegenen Versicherungs- und Frachtraten belastet die globalen Lieferketten weiterhin.
Die letzten zwei Quartale sollten für Anleger eine Erinnerung sein: Geopolitische Konfrontationen sind keine isolierten Ausreißer mehr, sondern zu einer wiederkehrenden Erscheinung der globalen Ökonomie avanciert. Der Russland-Ukraine-Krieg, die Entführung des venezolanischen Präsidenten durch die USA oder die Konflikte im Nahen Osten zwischen den USA und dem Iran sind keine einzelnen Phänomene mehr. Perspektivisch stellt eine potenzielle Eskalation im China-Taiwan-Konflikt eines der größten systemischen Risiken dar, da sie kritische Schnittstellen der globalen Technologie-Lieferketten tiefgreifend beeinträchtigen würde. Eine solide Strategie für Anleger muss ganz besonders in diesem Umfeld auf einer breit diversifizierten Anlage fußen. Die Portfolios von Raisin setzen genau das um, indem sie über mehr als 8.000 Unternehmen unterschiedlicher Größe weltweit breit streuen. Bei geopolitischen Schocks fangen kompensierende Kräfte – wie Rohstoffregionen oder Value-Aktien – Verluste anderer Sektoren automatisch auf. Diese wissenschaftliche Risikominimierung schützt das Vermögen vor lokalen Krisen und sichert die langfristige Teilhabe an der globalen Produktivität.
In diesem Sinne können Raisin-Kunden die vergangenen Quartale als Stresstest für ihre Strategie betrachten: Während der Iran-Konflikt die Märkte zeitweise in Atem hielt, blieben die Portfolios bemerkenswert stabil. Mehr noch: Durch die breite Marktabdeckung waren sie ideal positioniert, um von der anschließenden Erholung überproportional stark zu profitieren. Das ist ein Beleg für ein gelungenes Risiko-Rendite-Verhältnis.
Überblick über die Entwicklung der Märkte
Nordamerika
US-Aktien verzeichneten ein fulminantes Quartal, in dem der S&P 500 um 15,2 % zulegte und den stärksten Zuwachs seit 2020 markierte. Getragen wurde die Rally von robusten Unternehmensgewinnen und der ungebrochenen Dynamik im KI-Investitionszyklus. Dabei investierten Anleger weiterhin gezielt in Unternehmen, die von der boomenden Nachfrage nach Rechenleistung, Dateninfrastruktur, Halbleitern und Cloud-Diensten profitieren. Gegen Ende Juni weiteten sich die Kursgewinne auch auf zyklischere Sektoren aus. Der Wechsel an der Fed-Spitze zu Kevin Warsh verlief reibungslos und verankerte die Erwartung einer stabilen Geldpolitik, solange sich die Inflation nicht erneut beschleunigt. Zudem sorgte das angekündigte US-Iran-Waffenstillstandsabkommen dafür, dass die Ölpreise von ihren intraquartalen Höchstständen sanken, was den Energiesektor bremste.
Eurozone
Die Aktienmärkte der Eurozone legten gemessen am MSCI EMU Index trotz eines eher verhaltenen Konjunkturbildes deutlich zu, wobei IT- und Finanzwerte von starken Erträgen profitierten, während der Energiesektor unter rückläufigen Ölpreisen litt. Auf makroökonomischer Seite stieg die Inflation im Mai auf 3,2 % und veranlasste die Europäische Zentralbank im Juni zu einer Zinserhöhung um 25 Basispunkte auf 2,25 %. Zudem hob sie gleichzeitig die Inflationsprognosen an und senkte die Wachstumserwartungen. Das Bruttoinlandsprodukt für das erste Quartal schrumpfte im Quartalsvergleich um 0,2 %.
Japan
Japanische Aktien lieferten eine herausragende Performance, angetrieben von einem Plus von 14,4 % im Topix und einem Kurssprung von über 37 % im technologielastigen Nikkei 225. Neben der allgemeinen Erleichterung über den Nahost-Waffenstillstand stützte der historische Tiefstand des Yen gegenüber dem US-Dollar die exportorientierte Wirtschaft massiv. Die Geldpolitik entsprach den Erwartungen der Aktienmärkte - die Bank of Japan hob ihren Leitzins im Juni erwartungsgemäß um 25 Basispunkte auf 1,0 %. KI-bezogene Titel und Finanzwerte führten den Markt an, wenngleich Bewertungssorgen im Juni für Gewinnmitnahmen sorgten und die Quartalsberichtssaison eine ausgeprägte Divergenz zwischen den einzelnen Sektoren und Unternehmen offenbarte.
Schwellenländer
Die Schwellenländer verzeichneten ihre stärkste Quartalsperformance seit 2009 und hängten den MSCI World ab, wobei sich die Gewinne jedoch extrem auf die KI-Profiteure in Südkorea und Taiwan konzentrierten, die beide neue Allzeithochs markierten. Der Rest der Region hinkte hinterher: Indien litt unter KI-Sorgen im IT-Sektor, stabilisierte sich aber durch den Rückgang des Brent-Ölpreises auf 73 US-Dollar, während Märkte wie Polen, die VAE, Mexiko, Chile und Kuwait unterhalb der Benchmark lagen. Rohstoffreiche Märkte wie Südafrika und Saudi-Arabien litten unter schwachen Edelmetallpreisen und gedrosselter Ölförderung, während China wegen durchwachsener Daten und Schwächen bei Internetwerten hinter den Erwartungen zurückblieb. Brasilien wurde durch politische Unsicherheiten vor den Präsidentschaftswahlen im Oktober und einen flachen Zinssenkungszyklus belastet, während Indonesien aufgrund von Kapitalabflüssen, einer verschobenen MSCI-Entscheidung und defensiven Zinserhöhungen das Schlusslicht bildete.
Asien ohne Japan
Asien-Pazifik ex Japan verzeichnete mit einem Plus von 27,7 % massive Gewinne, angetrieben von hohen Kapitalzuflüssen und der zentralen Rolle der Region im globalen KI-Hardwarezyklus. Geografisch zeigte sich eine scharfe Zweiteilung: Während Nordostasien boomte - Südkorea stieg dank der Nachfrage nach High-Bandwidth-Memory-Chips zum Top-Performer auf und Taiwan profitierte von den Infrastrukturausgaben globaler Tech-Riesen -, wurden die ASEAN-Märkte abgehängt. Insbesondere Indonesien litt unter der Flaute am Rohstoffmarkt, während China aufgrund anhaltender Belastungen im Immobiliensektor und politischer Unsicherheit deutlich hinter den Erwartungen der Investoren zurückblieb.
Globale Anleihen
Die globalen Anleihemärkte verzeichneten ein positives Quartal, blieben jedoch volatil und folgten eng den Entwicklungen am Energiemarkt, wobei die Renditen nach dem Nahost-Waffenstillstand von ihren Höchstständen zurückfielen. In den USA blieb der Leitzins bei 3,50 % bis 3,75 % unverändert und Kevin Warsh leitete seine erste Fed-Sitzung, während eine flachere Zinsstrukturkurve die Robustheit des Arbeitsmarktes widerspiegelte. Die EZB hob ihren Hauptrefinanzierungssatz auf 2,25 % an, und die Bank of Japan untermauerte den globalen Trend zur Straffung mit einer Erhöhung auf 1,00 %. Britische Gilts erholten sich nach dem Rücktritt von Keir Starmer und der absehbaren Nachfolge durch Andy Burnham von ihren Tiefstständen, während im Kreditsegment Unternehmensanleihen dank stabiler Fundamentaldaten und anhaltendem Refinanzierungsbedarf klassische Staatsanleihen überflügelten.
Aktien kleiner und mittelständischer Unternehmen
Im zweiten Quartal 2026 zeigten sich Small Caps mit einem Zuwachs von 16 % durchaus dynamisch und übertrafen den MSCI World. Dabei kam es jedoch zu einem scharfen Kontrast: Während US-Small-Caps über einen Trickle-Down-Effekt vom KI-Boom in der amerikanischen Binnenwirtschaft stark profitieren konnten und für ihre soliden Fundamentaldaten belohnt wurden, zeigte sich außerhalb der USA ein gegenteiliges Bild – dort hinkten die Nebenwerte den großen Standardwerten hinterher.
Zusammenfassung und Ausblick ins nächste Quartal
Die globalen Aktienmärkte verzeichneten im zweiten Quartal 2026 deutliche Kursanstiege, getrieben von dem Optimismus rund um die Investitionen im KI-Sektor sowie der Nachricht über einen Waffenstillstand im Nahen Osten. Schwellenländer im Allgemeinen und Aktien aus Asien ex Japan im Speziellen zeigten dabei ein besonders erfreuliches Wachstum und trugen zur starken Entwicklung der Raisin-Portfolios bei.
Es bleiben jedoch Unsicherheiten: Die Schäden für Infrastruktur und Lieferketten durch den Iran-Konflikt sind durch einen Frieden nicht unmittelbar behoben - überhaupt ist der Frieden unter der erratischen Politik Trumps nicht garantiert. Zudem sind auch die im letzten Quartalsbericht besprochenen Risiken bezüglich Private Debt und KI-Strukturwandel weiterhin präsent. Insofern bleibt eine gewisse Fallhöhe bestehen und der Ausblick auf das zweite Halbjahr bleibt unsicher. Eine zeitlose Wahrheit bleibt jedoch für Anleger bestehen: ‘Time in the market beats timing the market’.
Daher empfehlen wir weiterhin eine langfristige, global ausgerichtete Anlagestrategie, um das Rendite-Risiko-Verhältnis zu optimieren.
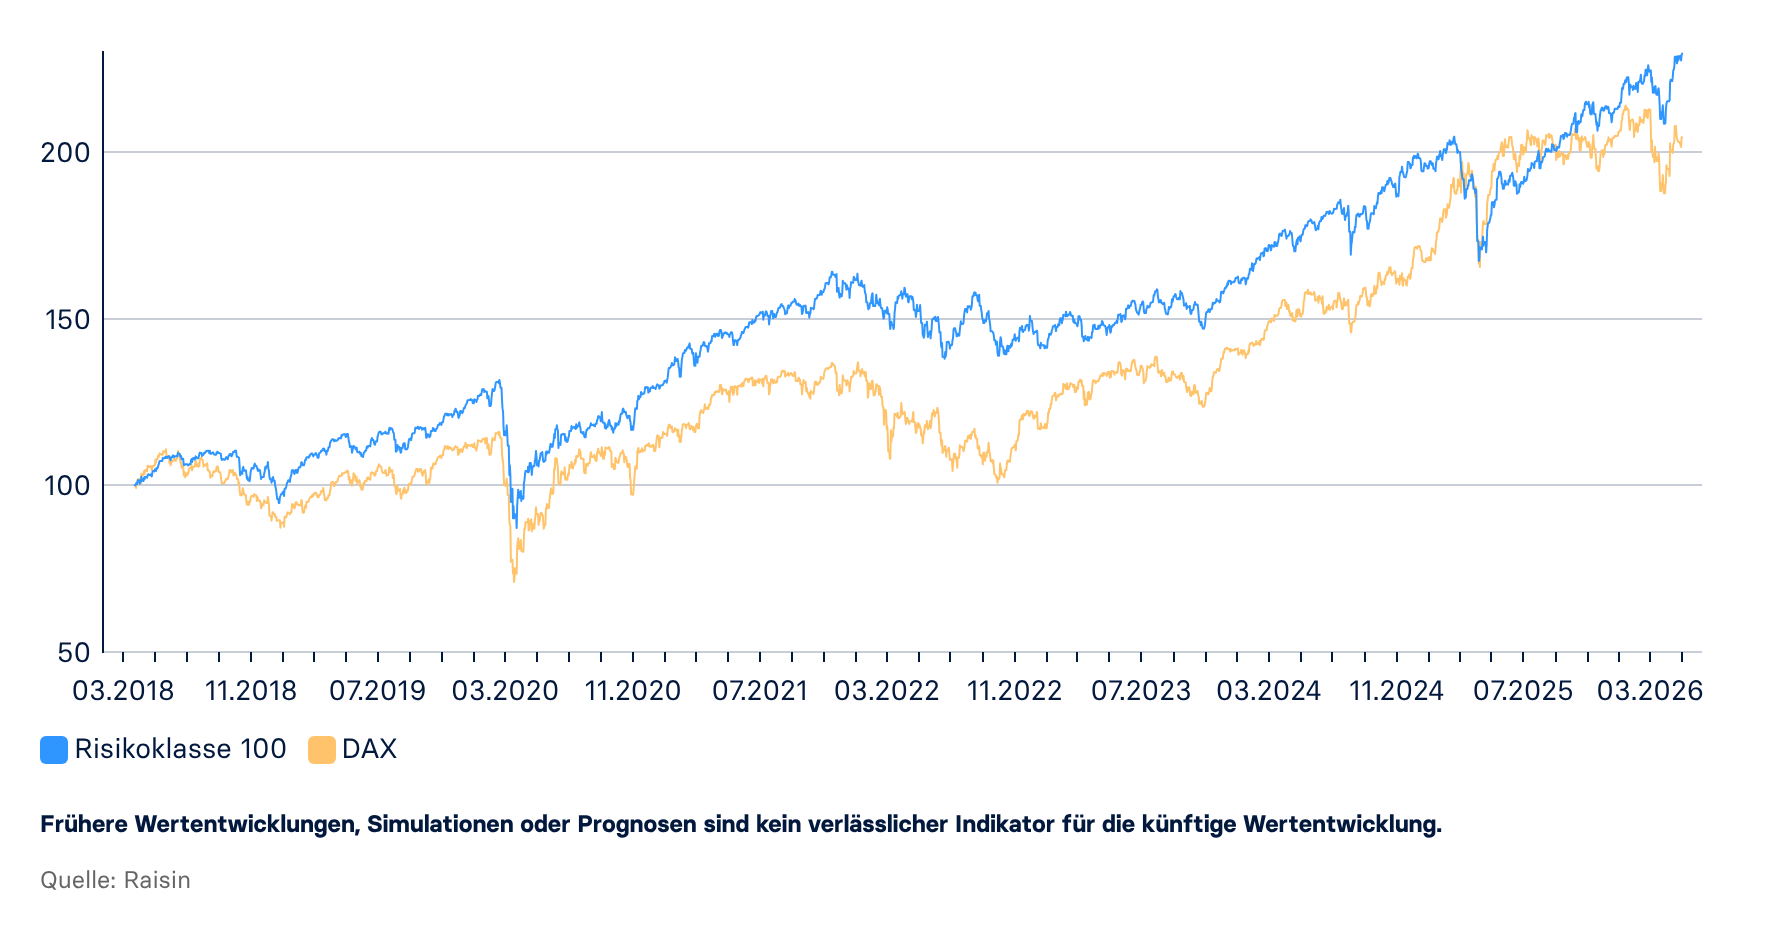
Vergleich der Vermögensverwaltung in der Risikoklasse 100 mit dem DAX
Quartalsbericht Q1 2026
Zwischen geopolitischem Nadelöhr und technologischer Neubewertung
Sehr geehrte Kundinnen und Kunden,
die globalen Kapitalmärkte sind im ersten Quartal 2026 in eine anspruchsvollere Phase eingetreten. Besonders erfreulich: Unsere digitale Vermögensverwaltung bewies in diesem Umfeld eine beeindruckende Stabilität. Über alle Risikoklassen hinweg konnten unsere Portfolios das Kapital unserer Anleger schützen und sich im Vergleich zum volatilen Gesamtmarkt als äußerst robust erweisen.
Damit behaupteten sich unsere Produkte erneut deutlich gegen viele aktiv gemanagte Fonds. In Phasen, in denen geopolitische Risiken – wie die jüngsten Entwicklungen rund um die Straße von Hormuz – die Marktlogik bestimmen, zahlt sich unsere konsequente globale Ausrichtung besonders aus. Unsere Strategie einer maximalen Markttiefe bildete dabei ein verlässliches Fundament: Die Zuwächse bei Energie- und Substanzwerten konnten die sektorspezifischen Neubewertungen im Technologiebereich effektiv ausgleichen.
Auch wenn das Umfeld durch den Kurs der Notenbanken herausfordernd bleibt, unterstreicht diese Resilienz den Wert einer disziplinierten Diversifikation. Details zur Marktdynamik, der stabilisierenden Funktion von Nebenwerten sowie tiefergehende Einblicke in unsere Anlagelogik finden Sie in diesem Bericht.
Ich wünsche viel Spaß beim Lesen!
Herzliche Grüße,
Kim Felix Fomm
Chief Investment Officer
Wertentwicklung Portfolios nach Quartal
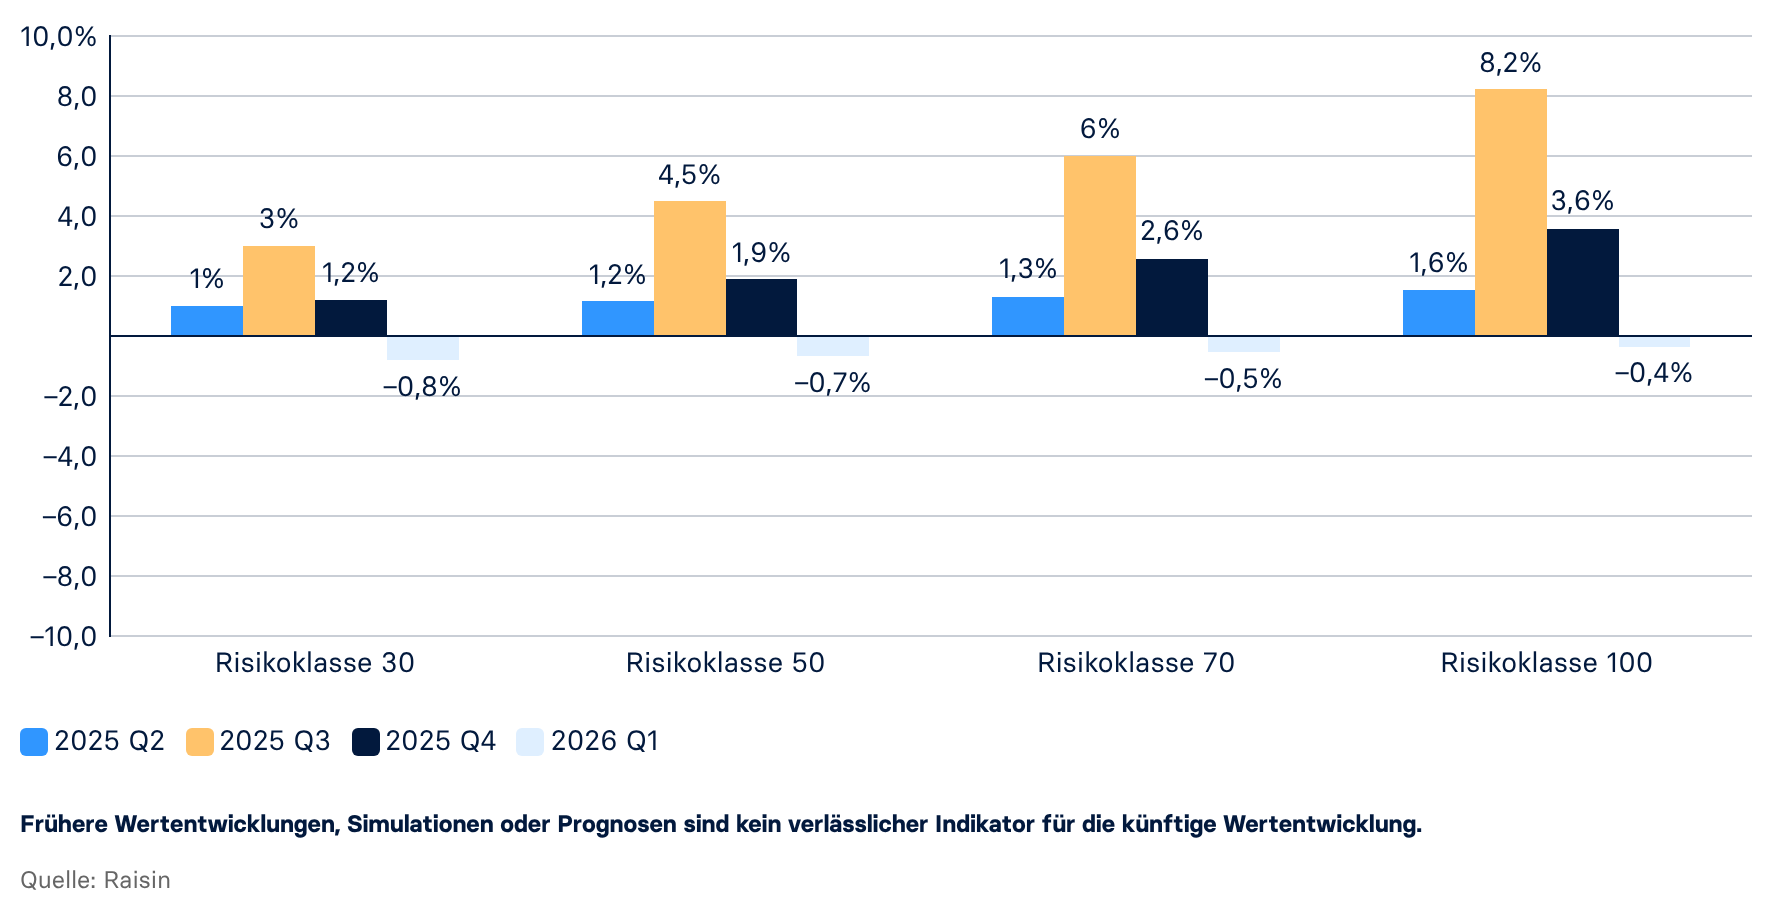
In einem volatilen ersten Quartal bewies unsere Vermögensverwaltung beeindruckende Stabilität. Geopolitische Marktturbulenzen fingen wir hervorragend ab: Die Risikoklasse 100 schloss mit nur -0,4 % ab, während sich die Klassen 30, 50 und 70 mit lediglich -0,8 %, -0,7 % bzw. -0,5 % ebenso erstklassig hielten.
Vergleich mit aktiv verwalteten Mischfonds (Q1 2026)
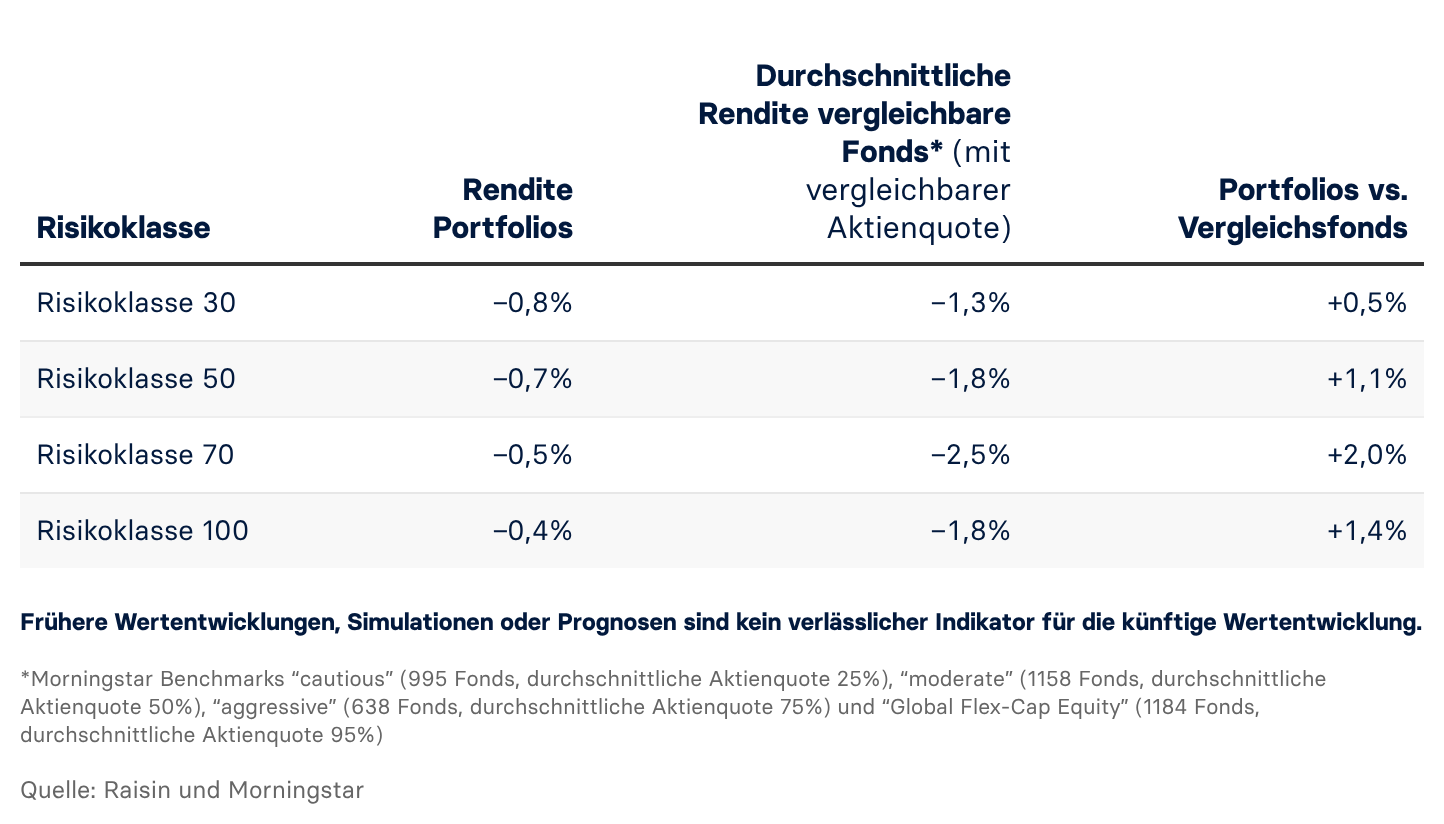
Unsere Portfolios schlugen im ersten Quartal erneut ihre Benchmarks. Besonders bei Marktkorrekturen zahlt sich globale Diversifikation aus: Die Risikoklasse 70 übertraf ihren Vergleichsmarkt um 2,0 %, die Risikoklasse 100 um 1,4 %.
Wertentwicklung 23.03.2018 (Auflage) – 31.03.2026

Seit ihrer Auflage im März 2018 stehen alle Portfolios deutlich im Plus. Die Gesamtrendite der Risikoklasse 30 liegt über diesen Zeitraum bei 23,2 %, während die Risikoklasse 50 bei 45,0 % steht. Der Wert der Risikoklasse 70 stieg seit Auflage um 69,7 %, und die Risikoklasse 100 erzielte eine stolze Rendite von 112,9 %.
Private Debt und KI-Strukturwandel: Risiken erkennen, Stabilität bewahren
Im ersten Quartal 2026 zeigt sich eine Entwicklung, die einen bisher wenig beachteten Teil der Finanzmärkte ins Rampenlicht rückt: den Private-Debt-Sektor. Nach zwei Jahrzehnten nahezu ungebremsten Wachstums auf über 3 Billionen US-Dollar verschiebt sich der Fokus nun von der reinen Quantität hin zur zugrunde liegenden Qualität der finanzierten Vermögenswerte. Während die offiziellen Schlagzeilen oft noch von einer stabilen Lage sprechen, offenbaren Analysen der Bank für Internationalen Zahlungsausgleich (BIZ) erste strukturelle Risse, die maßgeblich durch die rasante Adaption der Künstlichen Intelligenz und veränderte Finanzierungsbedingungen ausgelöst wurden.
Ein zentraler Belastungsfaktor ist dabei die wachsende „Bewertungslücke“ im Bereich Software-as-a-Service (SaaS). Historisch wurden diese Unternehmen aufgrund ihrer stabilen Abo-Einnahmen hoch bepreist und entsprechend stark durch Private-Credit-Fonds finanziert – das globale Exposure beläuft sich laut BIZ auf rund 500 Milliarden US-Dollar. Doch der Vormarsch von „Agentic AI“ stellt das bisherige Geschäftsmodell der „per-seat“-Lizenzen infrage. Wenn KI-Agenten Aufgaben übernehmen, für die früher hunderte Nutzerlizenzen nötig waren, erodiert die Kalkulationsbasis für zukünftige Einnahmen. Infolgedessen verzeichneten Software-Titel im letzten Halbjahr einen deutlichen Bewertungsabschlag von durchschnittlich 30 %, was Kreditgeber nun dazu zwingt, die Werthaltigkeit ihrer Sicherheiten in einer „AI-first“-Ökonomie grundlegend neu zu bewerten.
Diese internen Spannungen manifestieren sich in einem Phänomen, das als „Schatten-Defaults“ bezeichnet wird. Zwar bleiben die offiziellen Insolvenzraten moderat, doch Schätzungen von Moody’s legen nahe, dass bereits 15 % der Kreditnehmer im Private-Credit-Sektor nicht mehr genug Cashflow generieren, um ihre Zinsen vollständig aus dem operativen Geschäft zu decken. Stattdessen greifen sie vermehrt auf sogenannte PIK-Toggles (Payment-in-Kind) zurück, bei denen Zinsen nicht bar gezahlt, sondern auf den Schuldenberg aufgeschlagen werden. Parallel dazu klafft eine „Monetarisierungslücke“ in der KI-Infrastruktur: Trotz massiver Investitionen von über 600 Milliarden US-Dollar in Rechenzentren bleibt die kurzfristige Profitabilität dieser Projekte oft noch unbewiesen, was die Risikokonzentration in spezialisierten Kreditportfolios weiter erhöht.
Für Anleger in den Portfolios der Raisin digitalen Vermögensverwaltung ergibt sich aus dieser Dynamik jedoch eine beruhigende Perspektive: Die Strategie der maximalen Marktbreite bietet eine natürliche Resilienz gegen solche sektorspezifischen Kreditrisiken. Durch die Investition in über 8.000 Unternehmen weltweit nutzt das Portfolio das Prinzip der negativen Korrelation. In der Praxis bedeutet dies, dass sich verschiedene Anlageklassen in Krisenzeiten oft entgegengesetzt bewegen: Während spekulatives Tech durch den KI-Umbruch unter Druck gerät, fungieren andere Sektoren – wie physische Infrastruktur, Energie oder Value-Aktien – als Stabilitätsanker. Da diese Branchen völlig anderen wirtschaftlichen Treibern folgen, werden die Turbulenzen einzelner Nischen mathematisch neutralisiert. Diese wissenschaftliche Form der Risikominimierung stellt sicher, dass Ihr Vermögen vor dem systemischen Stress des Private-Debt-Marktes geschützt bleibt und stattdessen von der Produktivität der gesamten Weltwirtschaft profitiert – ein Effekt, den Harry Markowitz als den „einzigen Free Lunch“ der Finanzwelt bezeichnete.
Überblick über die Entwicklung der Märkte:
Nordamerika
US-Aktien verzeichneten mit einem Minus von 4,3 % im S&P 500 das schwächste Quartal seit 2022. Einem starken Jahresstart mit robustem Arbeitsmarkt und stabilen Konsumausgaben folgte im März der Ölpreisschock durch den Nahost-Konflikt. Sektoral zeigte sich ein klares Bild: Energie- und Grundstoffwerte profitierten massiv von Versorgungsengpässen und höheren Preisen. Im Technologiesektor entstand eine markante Zweiteilung. Während KI-Infrastruktur-Anbieter (Halbleiter, Cloud) weiter gefragt waren, brachen traditionelle Software-Aktien (SaaS) ein. Anleger sorgten sich zunehmend, dass generative KI das bewährte Abonnement-Modell der Branche untergraben könnte. Diese sektorspezifische Rotation und die gestiegenen Inflationsrisiken überschatteten die anfangs positiven Fundamentaldaten und sorgten für anhaltende Volatilität bis zum Quartalsende.
Eurozone
Die Märkte der Eurozone fielen im ersten Quartal, primär durch die Eskalation im Nahen Osten im März. Während Energieaktien florierten, brachen konsumsensible Sektoren ein. Technologisch zeigte sich eine Divergenz zwischen schwachen Software-Titeln und starken Halbleiterwerten. Die Inflation stieg im März auf 2,5 %, woraufhin EZB-Präsidentin Lagarde betonte, die Zinsen bei Bedarf jederzeit anheben zu können. Der PMI-Index sank auf 50,5, was auf ein verlangsamtes Wachstum hindeutet. Ein politischer Anker war die Verabschiedung des französischen Haushalts für 2026, der auf höhere Verteidigungsausgaben und Defizitabbau setzt. Trotz dieser fiskalischen Signale blieb die Stimmung aufgrund der Energierisiken und der drohenden Stagflation bis zum Quartalsende angespannt.
Japan
Japanische Aktien lieferten im ersten Quartal positive Renditen, getragen vom Wahlsieg der LDP im Februar. Dieser Sieg weckte Hoffnungen auf politische Stabilität und eine wachstumsfördernde „Hochdruck-Wirtschaftspolitik“. Zwar kam es im März zu Rücksetzern durch globale Stagflationssorgen und Lieferengpässe bei Energie, dennoch blieb Japan ein relativer Outperformer. Die Bank of Japan beließ die Zinsen bei 0,75 %, warnte jedoch, dass steigende Rohstoffpreise die Kerninflation befeuern könnten, was die Marktdynamik zum Quartalsende dämpfte.
Schwellenländer
Die Schwellenländer entwickelten sich leicht negativ, schnitten aber besser ab als der MSCI World. Getrieben wurde die Performance zunächst von KI-Titeln in Korea und Taiwan, bevor der Ölpreisschock im März zu einer Flucht aus energieimportierenden Märkten führte. Top-Performer waren rohstoffreiche Länder wie Kolumbien, Brasilien und Peru. Saudi-Arabien profitierte von stabilen Ölexporten über Yanbu. China blieb aufgrund des KI-Drucks auf Internet-Titel zurück, während Indien durch teure Bewertungen und Importabhängigkeit belastet wurde. Südafrika litt unter Währungsschwäche, teilweise abgefedert durch höhere Edelmetallpreise.
Asien ohne Japan
Asien-Pazifik ex Japan verzeichnete Verluste, nachdem starke Gewinne im Januar und Februar durch den März-Absturz zunichtegemacht wurden. Brent-Öl über 100 USD belastete energieabhängige Nationen schwer. Südkorea rettete sich dank der immensen Nachfrage nach KI-Halbleitern knapp ins Plus. Thailand profitierte anfangs von Exportoptimismus und dem Wahlsieg der Bhumjaithai-Partei. Im Gegensatz dazu fielen indonesische Aktien, nachdem der MSCI aufgrund mangelnder Transparenz und undurchsichtiger Eigentumsstrukturen einen Aufnahmestopp für Unternehmen signalisierte. Indien und China litten unter steigenden Energiekosten, einer schwächeren Binnennachfrage und dem Druck auf lokale Währungen.
Globale Anleihen
US-Staatsanleihen zeigten sich resilient, während Renditen in Europa kräftig stiegen. Die USA signalisierten nach einem Gerichtsurteil zu den IEEPA-Befugnissen neue 10-prozentige Globalzölle. Die Nominierung des marktnahen Kevin Warsh zum neuen Fed-Chef beruhigte die Anleger kurzzeitig. Doch der Nahost-Konflikt löste im März einen weltweiten Abverkauf aus. Inflationssorgen führten dazu, dass Märkte nun Zinserhöhungen statt Senkungen einpreisen. Im Kreditsektor konnten US-Unternehmensanleihen ihre europäischen Pendants sowohl im Investment-Grade- als auch im High-Yield-Segment übertreffen, da Europa stärker unter der Abhängigkeit von Energieimporten litt.
Aktien kleiner und mittelständischer Unternehmen
Im ersten Quartal 2026 zeigten sich Small Caps widerstandsfähig: Während Standardwerte unter Druck gerieten, legte das Segment um 1,5 % zu. Im Vergleich dazu verlor der S&P 500 im gleichen Zeitraum 4,2 %. Small Caps profitierten dabei von ihrem Fokus auf Binnenmärkte und der geringeren Abhängigkeit von Tech-Giganten, die unter dem „AI Reality Check“ litten.
Während Wachstumsaktien (Growth) wegen veränderter Zinserwartungen um 8,4 % einbrachen, fungierten kleinere Unternehmen als stabilisierender Diversifikator. Trotz grundsätzlicher Zinssensibilität überzeugte das Segment durch attraktive Bewertungen und eine niedrige Korrelation zu Large Caps. Damit bleiben Small- und Mid-Caps ein unverzichtbarer strategischer Baustein für jedes global gestreute Portfolio.
Zusammenfassung und Ausblick ins nächste Quartal
Das erste Quartal 2026 war von einer klaren Zweiteilung der Märkte geprägt: Während die geopolitisch bedingten Ölpreise über 100 US-Dollar vor allem Energie- und Substanzwerte beflügelten, korrigierte der Technologiesektor, da viele Software-Unternehmen einen ernüchternden „AI Reality Check“ durchliefen. Für das zweite Quartal bleibt das Umfeld herausfordernd. Aufgrund des neuen Inflationsdrucks sind Zinssenkungen vorerst vom Tisch; stattdessen halten die Notenbanken an ihrem restriktiven „High-for-longer“-Kurs fest. Dennoch bleiben wir konstruktiv, da die Resilienz von Small Caps und die Stärke Japans die Vorteile eines breit diversifizierten Portfolios eindrucksvoll unterstreichen.
Vor diesem Hintergrund empfehlen wir weiterhin eine langfristige, global ausgerichtete Anlagestrategie, um sektorale Klumpenrisiken zu vermeiden und Renditechancen verlässlich zu nutzen. Mit diesem disziplinierten Ansatz navigiert unsere digitale Vermögensverwaltung Ihr Portfolio sicher durch dieses volatile Marktumfeld.
Die Geldanlage an den Kapitalmärkten ist mit Risiken verbunden. Bitte beachten Sie unsere Risikohinweise.
Vergleich der Vermögensverwaltung in der Risikoklasse 100 mit dem DAX


Unternehmen
Produkte
Support & Information
Für Kunden & Partner
Unternehmen
Produkte
Support & Information
Für Kunden & Partner
© 2026 Raisin SE, Berlin