
Belastingvrij schenken aan (klein)kinderen in 2026
Steeds meer ouders en grootouders willen financieel bijdragen aan de toekomst van hun (klein)kinderen door middel van schenkingen. Maar hoeveel mag je belastingvrij schenken aan je kind of kleinkind in 2026? In dit artikel zetten we de actuele vrijstellingsbedragen, fiscale voorwaarden en slimme alternatieven overzichtelijk voor je op een rij.

Door:

Nicole van Roekel
Auteur
Nicole van Roekel, Content Manager & Copywriter bij Raisin
Auteur

Eelco Habets
Expert
Eelco Habets, Algemeen directeur bij Raisin
Expert
In het kort:
In 2026 mag je als ouder een bedrag van aan je kind.
kunnen in 2026 een bedrag van aan hun kleinkind(eren).
Daarnaast kunnen ouders gebruikmaken van een belastingvrije schenking, voor een (€ 69.009 in 2026) of een (€ 33.129 in 2026).
Belastingvrij schenken aan kinderen
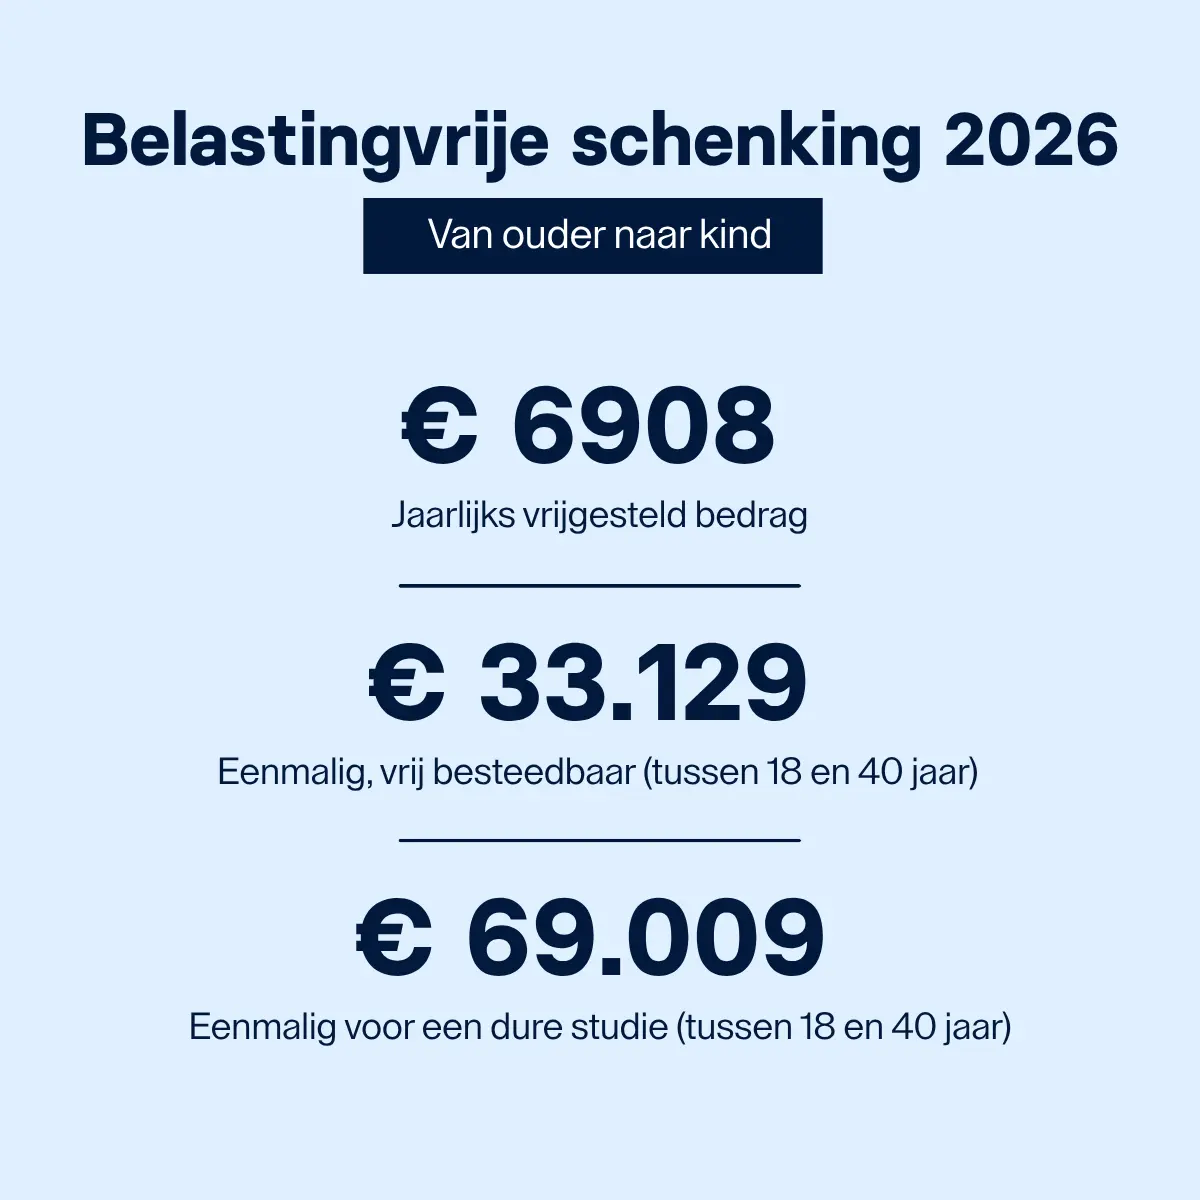
Elk jaar stelt de overheid vast welk bedrag je belastingvrij mag schenken. Hoe hoog dat bedrag is, is afhankelijk van de relatie van de schenker tot ontvanger. In 2026 mag je als ouder € 6908 belastingvrij schenken aan een kind, pleegkind of stiefkind (bron: Belastingdienst).
Kinderen tussen de 18 en 40 jaar komen bovendien in aanmerking voor een eenmalige verhoogde vrijstelling, bijvoorbeeld als hun ouder(s) geld schenken voor een huis of studie.
Belastingvrij schenken aan kleinkinderen
Ook grootouders kunnen jaarlijks een bedrag belastingvrij schenken aan hun kleinkind(eren). De Belastingdienst hanteert daarvoor een belastingvrijstelling die ook geldt voor alle andere personen. Oftewel: alleen voor kinderen en ouders gelden andere bedragen, voor alle overige personen geldt dezelfde vrijstelling.
In 2026 mogen opa en oma € 2769 belastingvrij schenken aan hun kleinkind of kleinkinderen. Grootouders die partners zijn, worden gezien als één schenker, ook als ze gescheiden zijn.
Kind | € 6908 € 33.129 (eenmalig, vrij besteedbaar) € 69.009 voor een dure studie | 10% / 20% |
Kleinkind | € 2769 | 18% / 36% |
Overige personen (bijv. oom, nicht, vriend) | € 2769 | 30% / 40% |
Eenmalige belastingvrije schenking van ouders
Naast het jaarlijkse belastingvrije bedrag mogen ouders hun kind tussen de 18 en 40 jaar eenmalig een aanzienlijk hoger bedrag belastingvrij schenken.
In 2026 mag je als ouder eenmalig € 33.129 belastingvrij overmaken naar je kind voor een vrij besteedbaar doel. Je kind bepaalt dus zelf waar het geld naartoe gaat: van een buffer opbouwen tot de aankoop van een eerste woning. Volgt je kind een kostbare opleiding van minstens € 20.000 per jaar (exclusief levensonderhoud)? Dan geldt zelfs een verhoogde vrijstelling tot € 69.009 voor een dure studie.
En de jubelton...?
Dit vrij besteedbare bedrag is het restant van de vroegere ‘jubelton’: de regeling waarmee je tot ruim een ton belastingvrij mocht schenken voor een koophuis. Omdat de jubelton leidde tot scheefgroei en hogere huizenprijzen voor starters, heeft het kabinet deze per 1 januari 2024 definitief afgeschaft. Een kind mag de huidige eenmalige vrijstelling van € 33.129 nog altijd inzetten voor een woning, maar het bedrag is compacter en uitsluitend voorbehouden aan ouders.
Houd er tot slot rekening mee dat de Belastingdienst ouders altijd als één schenker ziet, ook na een echtscheiding. De verhoogde vrijstelling kan per kind maar één keer worden gebruikt en vervangt in dat jaar de gewone jaarlijkse vrijstelling. Om hier gebruik van te maken, moet je kind vóór 1 maart van het volgende jaar wel even digitaal aangifte schenkbelasting doen via Mijn Belastingdienst.
Slimme alternatieven voor vermogensoverdracht
Wil je vermogen overdragen aan de volgende generatie, maar heb je het geld nu nog nodig of wil je de erfbelasting zo laag mogelijk houden? Dan zijn er twee mogelijke routes:
1. Schenken op papier
Bij schenken op papier spreek je af dat je een bedrag schenkt, maar maak je het geld niet fysiek over. Je legt de schenking vast in een notariële akte als een schuldigerkenning uit vrijgevigheid.
- Voordeel: Het bedrag verlaagt je box 3-vermogen en wordt bij je overlijden in mindering gebracht op je nalatenschap, waardoor je (klein)kinderen minder erfbelasting betalen.
- Belangrijke voorwaarde: Je moet jaarlijks daadwerkelijk minimaal 6% rente betalen over het geschonken bedrag aan de ontvanger. Betaal je deze rente niet, dan verwerpt de Belastingdienst het fiscale voordeel en telt het bedrag bij overlijden alsnog mee in de erfenis.
2. Het kleinkindlegaat: generatie overslaan in het testament
Een kleinkindlegaat is een bepaling in je testament waarin je vastlegt dat jouw kleinkind na je overlijden rechtstreeks een vast geldbedrag erft, los van de gewone erfopvolging via jouw eigen kinderen.
- Eigen vrijstelling benutten: Kleinkinderen hebben voor de erfbelasting een eigen belastingvrijstelling van maar liefst € 26.230 (in 2026).
- Eén heffingsmoment overslaan: Normaal gesproken vererft jouw vermogen eerst naar je eigen kind (waarbij erfbelasting wordt betaald), en bij diens overlijden later nogmaals naar het kleinkind. Met een kleinkindlegaat erft het kleinkind direct van opa en oma. Tot € 26.230 per kleinkind betaalt de familie hierdoor 0% erfbelasting, waarmee je duizenden euro's binnen de familie bespaart.
Veelgestelde vragen over schenken aan (klein)kinderen:
Mag je een schenking gewoon overmaken?
Ja, je kunt een schenking rechtstreeks overmaken naar het bankrekeningnummer van je (klein)kind. Het is wel verstandig om te vermelden dat het om een schenking gaat, zodat het duidelijk is dat het geld niet terugbetaald hoeft te worden.
Tot welke leeftijd mag ik een bedrag belastingvrij schenken aan mijn kind?
Voor de jaarlijkse, belastingvrije schenking van ouder aan kind, maakt het niet uit hoe oud de ontvanger is. Wil je gebruik maken van de eenmalig verhoogde belastingvrije schenking aan een kind? Dan geldt een leeftijdsgrens van 40 jaar.
Mag ik belastingvrij schenken aan mijn kind als deze ouder is dan 40 jaar of 50 jaar?
Wanneer je een schenking doet aan een kind boven de 40 jaar of 50 jaar, gelden dezelfde belastingregels rondom de jaarlijkse, belastingvrije schenking als voor kinderen onder deze leeftijd. De eenmalig verhoogde belastingvrije schenking, voor een dure studie of ander doel, mag alleen gebruikt worden tot het kind 40 jaar oud is.
Is een notaris verplicht?
Een notaris is in de meeste ‘normale’ gevallen niet verplicht, maar bij schenkingen die op papier worden vastgelegd of bij grotere bedragen kan het inschakelen van een notaris verstandig zijn. Als je bijzondere voorwaarden wilt stellen, zoals een terugbetaalverplichting of een bestemming voor specifieke kosten (bijvoorbeeld studiekosten), is het verstandig om een notariële akte te laten opstellen voor extra rechtszekerheid.
Ook is het bij de eenmalig verhoogde schenking voor een dure studie bijvoorbeeld wel verplicht dat een notaris de schenking vastlegt in een akte.
Wat is een schenkingsovereenkomst?
Een schenkingsovereenkomst kan helpen om afspraken vast te leggen. Het biedt zekerheid voor zowel de gever als de ontvanger en kan helpen bij het voorkomen van misverstanden in de toekomst. In bepaalde gevallen is een schenkingsovereenkomst zonder notariële akte voldoende.
Wanneer moet je (klein)kind schenkbelasting betalen?
Als een schenking boven de jaarlijkse vrijstelling uitkomt, moet hierover aangifte worden gedaan bij de Belastingdienst. De ontvanger van de schenking is in principe verantwoordelijk voor de aangifte schenkbelasting.
Bestaat de jubelton nog?
De “jubelton”, die eerder een belastingvrije schenking van maximaal € 100.000 voor een woning mogelijk maakte, is afgeschaft en niet meer toepasbaar in 2026. Er geldt echter nog wel een eenmalige verhoogde vrijstelling voor de aankoop van een eigen woning. Ouders mogen hun kind in 20265 eenmalig een bedrag van € 33.129 schenken voor een bestedingsdoel naar keuze, zoals de aankoop van een woning.
Een andere optie is bijvoorbeeld de familiehypotheek. Hierbij lenen ouders geld aan hun kind voor de aankoop van een huis. De rente moet marktconform zijn en de lening moet binnen 30 jaar worden afgelost om in aanmerking te komen voor hypotheekrenteaftrek. Dit kan voordelig zijn voor beide partijen: het kind kan mogelijk meer lenen dan bij een bank, terwijl de ouders een beter rendement krijgen dan op een spaarrekening.
Sparen voor je (klein)kind bij Raisin
Als je (klein)kind de schenking niet direct nodig heeft, kun je overwegen om het bedrag op een slimme manier te laten groeien, bijvoorbeeld door het geld te beleggen of te sparen.
Via Raisin krijg je toegang tot tientallen spaarrekeningen en termijndeposito’s bij banken in heel Europa. De spaarrentes zijn hier aanzienlijk hoger dan bij de grootbanken in Nederland. Op deze manier kan het gespaarde bedrag mét rendement in de toekomst voor andere doeleinden, zoals bijvoorbeeld een studie of een woning, worden gebruikt.
Vergelijk spaarrentes


Als Pionier für Spar-, Investment- und Altersvorsorgeprodukte ermöglichen wir Privatkunden einen unkomplizierten Zugang zu globalen Einlagen- und Kapitalmärkten – ein Vorteil, der auch Finanzinstitute stärkt.
Aanbod van Raisin
Over Raisin
Sparen en rente
Financieel en fiscaal
Aanbod van Raisin
Over Raisin
Sparen en rente
Financieel en fiscaal
© 2026 Raisin SE, Berlin
