
Belastingvrij sparen in 2026 en 2027
Tot een bepaald bedrag aan vermogen hoef je geen belasting te betalen. Wat is de vrijstelling voor vermogen in 2026? Of met andere woorden, hoeveel geld kun je sparen (en beleggen) zonder belasting te betalen? En wat zijn de plannen voor 2027?

Door:
Nicole van Roekel
Auteur
Nicole van Roekel, Content Manager bij Raisin
Auteur
Jasper Berkhout
Expert
Jasper Berkhout, Financieel onderzoeker bij Raisin
Expert
In het kort
In Nederland betaal je over je spaargeld en beleggingen belasting zodra het boven de uitkomt.
In fiscaal jaar bedraagt de vrijstelling per persoon. In de Prinsjesdagplannen werd voor eerst gesproken van een lichte verhoging van de vrijstelling, maar nu lijkt het er toch op dat de vrijstelling wordt naar per persoon (€ 61.692 voor fiscale partners).
Je kunt onder andere met behulp van en in box 3 de belasting die je moet betalen, verlagen.
Disclaimer: Wij hebben ons best gedaan om alle informatie zo zorgvuldig mogelijk op te stellen. Alsnog aanvaardt Raisin geen aansprakelijkheid voor de juistheid van de berekeningen en (belasting)informatie in dit artikel. Raadpleeg altijd je belastingadviseur.
Belastingvrij sparen: hoe zit dat?
Al het vermogen dat je op bankrekeningen hebt staan moet je in Nederland in box 3 van je belastingopgave aangeven. Dit geldt voor zowel spaargeld als geld op je lopende rekening(en). Deze bedragen worden opgeteld bij de waarde van je eventuele beleggingen.
Hier betaal je vermogensrendementsheffing over (ook wel 'vermogensbelasting' genoemd) als je vermogen boven de heffingsvrije grens uitkomt, die jaarlijks wordt vastgesteld.
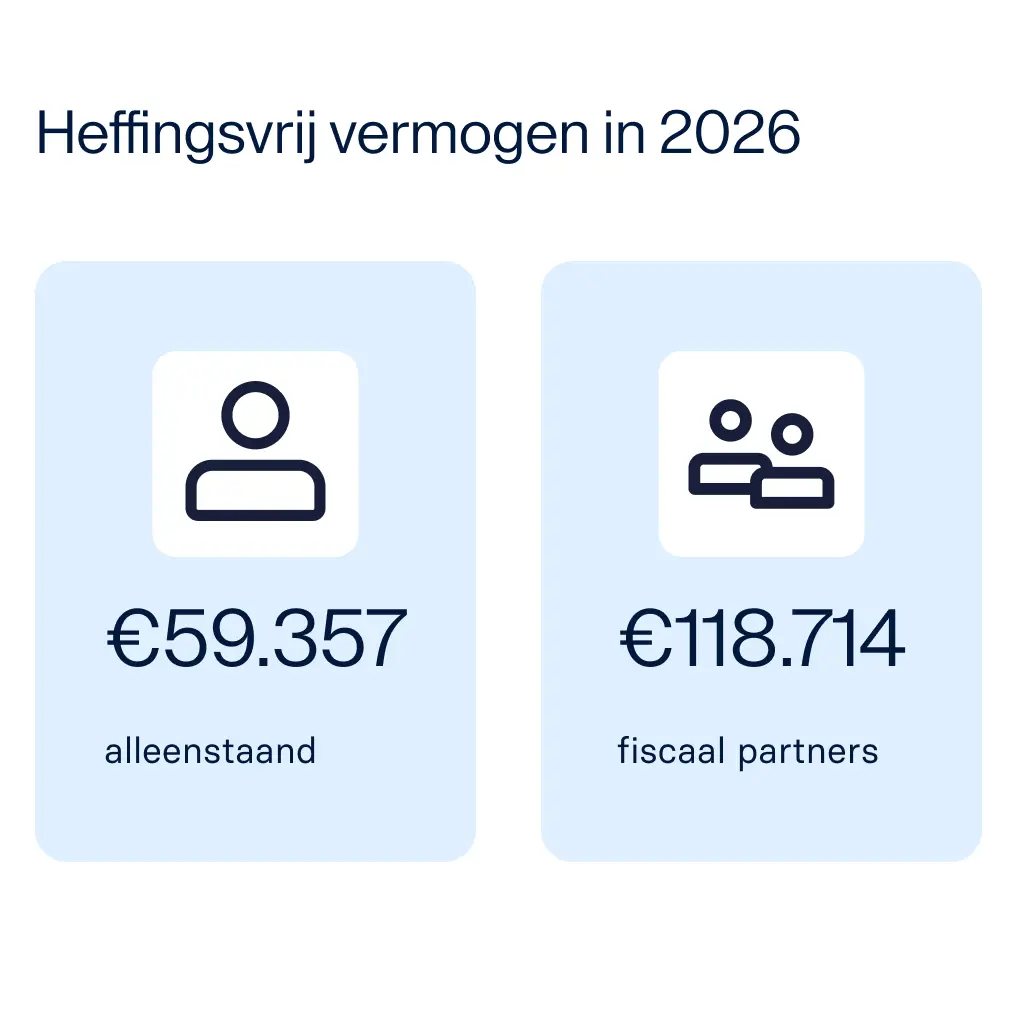
Als je alleen spaargeld hebt en geen beleggingen of andere bezittingen in box 3, dan mag je in 2026 € 59.357 belastingvrij sparen. Heb je een fiscale partner? Dan is dat samen € 118.714. Komt je opgebouwde vermogen boven die vermogensvrijstelling uit? Dan ga je dus wel belasting betalen.
Lees ook:
Belastingvrij sparen in 2027
Voor 2027 zou de vrijstelling in eerste instantie licht verhoogd worden. Maar tijdens de Algemene Financiële Beschouwingen, die op 30 september en 1 oktober plaatsvonden, maakte het kabinet bekend de vrijstelling in 2027 te willen halveren. Dat zou betekenen dat de vrijstelling mogelijk uitkomt op € 30.846 per persoon. Tot dit bedrag mag je belastingvrij sparen in 2027.
Als de halvering van de vrijstelling definitief wordt goedgekeurd door het parlement, moeten veel meer spaarders en beleggers volgend jaar box 3-belasting betalen.
Fictief rendement in 2027
In 2027 wordt er nog belasting geheven op basis van fictieve rendementen. Wel kunnen belastingbetalers in 2027 net als in de voorgaande jaren hun werkelijke rendement in hun belastingaangifte doorgeven, als dit lager is dan de gehanteerde fictieve rendementen.
Het fictieve rendement op beleggingen en overige bezittingen voor fiscaal jaar 2027 is in principe vastgesteld op 6,37% (in 2026 was dat nog 6,00%), maar tijdens de Algemene Financiële Beschouwing wordt nu toch bekeken of deze verhoogd wordt naar 7,87%.
Voor spaargeld en schulden zijn op Prinsjesdag nog geen fictieve rendementen bekend gemaakt. Toch kunnen we een eerste voorzichtige inschatting maken.
- Het fictieve rendement voor spaargeld wordt gebaseerd op de gemiddelde maandelijkse rente op spaardeposito's van huishoudens met een opzegtermijn van maximaal 3 maanden, zoals gepubliceerd door De Nederlandsche Bank (DNB).
- Het percentage voor schulden wordt gebaseerd op de gemiddelde maandelijkse rente op het totale uitstaande volume aan woninghypotheken van huishoudens, eveneens op basis van DNB-statistieken.
Deze percentages worden pas na afloop van het kalenderjaar definitief vastgesteld.
Bank- en spaartegoeden | 1,37% | 1,28% (voorlopig) | nog niet bekend (mogelijk zo'n 1,27%) |
Beleggingen | 5,88% | 6,00% | 6,37% (mogelijk naar 7,87%) |
Schulden | 2,70% | 2,70% (voorlopig) | nog niet bekend (mogelijk zo'n 2,85%) |
Vermogensbelasting in 2026 en 2027
De eerder aangekondigde box 3-verlaging ging in 2025 niet door, om financiële tegenvallers van de overheid op te vangen. Over fiscaal jaar 2025 betaalde je dus ook nog steeds 36% vermogensrendementheffing, net als in 2024.
Ook in fiscaal jaar 2026 en 2027 betaal je 36% vermogensbelasting over het fictieve rendement van je vermogen, boven de heffingsvrije grens.
Belastingvrij sparen tegen de hoogste rentes?
Of je nu 1% rente of 3% rente op je spaargeld ontvangt: iedereen betaalt voorlopig hetzelfde percentage vermogensbelasting, als je boven de heffingsvrije grens uitkomt. Des te interessanter dus om op zoek te gaan naar spaarrekeningen waar je de hoogste spaarrente ontvangt.
Via Raisin spaar je bij meer dan 60 banken in Europa. Je ontvangt hoge rentes tot tot 3,90% per jaar. Kies voor een vrij opneembare spaarrekening waar je je geld op elk gewenst moment van af kan halen, of zet je spaargeld voor langere tijd vast op een spaardeposito. Je weet dan precies hoeveel rente je aan het einde van de looptijd ontvangt op je spaargeld.
Vergelijk rentes bij Raisin
Hoeveel belasting betaal je over €100.000 spaargeld?
Over € 100.000 spaargeld betaal je belasting over het bedrag dat boven de vrijstelling uitkomt. Hierbij wordt naar je totale box 3 vermogen gekeken. Voor alleenstaanden is dit in fiscaal jaar 2026 € 100.000 - € 59.357 = € 40.643. In dit rekenvoorbeeld gaan we ervan uit dat deze persoon alleenstaand is en geen schulden of beleggingen heeft. Je betaalt 36% vermogensbelasting over een (voorlopig) fictief rendement van 1,28% op spaargeld. Dit is dus afgerond € 187.
Fiscale partners kunnen € 100.000 spaargeld in 2026 volledig belastingvrij aanhouden, omdat dit nog altijd onder de vrijstellingsgrens van € 118.714 ligt.
Hoeveel belasting betaal je over € 300.000 spaargeld?
Over € 300.000 spaargeld betaal je enkel belasting over het bedrag dat boven de vrijstelling uitkomt.
Voor alleenstaanden is dit in fiscaal jaar 2026 € 300.000 - € 59.357 = € 240.643. In dit rekenvoorbeeld gaan we ervan uit dat deze persoon alleenstaand is en geen schulden of beleggingen heeft. Je betaalt 36% vermogensbelasting over een (voorlopig) fictief rendement van 1,28% op spaargeld. Je betaalt dus afgerond € 1109 belasting over € 300.000 spaargeld.
Fiscale partners betalen over € 300.000 spaargeld belasting over het bedrag boven de gezamenlijke vrijstellingsgrens van € 118.714. Het belastbaar vermogen komt daarmee op € 300.000 - € 118.714 = € 181.286. Met hetzelfde fictieve rendement van 1,28% en 36% belasting betalen fiscale partners € 835 belasting over € 300.000 spaargeld.
Hoeveel spaargeld mag je hebben als AOW’er?
Als je een AOW-uitkering (Algemene Ouderdomswet) ontvangt, heeft de hoogte van je spaartegoed geen invloed op de hoogte van je AOW-uitkering. Echter, als je naast AOW ook een aanvullende toeslag of bijstand ontvangt, kunnen er vermogenslimieten gelden.
Daarnaast heb je voor de vermogensbelasting voor 2026 (in te dienen 2027) een vrijstelling tot € 59.357 ls individu en € 118.714 voor fiscale partners. Bedragen boven deze limieten worden belast zoals hierboven is omschreven.
Hoeveel spaargeld mag je hebben voor huurtoeslag?
In 2026 heb je recht op huurtoeslag als je vermogen op 1 januari 2026 niet meer was dan € 37.979. Voor mensen met een toeslagpartner geldt een gezamenlijke vermogensgrens van € 76.958.
Echter, als je toeslagpartner niet op hetzelfde adres is ingeschreven en officieel jouw echtgenoot of geregistreerde partner is, wordt diens vermogen niet meegerekend voor de huurtoeslag. Medebewoners boven de 18 jaar mogen niet meer dan een vermogen van € 37.979 hebben om in aanmerking te komen voor huurtoeslag.
Hoeveel spaargeld mag je hebben voor zorgtoeslag?
In 2026 heb je recht op zorgtoeslag als je vermogen op 1 januari 2026 niet hoger is dan € 146.011. Voor mensen met een toeslagpartner geldt een gezamenlijke vermogensgrens van € 184.633.
Tips: belastingvrij sparen
Er zijn verschillende dingen die je kunt doen of tips die je kunt toepassen om helemaal belastingvrij te sparen of om minder belasting te betalen in box 3:
1. Trek schulden af van je vermogen
Een overzicht van de schulden in box 3 die je op kunt geven vind je op deze website van de Belastingdienst. Voor alle schulden geldt dat je ze alleen op kunt geven als ze niet in box 1 of 2 vallen. De drempel voor schulden bedraagt in 2026 € 3800 zonder en € 7600 mét fiscale partner. Vanaf dit bedrag kun je schulden meenemen in de opgave en tegen een fictief rendement van 2,70% aftrekken van je vermogen.
2. Maak gebruik van de vrijstelling op groen sparen/beleggen
De Belastingdienst erkent het maatschappelijk nut van verschillende groene spaarproducten. Hiervoor hanteert de Belastingdienst verschillende voorwaarden.
Ook voor groen sparen zijn er vrijstellingsgrenzen. Hierboven moet het bedrag meegenomen worden in de belastingopgave. Deze grens bedraagt in 2026 nog € 26.715 of € 53.430 voor fiscale partners, maar wordt in 2027 al flink afgebouwd naar € 200 per persoon.
In 2028 wordt de vrijstelling volledig afgeschaft.
3. Sparen voor je pensioen
Ook als je besluit te sparen voor een bepaald spaardoel kan het geld misschien vrijgesteld worden. Denk hierbij aan sparen voor je pensioen, een lijfrente of een bankspaarrekening.
De regels omtrent deze manier van sparen zijn vrij complex. Raadpleeg daarom altijd je belastingadviseur of check de website van de Belastingdienst voor meer informatie.
4. Sparen voor een kind
Tot 2012 was het mogelijk om van een vrijstelling voor spaargeld van een kind gebruik te maken. Deze vrijstelling is in fiscaal jaar 2026 niet meer van toepassing. Het vermogen van minderjarige kinderen wordt bij de ouder(s) of voogd(en) meegerekend. Het geld op een spaarrekening van meerderjarige kinderen moeten zij zelf opgeven in hun belastingopgave.
Ook meerderjarige kinderen genieten dezelfde vrijstellingen als alle andere meerderjarige Nederlanders. Zo kun je er dus wel voor kiezen om een bepaald bedrag te schenken. Bijvoorbeeld tot het wettelijke vrijstellingsbedrag voor schenkingen. Dan wordt het vermogen niet meer bij jou meegerekend.


2023 | € 57.000 | € 114.000 | +12,54% |
2024 | € 57.000 | € 114.000 | 0% |
2025 | € 57.684 | € 115.368 | +1,20% |
2026 | € 59.357 | € 118.714 | +2,90% |
2027 | € 30.846 (nog niet zeker) | € 61.692 (niet zeker) | -48% |

Als Pionier für Spar-, Investment- und Altersvorsorgeprodukte ermöglichen wir Privatkunden einen unkomplizierten Zugang zu globalen Einlagen- und Kapitalmärkten – ein Vorteil, der auch Finanzinstitute stärkt.
Aanbod van Raisin
Over Raisin
Sparen en rente
Financieel en fiscaal
Aanbod van Raisin
Over Raisin
Sparen en rente
Financieel en fiscaal
© 2026 Raisin SE, Berlin
