
Gemiddelde spaargeld in Nederland in 2026 (per leeftijd)
Spaargeld helpt je om dromen waar te maken en onverwachte uitgaven op te vangen. Een goedgevulde spaarpot geeft je rust en ruimte en staat je toe om andere keuzes te maken in het leven. Maar hoeveel spaargeld moet je hebben in jouw situatie? En hoe verhoudt zich dat tot het gemiddelde spaargeld in Nederland?

Door:

Nicole van Roekel
Auteur
Nicole van Roekel, Content Manager bij Raisin
Auteur

Jasper Berkhout
Expert
Jasper Berkhout, Financieel onderzoeker bij Raisin
Expert
In het kort:
Nederlanders sparen steeds meer. In september 2026 hadden Nederlanders gezamenlijk € 551 miljard aan spaargeld; ruim dan in september 2025.
Hoeveel je zou 'moeten' sparen hangt af van je situatie zoals de samenstelling van je , de hoogte van jeen.
Een spaarrekening via Raisin kan meer rente opleveren dan bij de Nederlandse grootbanken. Je krijgt via de partnerbanken van Raisin spaarrentes tot .
Gemiddeld spaargeld in Nederland per leeftijd (2025)
Benieuwd welk bedrag 'normaal' is om op je spaarrekening te hebben als twintiger, dertiger, veertiger, vijftiger of gepensioneerde? In onderstaande tabel tonen we het gemiddelde bedrag aan bank- en spaartegoeden per leeftijd, op basis van de meest recente gegevens van het CBS (voorlopige cijfers van 2025).
Het gemiddelde spaargeld is het totale bedrag aan bank- en spaartegoeden gedeeld door het aantal Nederlanders in die leeftijdcategorie. Het mediane spaargeld is het meest doorsnee bedrag dat mensen in deze leeftijdscategorie op hun bank- en spaarrekening(en) hebben staan. De helft van de Nederlanders in deze leeftijdscategorie heeft meer spaargeld en de helft heeft minder.
Tot 25 jaar | € 11.100 | € 3500 |
25 tot 35 jaar | € 24.900 | € 11.700 |
35 tot 45 jaar | € 37.700 | € 16.100 |
45 tot 55 jaar | € 58.200 | € 24.500 |
55 tot 65 jaar | € 79.500 | € 33.700 |
65 tot 75 jaar | € 82.400 | € 38.100 |
75 tot 85 jaar | € 79.700 | € 37.300 |
85 jaar en ouder | € 74.200 | € 35.300 |
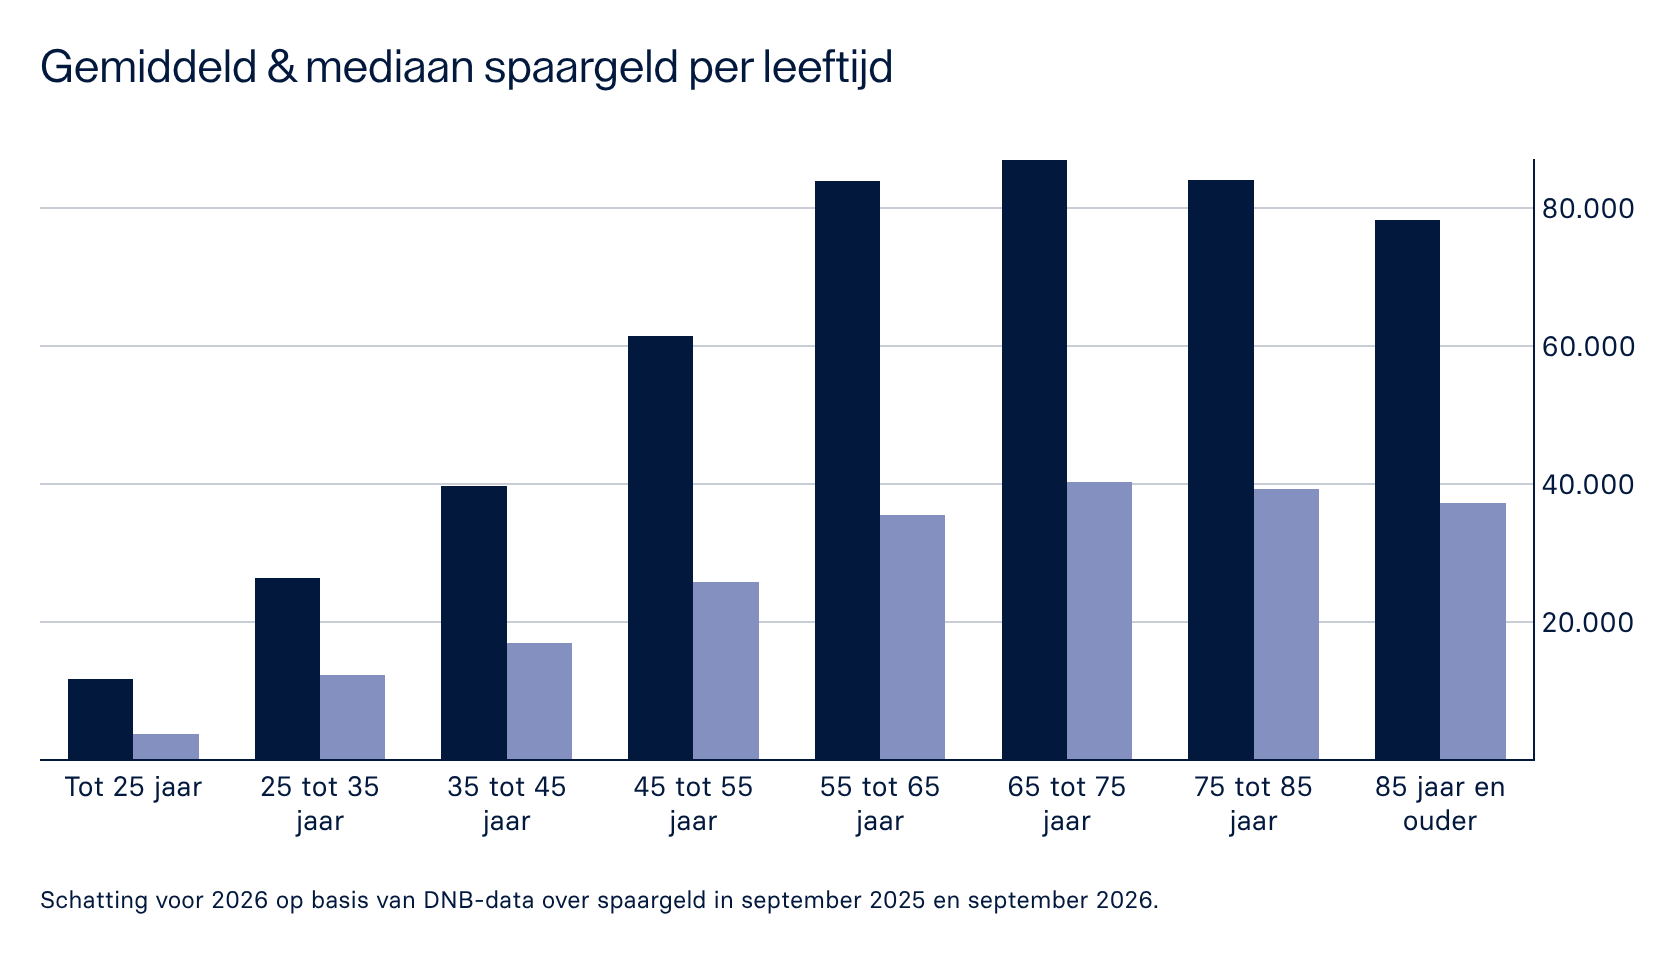
Gemiddeld spaargeld per leeftijd (2026)
De voorlopige cijfers over het gemiddelde en mediane spaargeld van Nederlanders in 2026, worden pas in het najaar van 2027 bekend gemaakt door het CBS. Toch kunnen we al een voorzichtige schatting maken op basis van data van De Nederlandsche Bank.
Tussen september 2025 en september 2026 zijn de totale bank- en spaartegoeden van Nederlandse huishoudens toegenomen van € 626 miljard naar € 660 miljard. Dat komt neer op een groei van 5,43% in een jaar tijd. Onderstaande tabel toont de gecalculeerde prognose voor 2026 per leeftijdscategorie van de hoofdkostwinner, waarbij het landelijke groeipercentage van 5,43% evenredig is toegepast op zowel het gemiddelde als de mediaan.
De bedragen zijn afgerond op honderdtallen.
Schatting 2026
Hoeveel spaargeld heeft het gemiddelde huishouden?
Het gemiddelde bedrag dat een gemiddeld Nederlands huishouden op bank- en spaarrekeningen had staan, lag in 2025 op € 58.300. In 2024 was dat nog € 55.700 in 2024.
Dit bedrag geeft echter een vertekend beeld, omdat een groot gedeelte van het spaargeld in handen is van een klein percentage van het aantal huishoudens. Het huishouden van de ‘doorsnee Nederlander’ (mediaan) had in 2025 € 22.900 op bank- en spaarrekeningen staan, een stijging van ruim 6,5% ten opzichte van de € 21.500 in 2024.
Uit een onderzoek van het Nibud (2024) blijkt bovendien dat 41% van de Nederlanders minder dan 10% van hun inkomen spaart. 1 op de 5 Nederlanders heeft zelfs minder dan € 1000 op hun spaarrekening staan.
Hoeveel spaargeld hebben Nederlanders?

Nederlanders zijn fervente spaarders. In september 2026 (meest recente cijfers van DNB) hadden Nederlanders samen ruim € 660 miljard aan banktegoeden. Als we alleen kijken naar spaartegoeden, dan hadden Nederlanders in diezelfde maand in 2026 ruim € 551 miljard euro aan spaargeld.
Van die € 551 miljard stond zo'n 82% op vrij opneembare spaarrekeningen en 18% op spaardeposito's.
Tabel: spaartegoeden in 2024 en 2025
Totaal spaartegoed | € 452,6 miljard | € 478,2 miljard | +5,7% |
Gemiddeld spaargeld per huishouden | € 55.700 | € 58.300 | +4,7% |
Mediaan spaargeld per huishouden | € 21.500 | € 22.900 | +6,5% |
Hoeveel moet je sparen per maand?
Het Nibud adviseert om maandelijks minimaal 10% van je netto-inkomen te sparen. Zo zou je maandelijks voldoende geld opzij zetten om een buffer aan te houden die hoog genoeg is voor onvoorziene kostenposten en je spaardoelen.
Stel dat je in 2026 10% van het gemiddelde salaris (netto) zou sparen (dat is ongeveer € 3000 per maand), dan zou dat neerkomen op zo'n € 300 per maand.
Spaar bij Raisin: rentes tot 3,91% p.j.
Spaar tegen de hoogste Europese rentes via Raisin. Krijg direct toegang tot 60+ partnerbanken zonder extra kosten. Een Raisin-account én het openen van spaarrekeningen of deposito's is altijd gratis.
Je spaargeld is bij elke bank beschermd tot € 100.000 per rekeninghouder onder het nationale depositogarantiestelsel van het land waar de bank gevestigd is, net als in Nederland.
Vergelijk spaarrentes
Gemiddeld spaargeld per inkomstenbron
In de onderstaande tabel vind je het gemiddelde en mediane bedrag aan bank- en spaartegoeden van werknemers in loondienst, zelfstandig ondernemers, gepensioneerden en mensen in de bijstand in 2024. Dit zijn de meest recente (voorlopige) cijfers van het CBS.
Loondienst | € 50.400 | € 21.300 |
Zelfstandig ondernemer | € 55.800 | € 21.800 |
Pensioen | € 82.800 | € 37.700 |
Bijstand | € 3000 | € 1400 |
Hoeveel rente ontvangt de gemiddelde Nederlander?
Nederland is dus een echt spaarland. Toch leverde sparen in 2022 en 2023 aanzienlijk minder op door de lagere spaarrentes. Het bedrag dat Nederlanders aan rente ontvingen, daalde dan ook flink - wat duidelijk zichtbaar wordt in onderstaande tabel.
In 2024 stegen de spaarrentes en steeg dus ook het totale bedrag wat Nederlanders ontvingen aan spaarrente. Ook in 2025 haalden Nederlanders nog een flink bedrag aan spaarrente binnen.
Sinds september 2025 bleef de variabele spaarrente redelijk stabiel en schommelt deze rond de 1,3%. Toch zien we in de loop van 2026 weer een voorzichtige stijging in de gemiddelde spaarrentes, omdat de spaarrentes in heel Europa stegen vanwege een hoogblijvende inflatie.
Volgens de meest recente cijfers van DNB, ontving de Nederlandse spaarder in september 2026 gemiddeld 1,31% rente op vrij opneembaar spaargeld. Dat komt aardig in de buurt van het voorlopig fictief rendement op spaargeld dat de overheid voor fiscaal jaar 2026 heeft vastgesteld (1,28%).
Hoeveel moet je sparen: verschillende huishoudens
Hoeveel spaargeld moet je hebben als alleenstaande?
Een gezonde buffer dekt ongeveer drie tot zes maanden aan vaste lasten. Hoe hoog je buffer moet zijn, is dus afhankelijk van je maandelijkse vaste lasten als alleenstaande. Als je uitgaat van vaste lasten van € 2000 tot € 2500 per maand als alleenstaande, kom je dus uit op een spaarbedrag van € 6000 tot € 15.000.
Hoeveel spaargeld moet je hebben als stel zonder kinderen?
Een huishouden met twee personen heeft doorgaans hogere lasten dan een alleenstaande. Meestal heeft een stel ook een hoger gezinsinkomen, zeker als beide partners nog meer werken dan wanneer er kinderen zouden komen.
Als je uitgaat van maandlasten tussen de € 3000 en € 4000 als stel zonder kinderen, kom je uit op een buffer van € 9000 tot € 24.000.
Hoeveel spaargeld moet je hebben als ouders met kind(eren)?
Je maandlasten zijn met kinderen vaak hoger. Als je uitgaat van vaste lasten van € 3000 tot € 5000 per maand, heeft een gezin met kinderen een spaarbuffer van € 9000 tot € 35.000 nodig.
Wat zegt het Nibud over sparen?
Het Nibud adviseert dat je 10% van je netto-inkomen moet sparen en zo'n drie tot zes maanden buffer achter de hand moet hebben. Hiermee kun je bijvoorbeeld ook reparaties aan je auto of opknapwerk aan je huis gemakkelijk opvangen.
Hoe kun je het beste sparen?
Kun je wel wat tips gebruiken om sparen slimmer en effectiever aan te pakken? Lees ons artikel met 7 tips om je spaargeld sneller te laten groeien.


Sparen voor een bepaald doel
Hoeveel spaargeld je moet hebben voor een buffer is redelijk makkelijk te berekenen. Veel huishoudens willen echter niet alleen sparen voor het absolute minimum, maar daarnaast ook voor een spaardoel. Dit kan een wereldreis zijn, de studie van hun (klein)kinderen of een eigen huis.
- Sparen voor een wereldreis: Hoeveel moet je sparen voor een wereldreis? Dat is natuurlijk geheel afhankelijk van de bestemming, de manier van reizen en het verblijf dat je boekt. Reken gemiddeld op kosten van ongeveer € 1000 tot € 1500 per maand per persoon. Dit kan natuurlijk altijd goedkoper, maar ook nog veel duurder.
- Sparen voor een baby: Verwacht je gezinsuitbreiding? Dan kun je nu alvast beginnen met sparen voor je baby. Voor de aanschaf van alle noodzakelijkheden in de eerste maanden heb je al snel tussen de € 1500 en € 2000 nodig. Daarna kost een baby gemiddeld ongeveer € 4000 per jaar. Als je een gezond bedrag extra wilt sparen, kun je dus uitgaan van ongeveer € 1800 à € 2700 (babyspullen plus drie maanden vaste lasten). Dit komt wel bovenop je gebruikelijke buffer.
- Sparen voor een eigen huis: Hoeveel moet je sparen voor je eigen huis? Je kunt het aankoopbedrag natuurlijk grotendeels met de hypotheek financieren. Alle bijkomende kosten: verhuizing, makelaarskosten, inrichting enzovoort moet je zelf betalen. Het Nibud berekent dat je hiervoor tussen de € 10.000 en € 50.000 kwijt bent.
- Sparen voor de studie van je (klein)kind: Naast collegegeld en studiemateriaal, betalen studenten ook mogelijke kamerhuur, boodschappen en verzekeringen. Om te voorkomen dat je (klein)kinderen een hoge studieschuld opbouwen, kun je (een deel van) de studie bekostigen en daar nu al voor sparen. Maar hoeveel moet je sparen voor de studie van je (klein)kind? Een uitwonende student heeft al snel € 1200 per maand nodig. Thuiswonende studenten kunnen aan een bedrag van zo'n € 600 per maand voldoende hebben. Vermenigvuldig dit met een studieduur van zo'n vier jaar en je komt al snel uit op € 30.000 tot € 65.000.
- Sparen om eerder te stoppen met werken: Ook kun je eigen spaargeld inzetten om eerder te stoppen met werken. Hoeveel spaargeld je hiervoor nodig hebt, is afhankelijk van je jaarlijkse lasten en hoeveel jaar je zelf nog moet overbruggen voordat je pensioen ingaat.
Sparen bij Raisin: tot 3,91% rente per jaar
Bij Raisin spaar je bij meer dan 60 partnerbanken in Europa tegen aantrekkelijke rentes tot 3,91% p.j. Spaargeld is beschermd tot € 100.000 per bank en per rekeninghouder onder het nationale depositogarantiestelsel van het betreffende land, net als in Nederland. Een Raisin-account openen is helemaal gratis.
Na het openen van je account kun je onbeperkt spaarrekeningen en spaardeposito's openen tegen hoge rentes uit de hele EU.
Vergelijk spaarrentes


Als Pionier für Spar-, Investment- und Altersvorsorgeprodukte ermöglichen wir Privatkunden einen unkomplizierten Zugang zu globalen Einlagen- und Kapitalmärkten – ein Vorteil, der auch Finanzinstitute stärkt.
Aanbod van Raisin
Over Raisin
Sparen en rente
Financieel en fiscaal
Aanbod van Raisin
Over Raisin
Sparen en rente
Financieel en fiscaal
© 2026 Raisin SE, Berlin
