
Spaargeld van Nederlanders groeit naar recordhoogte
Nederlanders hebben het afgelopen jaar opnieuw flink meer geld opzijgezet. Uit nieuwe, voorlopige cijfers van het Centraal Bureau voor de Statistiek blijkt dat de totale bank- en spaartegoeden van huishoudens fors zijn toegenomen. Ondanks veranderende rentes en de stijgende kosten van het levensonderhoud lijkt sparen voor veel Nederlanders een vertrouwde manier om financiële rust te creëren.
Door:

Nicole van Roekel
Auteur
Nicole van Roekel, Content Manager bij Raisin
Auteur

Jasper Berkhout
Expert
Jasper Berkhout, Financieel onderzoeker bij Raisin
Expert
Deze CBS-cijfers werden gepubliceerd op 27 oktober 2026. Het gaat om voorlopige cijfers over 2025, pas later kunnen definitieve cijfers vastgesteld worden.
In het kort:
Het van Nederlandse huishoudens steeg met van € 452,6 miljard in 2024 naar € 478,2 miljard in 2025.
Het per huishouden nam toe met € 2600 en bereikte een niveau van.
Voor het typische Nederlandse huishouden steeg het mediane spaartegoed van € 21.500 naar
Totale bank- en spaartegoeden nemen toe met bijna 26 miljard euro
In Nederland beschikken bijna 8,20 miljoen huishoudens over bank- en spaartegoeden. Dat gaat om zo’n 98,5% van alle Nederlandse huishoudens.
Volgens de meest recente gegevens van het CBS groeide het totale saldo op bank- en spaarrekeningen naar € 478,2 miljard in 2025. Dat is een stijging van 5,7% in één jaar tijd.
Het totale vermogen van Nederlanders groeide tot bijna € 3,15 biljoen. Spaartegoeden vormen na de eigen woning de grootste vermogenspost.
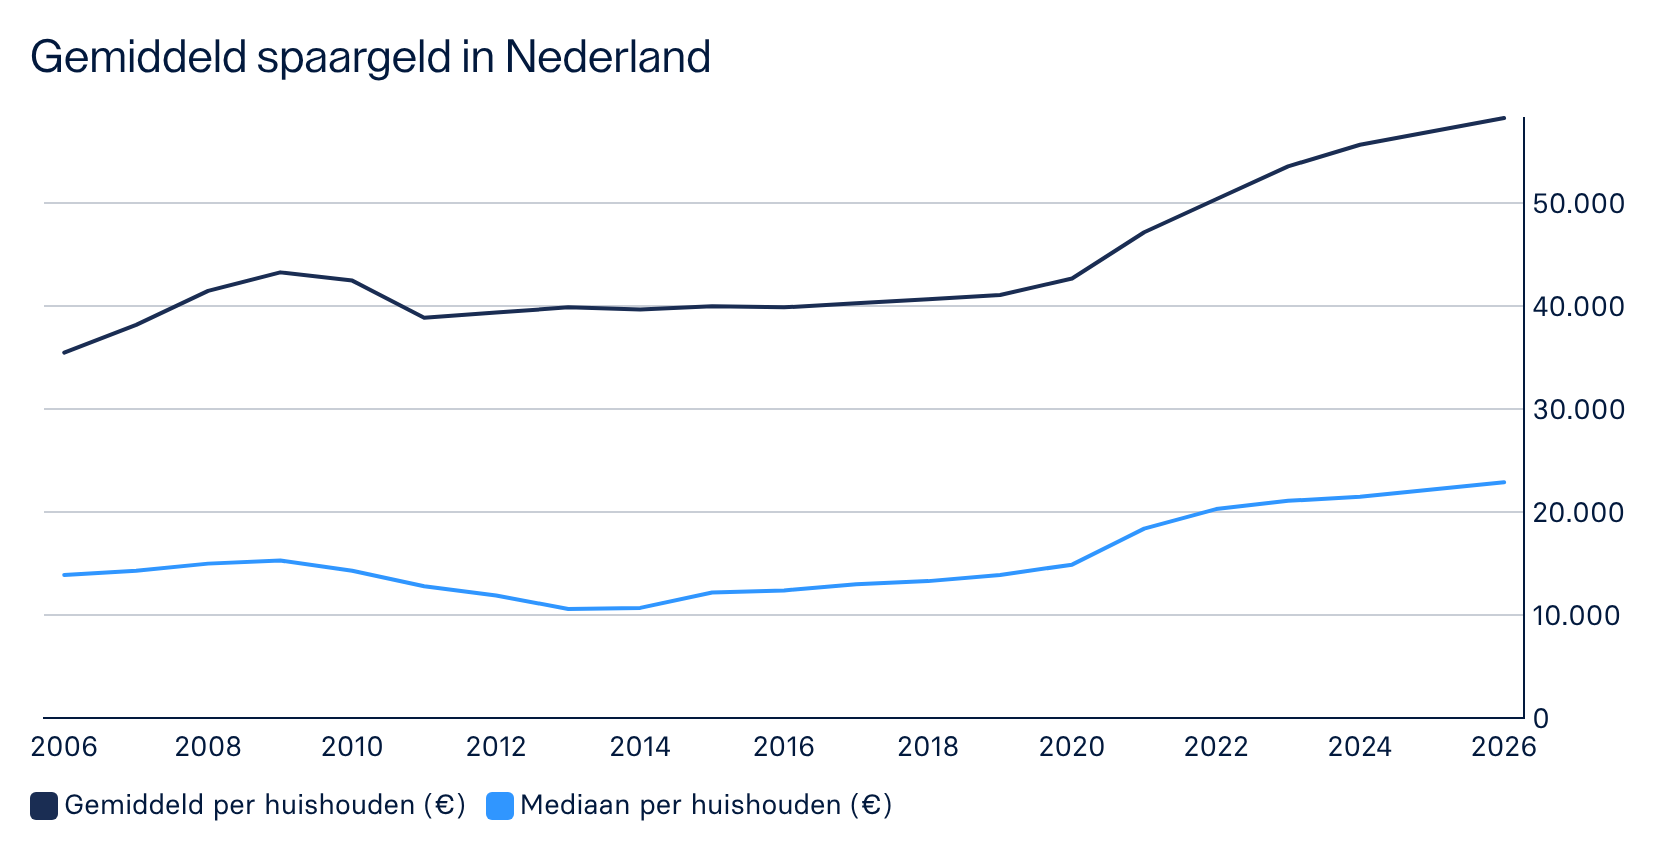
Gemiddeld en mediaan spaargeld per huishouden
Het CBS maakt in de vermogensstatistieken onderscheid tussen het gemiddelde spaargeld en het mediane spaargeld.
Het gemiddelde spaargeld wordt berekend door het totale spaarsaldo te delen door het totale aantal huishoudens te delen.
Het mediane spaargeld is het exacte, middelste bedrag wanneer je het spaarsaldi van Nederlanders van laag naar hoog sorteert. Precies de helft van de Nederlandse huishoudens heeft minder spaargeld en de andere helft heeft meer spaargeld.
Het gemiddelde spaargeld per huishouden steeg van € 55.700 in 2024 naar € 58.300 in 2025. Dat is een toename van 4,70%.
Het mediane spaargeld steeg met 6,50%: van € 21.500 in 2024 naar € 22.900 in 2025.
Tabel: spaartegoeden in 2024 en 2025
Totaal spaartegoed | € 452,6 miljard | € 478,2 miljard | +5,7% |
Gemiddeld spaargeld per huishouden | € 55.700 | € 58.300 | +4,7% |
Mediaan spaargeld per huishouden | € 21.500 | € 22.900 | +6,5% |
Haal meer rendement uit je spaargeld: kijk over de grens
Nederlandse spaartegoeden bereikten opnieuw recordhoogtes in 2025. Toch haalt de gemiddelde spaarder lang niet het maximale uit diens spaargeld.
Als geld op een spaarrekening blijft staan die een aanzienlijk lagere spaarrente oplevert dan de inflatie, verliest je vermogen aan koopkracht. En op een lopende rekening brengt geld in veel gevallen helemaal geen rente op.
Bij veel Nederlandse grootbanken, waar nog steeds 80% van al het Nederlands spaargeld is ondergebracht, levert sparen momenteel niet meer dan 1,60% per jaar aan variabele rente op.
Bij veel andere Europese banken ligt de rente veel hoger, via Raisin profiteer je nu bijvoorbeeld van variabele rentes tot 2,45% per jaar. Verken dus eens je spaarmogelijkheden over de grens. Via Raisin open je gratis spaarrekeningen bij meer dan 60 Europese banken en is je geld net zo veilig als bij een Nederlandse bank.
Als je genoeg spaargeld op een vrij opneembare spaarrekening hebt staan, kun je ook overwegen om het overtollige deel op een spaardeposito te stallen. Hierbij zet je een deel van je spaargeld voor een vaste periode vast, bijvoorbeeld voor 1 jaar, 2 jaar of 3 jaar. De rente staat vast gedurende de looptijd, dus je weet precies waar je aan toe bent.
Spaar tegen hoge rentes bij Raisin
Vergelijk de mogelijkheden voor een hogere rente op je spaargeld. Spaar bij de Europese partnerbanken van Raisin en ontvang rentes tot 3,91% per jaar.
Lange tijd was het ingewikkeld of zelfs onmogelijk om als Nederlander een spaarrekening te openen in het buitenland. Via één account bij Raisin open je nu gemakkelijk, online en helemaal gratis een vrij opneembare spaarrekening en/of spaardeposito bij onze partnerbanken.
Spaar in het buitenland
Betrouwbaar nieuws? ✅ Voeg Raisin toe als voorkeursbron in Google. Met deze optie kun je instellen dat je publicaties van Raisin vaker terugziet in je Google-zoekresultaten en het nieuwsoverzicht. Meer informatie →


Als Pionier für Spar-, Investment- und Altersvorsorgeprodukte ermöglichen wir Privatkunden einen unkomplizierten Zugang zu globalen Einlagen- und Kapitalmärkten – ein Vorteil, der auch Finanzinstitute stärkt.
Aanbod van Raisin
Over Raisin
Sparen en rente
Financieel en fiscaal
Aanbod van Raisin
Over Raisin
Sparen en rente
Financieel en fiscaal
© 2026 Raisin SE, Berlin
