
ECB-rentebesluiten in 2026 en 2027
Na een periode van renteverlagingen in 2025 heeft de ECB het roer omgegooid: door een aanwakkerende inflatie en stijgende energieprijzen is de depositorente inmiddels weer stapsgewijs verhoogd naar 2,50%. Wat zijn de verdere verwachtingen voor de rest van 2026 en 2027? En welke invloed heeft dit rentebesluit op de spaarrentes?

Door:

Nicole van Roekel
Auteur
Nicole van Roekel, Content Manager bij Raisin
Auteur

Jasper Berkhout
Expert
Jasper Berkhout, Financieel onderzoeker bij Raisin
Expert
In het kort:
Tijdens de meest recente vergadering (29 oktober 2026) besloot de ECB de rente stabiel te houden op . De inflatie in de eurozone blijft hardnekkig, maar de ECB wil eerst de effecten van de eerdere rentestap in september afwachten.
Het volgende ECB-rentebesluit wordt verwacht op . De kans dat de rente opnieuw stijgt met 25 basispunten (naar 2,75%) lijkt nu het meest waarschijnlijk.
ECB-president Christine Lagarde maakte tijdens de vergadering in oktober 2026 bekend dat zij begin 2027 vervroegd opstapt.
Wat is de ECB-rente?
De Europese Centrale Bank (ECB) is de centrale bank van de eurozone en verantwoordelijk voor het monetaire beleid voor alle landen die de euro als munteenheid hebben. Dit beleid heeft als doel om een stabiele, gezonde economie te waarborgen. De ECB-rente heeft hier een grote invloed op, omdat het een bepalende factor is voor de waardering van de euro ten opzichte van andere valuta.
De rente die de ECB vaststelt, is het tarief dat commerciële banken in de eurozone ontvangen wanneer zij hun overtollige tegoeden bij de ECB onderbrengen. Deze banken zijn verplicht dit te doen, zodat er altijd een buffer is die van pas kan komen in tijden van financiële crisis. Op deze tegoeden ontvangen banken een rente. Deze wordt de ECB-depositorente of depositofaciliteit genoemd.
De ECB-rentebesluiten bepalen mede de spaar- en leencondities voor burgers en bedrijven in alle eurolanden.
Wanneer de economie oververhit raakt en/of er is sprake van hoge inflatie, dan is de ECB geneigd om de depositorente te verhogen om de economie en/of de inflatie af te remmen. Het doel? De inflatie terug te dringen naar de gewenste 2% per jaar. In tijden van recessie zal de ECB doorgaans de rente verlagen om de economie juist te stimuleren.
Meest recente ECB-rentebesluit
Het meest recente ECB-rentebesluit werd genomen op 29 oktober 2026. De centrale bank besloot om de depositorente ongewijzigd te laten op 2,50%. In september verhoogde de ECB de rente nog. Ondanks dat de inflatie in de eurozone hoog blijft, kiest de ECB nu voor een rentepauze om de effecten van de eerdere renteverhoging af te wachten.
De inflatie in de eurozone steeg in september fors naar 3,8%, opnieuw hoger dan in juli (2,9%) en augustus (3,3%). Daarmee blijft de gemiddelde inflatie nog steeds ver boven het beoogde doel van 2%.
ECB-rentebesluiten door de jaren heen
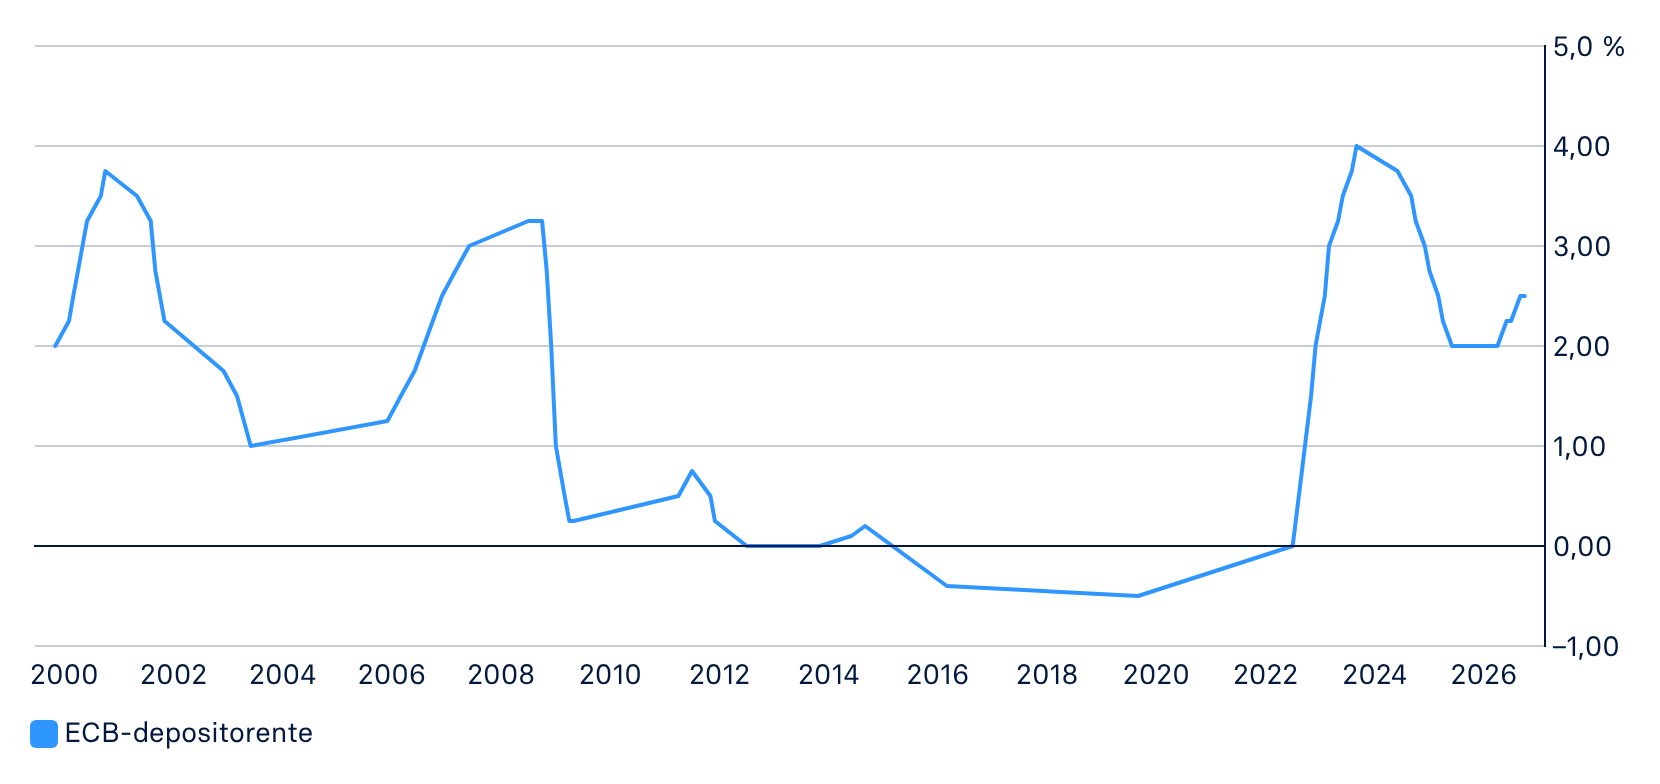
Bron: Europese Centrale Bank
- 2012-2022: De ECB verlaagde de depositorente stapsgewijs tot deze op een nulrente kwam te staan in juli 2012. Elf maanden later, in juni 2013 verlaagde de ECB de rente tot onder nul en vanaf die tijd tot eind juli 2022 hadden spaarders, investeerders en huiseigenaren met een hypotheek te maken met negatieve rentes. Dit hield in dat geld lenen spotgoedkoop was en spaarders weinig tot geen rente op hun spaargeld ontvingen en in sommige gevallen zelfs geld toe moesten leggen.
- 2022-juni 2024: Door de hoge inflatie in 2022, besloot de ECB de rente te verhogen. Binnen een jaar wist de ECB de rente in negen significante stappen te verhogen van 0% tot 4,00% in september 2023. Deze rente bleef maandenlang gelden, tot begin juni 2024.
- Juni 2024: Op 6 juni 2024 kondigde de ECB de eerste rentedaling in vijf jaar aan. De depositorente, de belangrijkste rente van de ECB, daalde met 0,25 procentpunt van 4,00% naar 3,75%. Op 12 september 2024 volgde een tweede verlaging. De ECB-rente werd opnieuw met 0,25 procentpunt verlaagd. Op 17 oktober 2024 volgde nog een verlaging van 0,25 procentpunt, net als op 12 december 2024.
- 2025: Ook 2025 startte op 30 januari met een renteverlaging van 25 basispunten, gevolgd door nog een verlaging van 25 basispunten op 6 maart, 17 april en 5 juni. Tijdens de laatste vergaderingen in juli, september, oktober en december werd besloten de rente niet verder te verlagen. De depositorente bleef op 2,00% staan.
- 2026: Ook tijdens eerste ECB-vergaderingen in 2026 werd besloten de depositorente te handhaven op 2,00%. Pas in juni 2026 besloot de ECB de rente voor het eerst te verhogen (naar 2,25%), aangezien de inflatie de laatste maanden fors steeg. Na een rentepauze in juli en zomerstop in augustus, besloot de ECB de rente in september verder te verhogen naar 2,50%, omdat de inflatie hardnekkig blijft.
Laatste nieuws over de ECB:


Verwachte ECB-rente in 2026 en 2027
Voor 2026 verwacht de ECB nu een inflatie van zo'n 3%. Dat is aanzienlijk hoger dan in de December-projectie werd voorspeld (1,9%), te wijten aan de hogere energieprijzen door de onrust in het Midden-Oosten.
De hogere, verwachte inflatiecijfers zorgden ervoor dat de ECB in juni en september de rente al verhoogde. Na de rentepauze in oktober, houdt de markt wel rekening met een verhoging van 25 basispunten in december. Dat betekent dat de ECB-rente eind 2026 op 2,75% uit zou komen.
Voor 2027 wordt een inflatie van 2,5% voorspeld en voor 2028 komt de inflatie volgens de ECB uit op 2,1%. Voor de eerste helft van 2027 gaat de markt nu voornamelijk uit van een rente tussen de 2,75% en 3,00%.
De economische groei in de eurozone blijft naar verwachting bescheiden: de ECB rekent nu op zo'n 0,9% groei in 2026, 1,4% in 2027 en 1,5% in 2028.
Aankomende ECB-rentebesluiten (in 2026 en 2027)
Ben je benieuwd of er vandaag een ECB-rentebesluit is en hoe laat? In de tabel hieronder zie je wanneer je het volgende ECB-rentebesluit kunt verwachten. Het laatste rentebesluit van de ECB in 2026 staat gepland op 9 december 2026. Na elke vergadering wordt het monetaire beleid om 14.15u gepubliceerd en begint de persconferentie om 14.45u.
De verwachtingen zijn gebaseerd op de voorspellingen uit de ECB Watch Tool. Deze tool voorspelt hoe groot de kans is dat de Europese Centrale Bank (ECB) de rente gaat verhogen of verlagen, op basis van de handel in €STR Futures (het tarief waartegen Europese banken elkaar kortlopend geld lenen).
17 december 2026 | 2,75% |
4 februari 2027 | 2,75% |
18 maart 2027 | 3,00% |
29 april 2027 | 3,00% |
10 juni 2027 | Nog niet bekend |
22 juli 2027 | Nog niet bekend |
9 september 2027 | Nog niet bekend |
28 oktober 2027 | Nog niet bekend |
16 december 2027 | Nog niet bekend |
ECB-rentebesluiten en Nederlandse grootbanken
Het is in principe de bedoeling dat Europese banken de spaarrente aanpassen aan het rentebesluit van de ECB. Toch doen Nederlandse banken dat maar mondjesmaat, terwijl veel de rente bij veel andere Europese banken veel meer in lijn is met het ECB-beleid.
Dat komt doordat de concurrentie op de Nederlandse spaarmarkt beperkt is: 80% van het Nederlands spaargeld is ondergebracht bij de drie grote banken ING, ABN AMRO en Rabobank. Bij Nederlandse grootbanken krijg je momenteel niet meer dan 1,40% rente op vrij opneembaar spaargeld (tot € 100.000), terwijl dat bij de Europese partnerbanken van Raisin kan oplopen tot 2,45% per jaar.
Dat komt doordat de concurrentie op de spaarmarkt in veel andere Europese landen beter is. Zij zijn bereid spaarders hogere rentes te bieden, ook aan Nederlandse spaarders.
Voor Nederlandse spaarders kan het dus interessant zijn om despaarrente verwachtingen in de gaten te houden en vooral ook over de grens te kijken om van aantrekkelijkere spaarrentes te profiteren.
Sparen bij Raisin: tot 3,91% rente per jaar
Bij Raisin spaar je bij meer dan 60 partnerbanken in Europa tegen aantrekkelijke rentes tot 3,91% p.j. Spaargeld is beschermd tot € 100.000 per bank en per rekeninghouder onder het nationale depositogarantiestelsel van het betreffende land, net als in Nederland. Een Raisin-account openen is helemaal gratis.
Na het openen van je account kun je onbeperkt spaarrekeningen en spaardeposito's openen tegen hoge rentes uit de hele EU.
Vergelijk spaarrentes


Als Pionier für Spar-, Investment- und Altersvorsorgeprodukte ermöglichen wir Privatkunden einen unkomplizierten Zugang zu globalen Einlagen- und Kapitalmärkten – ein Vorteil, der auch Finanzinstitute stärkt.
Aanbod van Raisin
Over Raisin
Sparen en rente
Financieel en fiscaal
Aanbod van Raisin
Over Raisin
Sparen en rente
Financieel en fiscaal
© 2026 Raisin SE, Berlin
