

Raisin RenteBoost
3,05%p.j.
Zowel de Europese Centrale Bank als de Federal Reserve verhoogden afgelopen weken hun rentes. Deze renteverhogingen hebben direct effect op de kapitaalmarkt en sijpelen door naar de spaar- en hypotheekrentes, die de afgelopen week verder zijn gestegen.

Door:

Auteur
Auteur
De ECB en Federal Reserve hebben de beleidsrentes recent verhoogd om de inflatie te beteugelen.
De is gedurende september fors opgelopen tot boven de 3,6%.
Ook stijgen, via Raisin met uitschieters naar 3,75% p.j. op spaardeposito's.
De blijft ook oplopen en steeg afgelopen week naar voor een NHG-hypotheek met een rentevaste periode van 10 jaar.
De monetaire verkrapping door centrale banken zet door.
De Europese Centrale Bank verhoogde op 10 september de tarieven om de aanhoudende inflatiedruk in de eurozone te temperen.
Een week later nam de Amerikaanse Federal Reserve een vergelijkbaar besluit door de rente eveneens verder op te schroeven met 25 basispunten.
Beide centrale banken geven hiermee een duidelijk signaal af aan de financiële markten: geld blijft voorlopig duurder. De verhogingen werken direct door in de bancaire herfinancieringskosten en vormen de basis voor de ontwikkeling van de kortlopende en langlopende marktrentes.
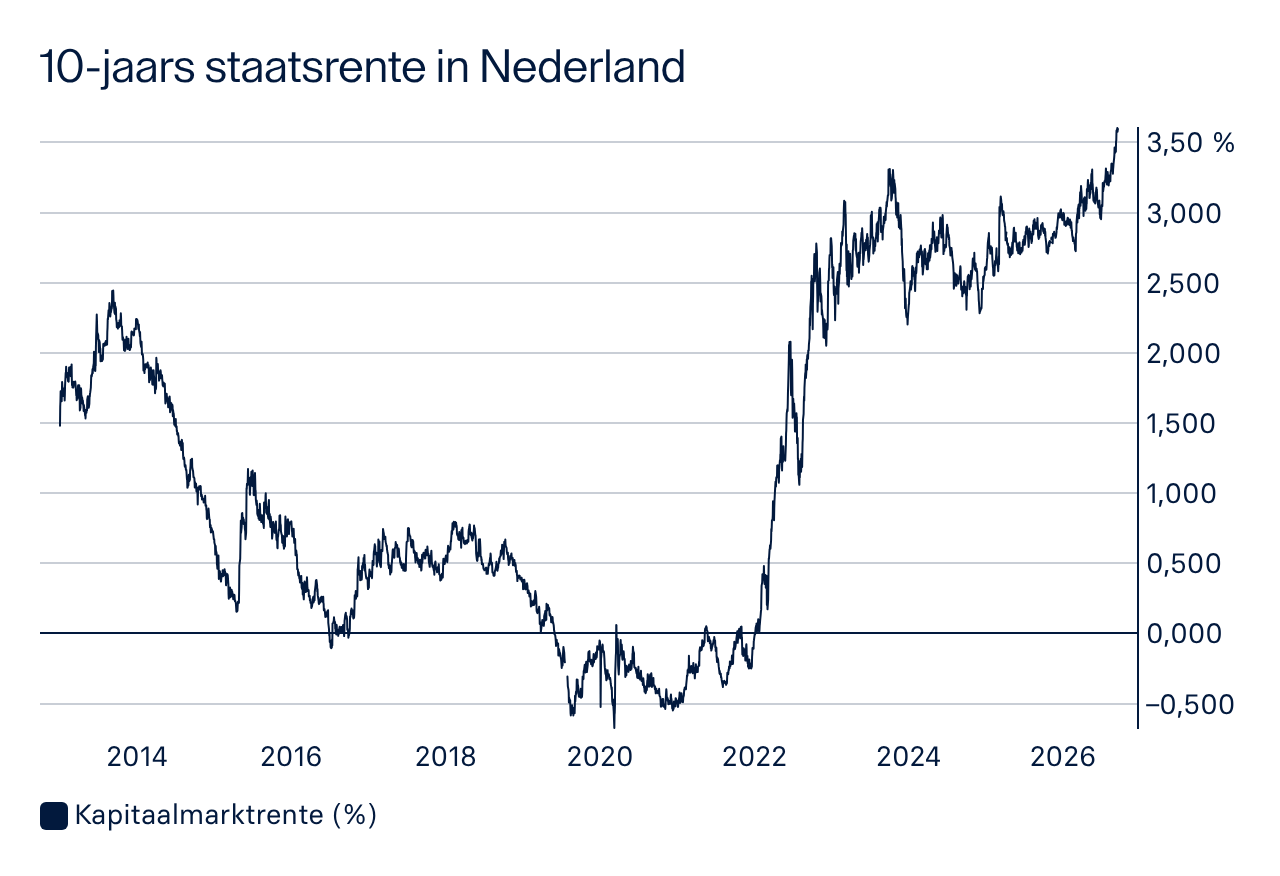
In het spoor van de centrale banken liet de Nederlandse kapitaalmarktrente in september 2026 een gestage stijging zien.
Waar de rente op tienjarige staatsobligaties begin september nog op 3,411% opende, sloot het tarief op 24 september op 3,689%. De kapitaalmarktrente is het rendement op langlopende staatsobligaties. Beleggers en institutionele partijen eisen een hoger rendement wanneer zij verwachten dat de inflatie en de beleidsrentes van de centrale banken langer op een hoog niveau blijven, zoals nu het geval is.
Omdat overheden en banken op deze kapitaalmarkt hun langlopende middelen aantrekken, geldt dit tarief als een belangrijke benchmark voor de rentes die consumenten betalen (bijvoorbeeld voor hypotheken) en ontvangen (op spaargeld).
Dat het renteverschil tussen de bekende Nederlandse banken en buitenlandse Europese banken nog altijd aanzienlijk is, kwam afgelopen week uitgebreid aan bod in de uitzending van Radar.
Nederlandse consumenten laten geld liggen door hun spaargeld bij traditionele banken te laten staan, terwijl Europese partnerbanken aanzienlijk hogere rentes bieden.
Bij onze Europese partnerbanken zien we over de gehele linie een stijging van de spaarrentes:
Variabele rente: De hoogste variabele spaarrente bij Raisin staat momenteel op 2,20% per jaar. Met Raisin RenteBoost ontvangen nieuwe klanten gedurende de eerste 3 maanden zelfs gegarandeerd 3,05% per jaar.
1-jaars deposito: Voor een looptijd van 1 jaar lopen de rentes bij Raisin op tot 3,45% per jaar.
Lange termijn deposito: Wie de rente voor een langere periode wil vastzetten, profiteer bij 3 banken van maar liefst 3,75% per jaar.
De stijgende kapitaalmarktrente trekt ook de hypotheekrentes verder omhoog. Geldverstrekkers moeten immers meer betalen om leningen op de kapitaalmarkt te financieren en rekenen deze hogere kosten door aan de consument.
Voor een populaire rentevaste periode van 10 jaar met NHG liep het gemiddelde tarief afgelopen week op naar 4,38% (bron: Van Bruggen Adviesgroep). Ter vergelijking: begin september lag dit tarief nog op 4,17%.
Ook bij langere rentevastperiodes van 20 jaar en 30 jaar was sprake van stijgingen tot de 4,67% tot 4,69%.
Historisch gezien herinneren deze rentestanden aan de niveaus rond 2008 en de periode kort na de financiële crisis. Het contrast met de historisch lage rentes uit 2021 (toen tarieven onder de 1% doken) is daarmee bijzonder groot.
Voor spaarders is het huidige financiële klimaat gunstig: de combinatie van verhoogde ECB-rentes en een stijgende kapitaalmarktrente zorgt ervoor dat banken aantrekkelijke vergoedingen bieden op spaarproducten.
Echter blijft de inflatie hoog, waardoor spaargeld in koopkracht afneemt als het op een spaarrekening blijft staan met een rente die lager is dan de inflatie. Via diverse Europese partnerbanken profiteren Nederlandse spaarders van rentes die hoger liggen dan de inflatie op spaardeposito’s, waar de rente vaststaat gedurende de looptijd.
Voor huizenkopers betekent de opgelopen marktrente daarentegen dat lenen duurder is geworden en de maandlasten flink kunnen toenemen door de gestegen hypotheekrentes.
Je spaargeld is bij elke bank beschermd tot € 100.000 per rekeninghouder onder het nationale depositogarantiestelsel van het land waar de bank gevestigd is, net als in Nederland.
Betrouwbaar nieuws? ✅ Voeg Raisin toe als voorkeursbron in Google. Met deze optie kun je instellen dat je publicaties van Raisin vaker terugziet in je Google-zoekresultaten en het nieuwsoverzicht. Meer informatie →

© 2026 Raisin SE, Berlin


