
Spaarrente verwachting november: stabiele rentes en kans op stijging
De ECB houdt de rente voorlopig gelijk: vorige week werd een pauze ingelast en een nieuw besluit volgt pas in december. Wat betekent dit voor de spaarrentes in november? Blijven de rentes stabiel of kun je zelfs nog rekenen op een stijging? We zetten de actuele ontwikkelingen en de vooruitzichten voor je op een rij.
Door:

Nicole van Roekel
Auteur
Nicole van Roekel, Content Manager & Copywriter bij Raisin
Auteur
In het kort:
De de beleidsrente op 29 oktober gelijk op . De markt rekent in op een , waardoor verschillende Europese banken hun rentes komende maand mogelijk al verhogen.
verhoogden afgelopen maand vooral hun , terwijl als enige ook de variabele rente licht verhoogde naar maximaal 1,60% per jaar.
bieden nog steeds aanzienlijk hogere spaarrentes dan de Nederlandse grootbanken, via Raisin .
Wat het rentebesluit van de ECB betekent voor november
De Europese Centrale Bank heeft eind oktober besloten om de beleidsrente ongewijzigd te laten op 2,50%. In november staat er geen nieuw ECB-rentebesluit op de agenda; pas in december komt het bestuur van de centrale bank opnieuw bijeen.
De financiële markten houden voor die vergadering al sterk rekening met een renteverhoging. Volgens de ECB Watch Tool, die de renteverwachting monitort op basis van verhandelde ECB-futures, is de kans nu 82% dat de rente in december omhoog gaat naar 2,75%.
De ECB-rente heeft een directe invloed op de rentes die spaarders op hun spaarrekening ontvangen. Nu de rente stabiel is gebleven, maar de markt wel anticipeert op een renteverhoging in december, betekent dit dat spaarders kunnen rekenen op stabiele tot licht stijgende rentes.
Banken wachten namelijk zelden tot het officiële besluit van de ECB definitief is. Zodra de markt anticipeert op een opwaartse stap, passen veel banken hun rentetarieven vooraf al aan. Daardoor is de algemene spaarrente verwachting voor november gunstig.
ECB-rentebesluiten door de jaren heen
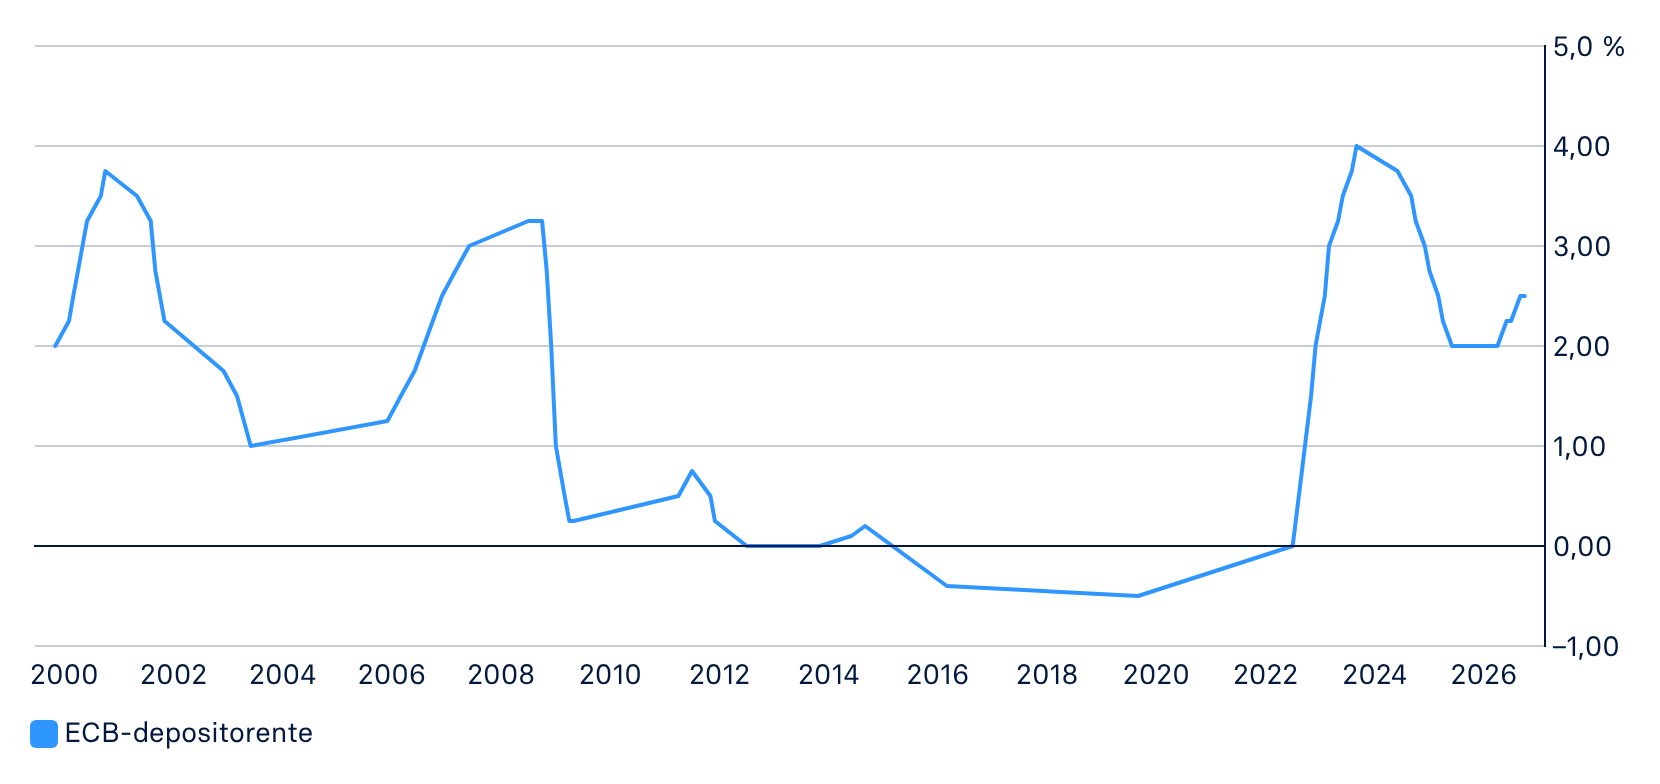
Bron: Europese Centrale Bank
Nederlandse grootbanken verhogen rentes op deposito's
In Nederland reageerden de drie grootste banken afgelopen maand eindelijk op de stijgende ECB-rente. Zowel ABN AMRO als ING en Rabobank pasten hun rentes aan op spaardeposito’s. Over de gehele linie stegen de rentes.
Toch bleven aanpassingen op vrij opneembare rekeningen grotendeels uit, met één uitzondering: Rabobank verhoogde de variabele spaarrente met 0,10 procentpunt op alle drie haar vaste spaarstaffels. Daar ontvangen spaarders nu maximaal 1,60% per jaar (op spaartegoeden tot € 10.000).
Hogere rente bij buitenlandse banken
Hoewel de verhoging bij deze grootbanken natuurlijk een welkome stap is voor klanten, blijft het verschil tussen de traditionele Nederlandse banken en andere Europese banken aanzienlijk.
Wie over de landsgrenzen kijkt, ziet dat de spaarrente in andere EU-landen al jaren een stuk hoger ligt. In veel andere Europese landen is er aanzienlijk meer concurrentie dan op de Nederlandse spaarmarkt, waardoor banken in deze landen veel meer meebewegen met de ECB-rente en concurrerendere spaarrentes bieden.
Via Raisin kunnen ook Nederlandse spaarders profiteren van deze hogere rentes. Via één account kun je verschillende spaarrekeningen en spaardeposito’s openen bij meer dan 60 banken in Europa. De rente via Raisin loopt momenteel op tot wel 3,91% per jaar.
Terwijl de Nederlandse grootbanken blijven steken op maximaal 1,60% variabele rente, pak je via Raisin tijdelijk meer dan het dubbele. Met Raisin RenteBoost ontvangen nieuwe klanten de eerste 3 maanden gegarandeerd 3,30% rente per jaar; één van de hoogste actierentes van dit moment. Overstappen is niet nodig: je behoudt gewoon je huidige betaal- en spaarrekening en opent de gratis RenteBoost-rekening er eenvoudig naast.
Actie voor nieuwe klanten: 3,30% rente p.j.
Maak kennis met Raisin via onze exclusieve RenteBoost spaarrekening voor nieuwe klanten. Je ontvangt de eerste 3 maanden gegarandeerd 3,30% rente per jaar.
Open nu een rekening


Als Pionier für Spar-, Investment- und Altersvorsorgeprodukte ermöglichen wir Privatkunden einen unkomplizierten Zugang zu globalen Einlagen- und Kapitalmärkten – ein Vorteil, der auch Finanzinstitute stärkt.
Aanbod van Raisin
Over Raisin
Sparen en rente
Financieel en fiscaal
Aanbod van Raisin
Over Raisin
Sparen en rente
Financieel en fiscaal
© 2026 Raisin SE, Berlin
