
Hypotheekrente verwachting 2026, 2027 en daarna
De hypotheekrente is één van de belangrijkste factoren bij het kopen, verkopen of behouden van een huis. Met een stijgende inflatie, ECB-renteverhogingen en geopolitieke ontwikkelingen verandert het speelveld snel. Benieuwd wat de hypotheekrente gaat doen in 2026, 2027 en daarna? Je leest het in dit artikel.

Door:

Nicole van Roekel
Auteur
Nicole van Roekel, Content Manager bij Raisin
Auteur

Jasper Berkhout
Expert
Jasper Berkhout, Financieel onderzoeker bij Raisin
Expert
In het kort:
De hypotheekrente steeg in 2026 fors door aanhoudende geopolitieke spanningen en de stijgende kapitaalmarktrente. De is dat de in en verder kan stijgen.
, het van de en / zijn van invloed op de hypotheekrente.
Voor tot blijft de rente naar verwachting historisch gezien , maar is de hypotheekrente met percentages van ruim boven de 4% aanzienlijk hoger dan het 'dieptepunt' in 2021, toen de hypotheekrente rond de 1% schommelde.
Ontwikkeling hypotheekrentes
Hypotheekrente verwachting voor 2026
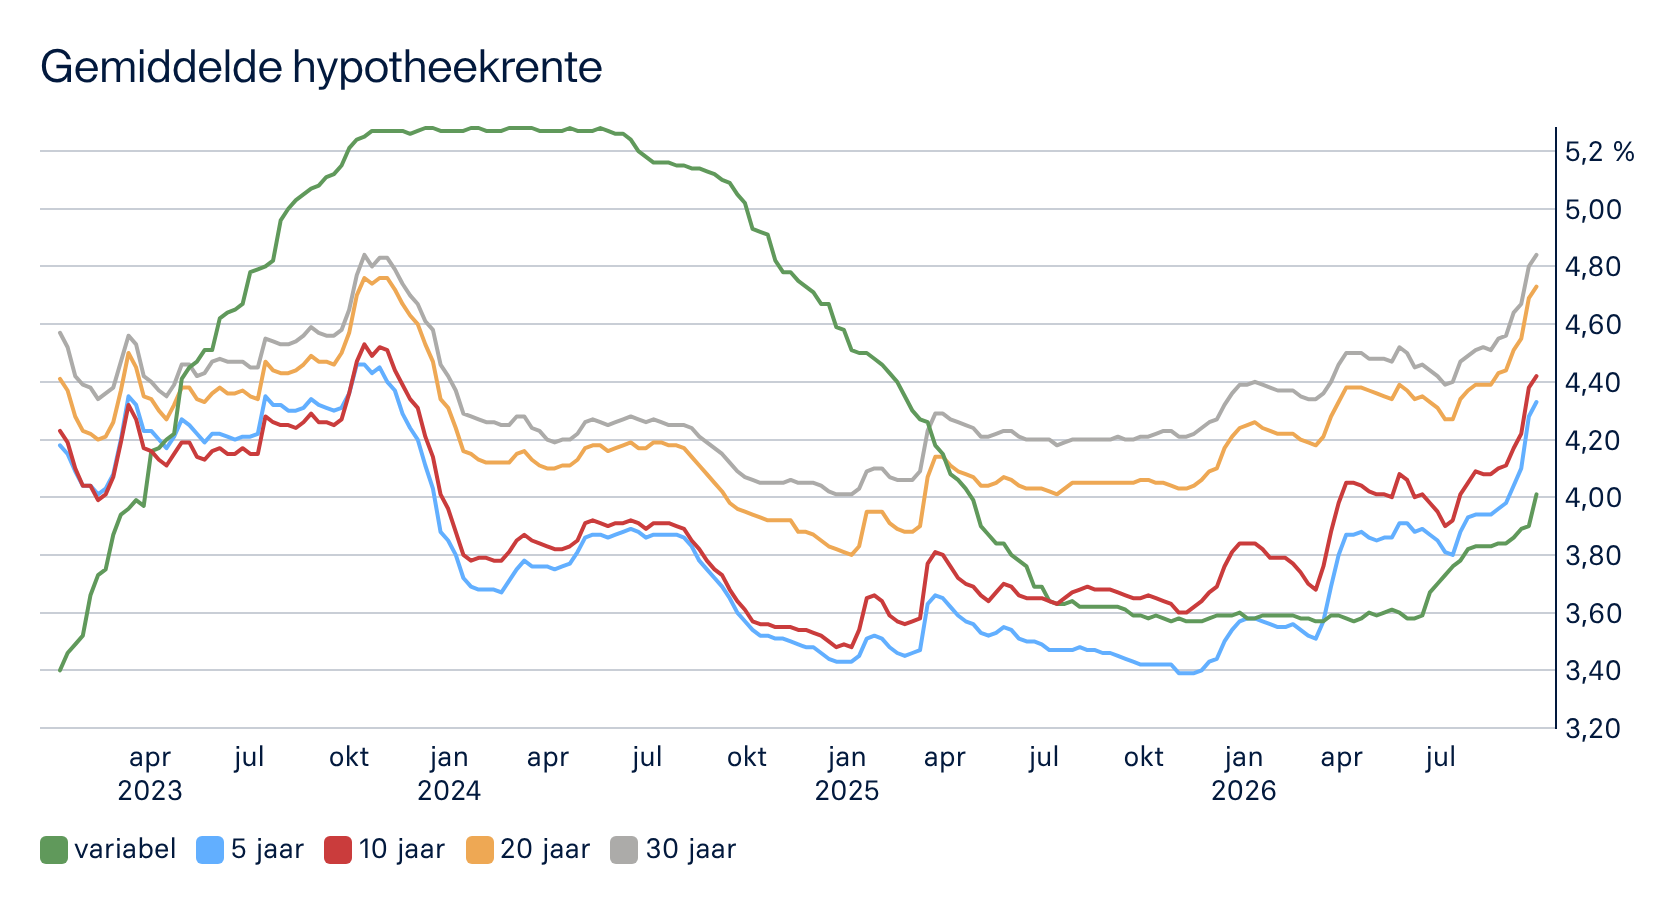
De hypotheekrentes stegen in 2026 door de stijgende ECB-rentes en de oplopendekapitaalmarktrente. De inflatie in de eurozone blijft hoog en dus heeft de ECB in 2026 twee renteverhogingen doorgevoerd in juni en september. De markt rekent op nog één of twee renteverhogingen later dit jaar.
En dat heeft ook gevolgen voor de kapitaalmarktrente en daarmee de hypotheekrente. In juli kwam de gemiddelde hypotheekrente voor een NHG-hypotheek van 10 jaar voor het eerst boven de 4% uit. Eind september is de rente op deze rentevaste periode al gestegen naar 4,42%.
Hypotheekrentes die richting de 5% gaan, lijken zeker een mogelijkheid in 2026. Op een hypotheek met een rentevaste periode van 20 of 30 jaar betaal je nu al bijna 4,70%. De verwachting is dat de hypotheekrente in het laatste kwartaal van 2026 nog verder kan oplopen, al zal de stijging naar verwachting minder fors zijn dan de laatste weken.
Welke factoren zijn momenteel van invloed op de hypotheekrente?
- Inflatie: De inflatie in de eurozone is de afgelopen maanden fors opgelopen, door de onrust in het Midden-Oosten. De ECB houdt nu rekening met een inflatie van 3,0% in 2026, mede door aanhoudende prijsdruk in de dienstensector en geopolitieke onzekerheden.
ECB-rentebeleid: Vanwege de aanwakkerende inflatie heeft de ECB de rente tijdens de vergaderingen in juni en september verhoogd met 25 basispunten. Dit heeft ook gevolgen voor de spaarrentes en hypotheekrentes, die met de ECB-rente meestijgen.
Kapitaalmarktrente: de kapitaalmarktrente is een belangrijke factor voor rentes met een langere looptijd. Dit is het rentepercentage waartegen overheden of bedrijven langlopende leningen kunnen afsluiten op internationale financiële markten. De hypotheekrente volgt de beweging van de kapitaalmarktrente op de voet. In de loop van 2026 is de kapitaalmarktrente gestegen door de onrust in het Midden-Oosten en schommelt deze aan het einde van het derde kwartaal van 2026 al boven de 3,60%.
Wereldwijde onzekerheid: Geopolitieke ontwikkelingen zorgen voor marktonrust, wat de rente kan beïnvloeden. In de praktijk zie je vaak dat directe marktonrust een kortdurende stijging van de rente veroorzaakt, gevolgd door stabilisatie of daling als de economie vertraagt en centrale banken mogelijk de rente juist weer verlagen om de economie te ondersteunen.
Verwachting hypotheekrente 2027 tot 2030
Na 2026 staat de renteontwikkeling onder druk doordat de inflatie naar verwachting hoger blijft dan gehoopt. De ECB heeft haar inflatieverwachting voor 2026 opgetrokken naar 3,0%, met name door aanhoudende prijsdruk in de dienstensector en aanhoudende geopolitieke spanningen. Pas in de jaren daarna beweegt de geldontwaarding langzaam richting het ECB-streefcijfer van 2%, met ramingen van 2,5% in 2027 en 2,1% in 2028.
Omdat de centrale bank de beleidsrente daardoor langer hoog zal houden, schatten analisten dat de kapitaalmarktrente en de hypotheekrente in de periode 2027-2030 schommelt op een niveau tussen de 3% en 4%.
Aanzienlijke rentedalingen zijn op de korte tot middellange termijn vrijwel uitgesloten, tenzij een plotselinge economische crisis de ECB dwingt tot noodinterventies. Een terugkeer naar de historisch lage hypotheekrentes van 1% tot 2% uit de periode 2015-2021 ligt voor de komende decennia dan ook niet in de lijn der verwachting.
Verwachting hypotheekrente na 2030
Voor de periode na 2030 zijn analisten voorzichtiger met hun renteverwachtingen. De prognose voor de komende 10 jaar laat zien dat structurele factoren (zoals vergrijzing, woningtekort en klimaattransities) een opwaartse druk kunnen geven.
Toch kan technologische vooruitgang en productiviteitsgroei ook een drukkend effect hebben op de rente.
Wat zijn de gevolgen van een hoge of lage hypotheekrente?
Maandlasten | Lagere maandlasten voor nieuwe hypotheken | Hogere maandlasten voor nieuwe hypotheken |
Leencapaciteit | Je kunt vaak een hogere hypotheek krijgen | Je leencapaciteit daalt door hogere lasten |
Huizenprijzen | Grotere vraag naar koopwoningen, kans op stijgende huizenprijzen | Minder vraag, huizenprijzen kunnen dalen of stabiliseren |
Oversluiten | Bestaande hypotheken worden vaker overgesloten om te profiteren van lagere rente | Oversluiten alleen zinvol bij veel lagere oude rente, vaak onaantrekkelijk |
Hypotheekrenteaftrek | Minder voordeel door lagere aftrekbedragen | Meer fiscaal voordeel door hogere aftrekbedragen (maar netto kosten zijn vaak alsnog hoger) |
Starters | Toegang tot de woningmarkt makkelijker, maar hogere huizenprijzen maken instappen soms toch lastig | Lagere instapmogelijkheden door hoge maandlasten, prijzen kunnen wat dalen |
Woningmarkt | Meer dynamiek, meer transacties | Minder transacties, markt vertraagt |
Als de hypotheekrente stijgt, stijgt dan ook de spaarrente?
Ja, over het algemeen stijgt de spaarrente mee met de hypotheekrente, al gebeurt dit vaak met enige vertraging. Beide rentetarieven zijn namelijk sterk afhankelijk van het rentebeleid van de Europese Centrale Bank (ECB) en de kapitaalmarkt.
Wanneer de ECB de beleidsrente verhoogt, wordt geld lenen duurder, wat direct leidt tot een hogere hypotheekrente. Tegelijkertijd ontvangen banken meer rente over de reserves die zij bij de ECB stallen. Om meer spaargeld aan te trekken, zullen zij vervolgens de spaarrente verhogen. Omdat veel traditionele banken de hypotheekrente sneller verhogen dan de spaarrente, loont het voor consumenten sterk om via platforms zoals Raisin actief de hogere spaarrentes in het buitenland te vergelijken.
Disclaimer: dit artikel is gebaseerd op actuele inzichten van banken en economische instituten. Toekomstige ontwikkelingen zijn onzeker en er kunnen geen rechten aan deze prognoses worden ontleend. Benieuwd wat de spaarrente gaat doen? Lees ons artikel met up-to-date verwachtingen over de spaarrente.


Als Pionier für Spar-, Investment- und Altersvorsorgeprodukte ermöglichen wir Privatkunden einen unkomplizierten Zugang zu globalen Einlagen- und Kapitalmärkten – ein Vorteil, der auch Finanzinstitute stärkt.
Aanbod van Raisin
Over Raisin
Sparen en rente
Financieel en fiscaal
Aanbod van Raisin
Over Raisin
Sparen en rente
Financieel en fiscaal
© 2026 Raisin SE, Berlin
