

Avida Bank AB
2,37 %p. a.
2025 sank die Sparquote laut Statistik Austria auf 9,9 Prozent. Obwohl Sparerinnen und Sparer in Österreich im europäischen Vergleich überdurchschnittlich viel zurücklegen, verliert ein Großteil ihrer Ersparnisse durch Teuerung und unzureichende Verzinsung auf herkömmlichen Bankkonten schleichend an Kaufkraft.
Die Nettosparquote der Privathaushalte in Österreich liegt im 2. Quartal 2026 bei des verfügbaren Haushaltsnettoeinkommens.
Obwohl Sparerinnen und Sparer erhebliche Beträge zurücklegen, verbleiben über 60 % des liquiden Vermögens auf verzinsungsarmen Konten und verlieren durch die Inflation real an Wert.
Eine Aufteilung der Ersparnisse auf Tages- und Festgeld für den Notgroschen (gesetzlich abgesichert bis zu pro Anlegerin und Anleger sowie Bank) sowie in breit gestreute ETFs kann helfen, der Realzinsfalle entgegenzuwirken.
Die Entwicklung der Sparquote zeigt im mehrjährigen Verlauf deutliche Anpassungen an Krisen, Zinsniveauänderungen und Inflationsschübe.
Q2/2026 | 8,3 % | Moderat sinkender Trend bei stabiler Inflationsrate (Prognose) | Statistik Austria |
Q1/2026 | 8,8 % | Temporär höhere Sparleistung zum Jahresauftakt bei rückläufiger Teuerung | Statistik Austria |
2025 | 9,9 % | Normalisierung der Zinsen, gezielte Umschichtung in Wertpapiere | OeNB / WIFO |
2024 | 11,7 % | Reallohnzuwachs, Zinswende der EZB, verstärktes Vorsichtssparen | OeNB Monatsberichte |
2023 | 8,6 % | Hohe Inflation belastet reales Haushaltsnettoeinkommen | Statistik Austria |
2022 | 8,8 % | Reallohnverluste durch beginnende Teuerung, Aufholkonsum | OeNB / WIFO |
2020 | 14,4 % | Lockdown-bedingte Konsumeinschränkungen („Erzwungenes Sparen“) | Statistik Austria |

Schätzungen von Wirtschaftsforschungsinstituten (WIFO, wiiw) verdeutlichen, dass das Ausmaß des Vorsichtssparens eng mit der allgemeinen Wirtschaftslage verknüpft ist. Monatsberichte der Oesterreichischen Nationalbank (OeNB) belegen zudem: Haushalte mit höherem Einkommen sparen deutlich mehr als jene im untersten Einkommenszehntel.
Die Nettosparquote des Haushaltssektors misst das Verhältnis zwischen der Sparleistung und dem verfügbaren Haushaltsnettoeinkommen (inklusive betrieblicher Versorgungsrechte).
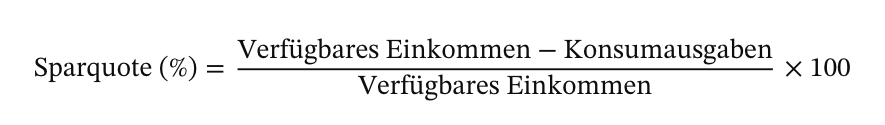
Das verfügbare Einkommen setzt sich aus sämtlichen Einkommensströmen zusammen:
abzüglich direkter Steuern und Sozialabgaben.
Die Volkswirtschaftliche Gesamtrechnung (VGR) und die Sektorkonten der Statistik Austria erfassen diese Daten regelmäßig. Sie unterscheiden dabei strikt zwischen der Konsumquote und der Sparquote als Schlüsselvariablen der Inlandsproduktsberechnung.
In Österreich zeigt sich ein klassisches Spardilemma. Viele Menschen legen zwar regelmäßig Geld zurück, nutzen dafür aber oftmals suboptimale Anlageformen.
Ungeeignetes Anlageverhalten: Über 60 % des liquiden Haushaltsnettovermögens liegt unverzinst oder extrem niedrig verzinst auf Girokonten oder traditionellen Sparbüchern. Klassische österreichische Sparformen wie der Bausparvertrag oder die prämienbegünstigte Zukunftsvorsorge bieten Ihnen nach Abzug der Kosten meist nur noch geringe Erträge.
Kaufkraftverlust durch Realzinsfalle: Wenn die Teuerung (Inflation) den Nominalzins übersteigt, führt dies trotz hoher Sparleistung unweigerlich zu einer schleichenden Entwertung des realen Geldvermögens.
Geringe Risikobereitschaft: Umfrageergebnisse (wie die HFCS-Daten) belegen, dass Sicherheit für österreichische Haushalte das oberste Sparziel bleibt. Wenn Sie jedoch eine Rendite oberhalb der Inflation anstreben, sollten Sie sich langfristig auch mit der Möglichkeit höherer Schwankungen am Kapitalmarkt auseinandersetzen.
Warum legen Sparerinnen und Sparer in Österreich Geld beiseite? Die Entscheidung, ob und wie viel von Ihrem Einkommen Sie sparen, hängt von dem Zusammenspiel verschiedener Einflüsse ab. Grundsätzlich lassen sich diese Bestimmungsgründe in zwei Hauptkategorien unterteilen: Ihre ganz persönlichen Lebensumstände auf der einen Seite und die allgemeinen wirtschaftlichen Rahmenbedingungen auf der anderen Seite.
13. und 14. Monatsgehalt: Eine österreichische Besonderheit ist das steuerlich begünstigte Urlaubs- und Weihnachtsgeld. Viele Haushalte in Österreich sparen nicht gleichmäßig über das Jahr hinweg, sondern nutzen diese Sonderzahlungen gezielt für größere Spar- und Tilgungsschübe.
Lebensphasen: Jüngere Haushalte sparen für einen Notgroschen, während Familien den Immobilienerwerb priorisieren und Ältere Kapital verzehren oder vererben.
Vorsichtsmotive: Haushalte sparen zur Absicherung gegen unvorhergesehene finanzielle Belastungen.
Marktzins: Ein steigendes Zinsniveau erhöht den Anreiz, auf den gegenwärtigen Konsum zu verzichten.
Steuerliche Rahmenbedingungen: Steuersenkungen oder die Abschaffung der kalten Progression erhöhen das verfügbare Einkommen und damit Ihr Sparpotenzial.
Eine bewährte Methode zur Strukturierung Ihrer Finanzen ist die 50/30/20-Aufteilung.
50 % Grundbedürfnisse: Fixkosten, Miete, Lebensmittel
30 % Persönliche Wünsche: Freizeit, Konsum, Urlaub
20 % Sparquote: Notgroschen & langfristiger Vermögensaufbau
Bei einer Sparrate von 20 % bleiben Ihnen 600 € im Monat für den Vermögensaufbau. Wird dieses Geld über zehn Jahre zu einem fixen Zinssatz von 3,50 % p. a. angelegt (zum Beispiel auf ein Festgeldkonto), ergibt sich folgendes Bild unter Berücksichtigung der Kapitalertragsteuer und der Inflation:
Einzahlungen gesamt (10 Jahre) | 72.000 € |
Zinsertrag vor Steuer (3,50 % p. a.) | ca. 14.180 € |
Abzug (25 % KESt auf Zinserträge) | −3.545 € |
Netto-Endvermögen (nominal auf dem Konto) | 82.635 € |
Tatsächlicher Wert (kaufkraftbereinigt)* | ca. 64.500 € |
*Angenommene durchschnittliche Inflation von 2,50 % p. a.
Fazit: Bei einer Verzinsung von 3,50 % p. a. bleibt nach Abzug von 25 % KESt ein Nettozins von 2,625 % p. a. Da dieser knapp über der angenommenen Inflation von 2,50 % liegt, bleibt die Kaufkraft der Ersparnisse erhalten. Liegt der Zins jedoch unter der Inflationsrate (z. B. bei unverzinsten Girokonten), droht ein schleichender Kaufkraftverlust (Realzinsfalle).
Eine durchdachte Strukturierung der Ersparnisse kann Ihnen dabei helfen, den negativen Effekten von Inflation und Niedrigzinsen entgegenzuwirken. Welche Optionen Sie dafür haben, stellen wir Ihnen im Einzelnen vor.
Wenn Sie einen Teil Ihres Vermögens liquide und verlässlich anlegen möchten, bieten Ihnen Zinsportale wie Raisin Zugang zu europäischen Banken mit attraktiven Tages- und Festgeldkonditionen. Ihre Guthaben sind dabei durch die jeweilige gesetzliche Einlagensicherung bis zu 100.000 € pro Bank sowie Anlegerin und Anleger geschützt.
Steuerlicher Hinweis: Ausländische Banken führen die österreichische Steuer nicht ab. Sie müssen diese Zinserträge eigenständig im Rahmen der Einkommensteuererklärung (Formular E1kv) deklarieren.
Um dem langfristigen Kaufkraftverlust durch Inflation zu begegnen, setzen viele österreichische Anlegerinnen und Anleger u. a. auf breit gestreute Aktien-ETFs.
Steuerlicher Hinweis: Erträge aus Wertpapieren und Fonds (Kursgewinne, Dividenden) unterliegen in Österreich einem KESt-Satz von 27,5 %. Wenn Sie in Österreich investieren, sollten Sie auf sogenannte steuereinfache Broker und Banken achten. Das sind inländische Anbieter, die die anfallende KESt auf Zinsen, Dividenden und Kursgewinne vollautomatisch berechnen und direkt an das Finanzamt abführen. Ein manueller Aufwand bei der Steuererklärung entfällt für Sie komplett.
Die durchschnittliche Nettosparquote privater Haushalte in Österreich ist nach aktuellen Daten von Statistik Austria 8,3 % des verfügbaren Haushaltsnettoeinkommens im 2. Quartal 2026.
Sie berechnet sich aus dem zurückgelegten Betrag (verfügbares Einkommen abzüglich Konsumausgaben) geteilt durch das gesamte verfügbare Haushaltsnettoeinkommen, multipliziert mit 100.
Während in Deutschland die Daten vom Statistischen Bundesamt (Destatis) erhoben werden, nutzt Österreich die Datenreihen der Statistik Austria. Beide Länder sparen im internationalen Vergleich überdurchschnittlich viel, unterscheiden sich jedoch in der detaillierten Abgrenzung der Sektorkonten und durch Besonderheiten wie das 13. und 14. Gehalt.
Die Konsumquote beschreibt den prozentualen Anteil des verfügbaren Einkommens, der für den unmittelbaren Verbrauch (Güter, Dienstleistungen, Miete) aufgewendet wird. Die Sparquote ist der Gegenpart: Zusammen ergeben Konsumquote und Sparquote stets 100 % des verfügbaren Einkommens.
Risikohinweis: Jede Anlage am Kapitalmarkt ist mit Chancen und Risiken behaftet. Der Kurs der Anlagen kann steigen oder fallen. Im äußersten Fall kann es zu einem vollständigen Verlust des angelegten Betrages kommen.
Melden Sie sich für unseren kostenlosen Newsletter an und sichern Sie sich den entscheidenden Vorteil:
Zins-Alarm: Spitzenkonditionen für Tages- und Festgeld sofort im Posteingang.
Exklusive Angebote: Verpassen Sie keine Bonusaktionen mehr.
Experten-Wissen: Bleiben Sie über die neuesten Finanznnachrichten auf dem Laufenden.

© 2026 Raisin Bank AG, Frankfurt a.M.


