
Droits de succession 2026 : guide complet des frais, abattements et barèmes
En France, la fiscalité des successions est l'une des plus structurées d'Europe. Comprendre ses mécanismes est essentiel pour protéger le capital transmis et éviter que les liquidités reçues ne perdent de leur valeur, surtout dans le contexte économique de 2026.
Écrit et vérifié par :
Experte financière
Experte financière
Auteur
Auteur
Auteur
Auteur
À retenir
il faut différencier les droits de succession (impôt d'État) des frais de notaire (rémunération de l'officier).
les abattements ( en ligne directe) et les barèmes progressifs restent les piliers du calcul.
avec un à depuis 1er août 2026, placer les liquidités héritées sur un (jusqu’à via ) constitue une option pour protéger son capital.
Quel est l'abattement pour une succession en 2026 ?
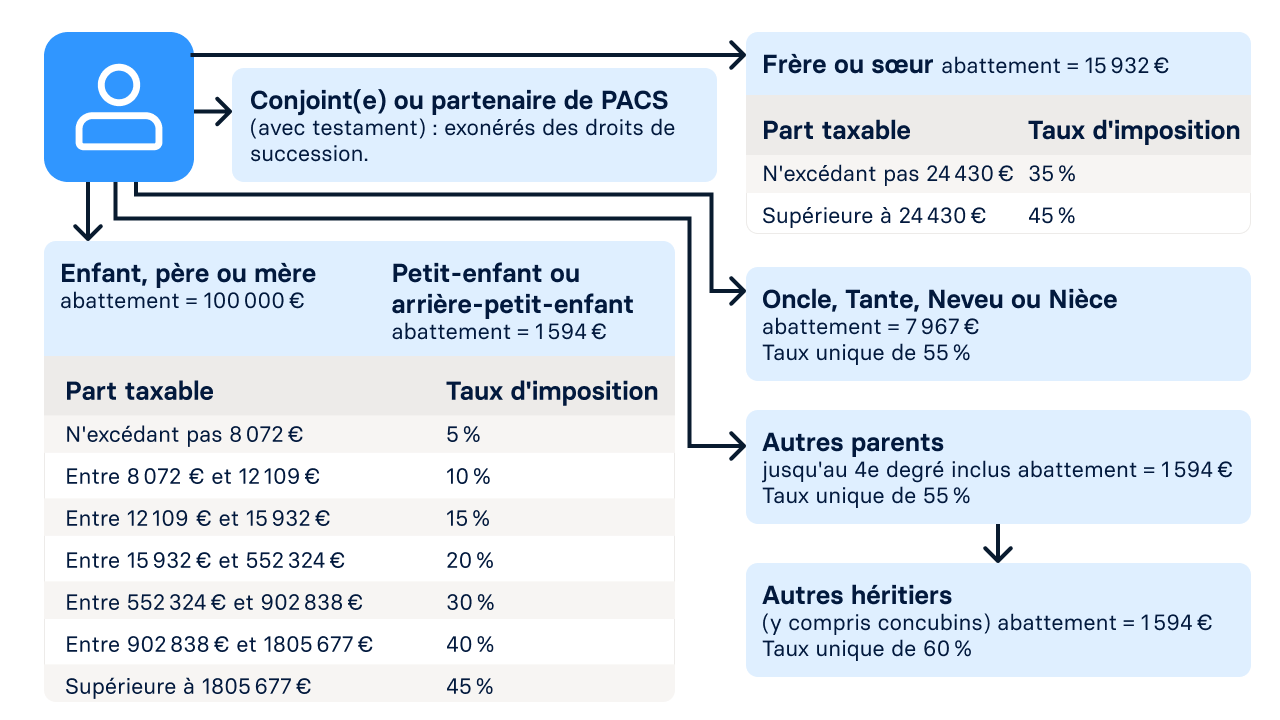
L'abattement est la part du patrimoine exonérée d'impôt. Il dépend du lien de parenté et intègre les donations faites les 15 dernières années.
Abattements selon le lien de parenté en 2026
Enfant / parent | 100 000 € | Tous les 15 ans |
Petit-enfant | 31 865 € | Tous les 15 ans |
Héritier en situation de handicap | 159 325 € | Cumulable avec l’abattement de parenté |
Frère / sœur | 15 932 € | - |
Neveu / nièce | 7 967 € | - |
Tiers / concubin | 1 594 € | - |
Le barème des droits de succession en ligne directe (parents-enfants)
Après abattement, la part taxable est soumise à un barème progressif maintenu par la Loi de Finances 2026.
Barème 2026 pour les successions en ligne directe
Jusqu'à 8 072 € | 5 % |
De 8 073 € à 12 109 € | 10 % |
De 12 110 € à 15 932 € | 15 % |
De 15 933 € à 552 324 € | 20 % |
De 552 325 € à 902 838 € | 30 % |
De 902 839 € à 1 805 677 € | 40 % |
Plus de 1 805 677 € | 45 % |

Droits de succession sur la maison : comment sont-ils calculés ?
L'immobilier représente souvent la part la plus importante d'un patrimoine. Son calcul répond à des étapes précises :
Évaluation à la valeur vénale : le bien est estimé à son prix de marché au jour du décès.
L'abattement de 20 % : une décote de 20 % est appliquée sur la valeur de la résidence principale si, au moment du décès, elle était occupée par le conjoint survivant, le partenaire de Pacs ou des enfants mineurs/protégés.
Le paiement des droits : si l'héritage est principalement composé d'immobilier et manque de liquidités, les héritiers peuvent demander un paiement fractionné ou différé des droits au fisc, sous certaines conditions.
Le conjoint survivant doit-il payer des droits de succession ?
Depuis la loi TEPA, le conjoint marié ou le partenaire de PACS est totalement exonéré de droits de succession. Cette protection est absolue, quel que soit le montant de la part reçue. En outre, le conjoint dispose d'un droit au logement (jouissance gratuite pendant un an) pour assurer sa stabilité résidentielle.
Comment réduire les frais de succession légalement ?
Réduire l'impact fiscal d'une transmission repose avant tout sur une stratégie d'optimisation fiscale rigoureuse. S'il existe des leviers efficaces qui permettent de réduire les frais de succession, la plupart de ces mécanismes doivent être préparés et mis en place bien en amont de l'héritage pour être pleinement efficients.
Plusieurs leviers de défiscalisation peuvent être actionnés :
Le renouvellement des abattements fiscaux : chaque parent peut donner jusqu'à 100 000 € par enfant tous les 15 ans en totale franchise d'impôt. En effectuant des donations graduelles de votre vivant, cela permet de transmettre un patrimoine important sur la durée sans jamais subir de taxation.
Démembrement de propriété : transmettre la nue-propriété d'un bien tout en conservant l'usufruit.
Le CAT comme placement de transition : contrairement à l'assurance-vie, les comptes à terme référencés sur Raisin permettent de sécuriser immédiatement les liquidités héritées avec un rendement garanti (jusqu'à 3,75 % p. a.) en attendant une réallocation patrimoniale plus complexe.
- Préparez l'avenir : que vous souhaitiez transmettre ou que vous veniez de recevoir, ouvrez un compte Raisin gratuitement pour accéder aux meilleurs taux d'Europe.
Les avantages d’un compte via Raisin en 2026
Une fois les droits de succession acquittés, la question du réinvestissement du capital devient centrale pour l'héritier. Si l'assurance-vie demeure le socle historique de la gestion de patrimoine en France, l'émergence de solutions de placement à capital garanti comme le compte à terme redéfinit les stratégies d'arbitrage.
En 2026, l'écart de rendement entre les supports est significatif. Placer ses fonds sur un support à 1,7 % (Livret A) au-delà de son épargne de précaution entraîne un manque à gagner pour le patrimoine.
Le compte à terme verrouille une performance élevée sur une durée courte ou moyenne (1 à 3 ans). Un moyen de protéger le pouvoir d'achat du patrimoine reçu en attendant une réallocation vers l'immobilier ou l'assurance-vie, tout en couvrant les frais annexes comme la taxe foncière.
Performance 2026 | Jusqu'à 3,75 % brut p. a. | Env. 3 % à 3,75 % brut | 1,7 % net p. a. (depuis 1er août 2026) |
Liquidité | Bloquée (selon durée) | Partielle (rachats 7-15 j) | Immédiate |
Fiscalité Succession | Intégré (barème classique) | Hors succession (abatt. 152 500 €) | Intégré (barème classique) |
Usage idéal | Placement de transition pour liquidités héritées | Transmission long terme (> 8 ans) | Épargne de précaution |
Comptes à terme
Des taux fixes compétitifs, jusqu’à 3,75 % par an. Choisissez une durée de dépôt de 3 mois à 10 ans, couverts par les systèmes nationaux de garantie des dépôts. Ouvrez votre compte en ligne et commencez à faire fructifier votre épargne en toute sérénité.
Livrets d'épargne
Un taux variable pouvant aller jusqu’à 2,45 % par an, sans échéance et avec une flexibilité totale. Déposez et retirez librement, sans frais. Tous les comptes sont couverts par les systèmes nationaux de garantie des dépôts. Commencez à épargner dès aujourd’hui.
Questions fréquentes sur la succession en 2026
Quel est le délai pour payer les droits de succession ?
Vous disposez de 6 mois à compter du décès (1 an si le décès a eu lieu hors de France) pour déposer la déclaration et régler les droits.
Peut-on payer les droits de succession avec l'argent du défunt ?
Oui, les héritiers peuvent demander à la banque du défunt d'utiliser les fonds disponibles pour régler les droits de succession, avec l'accord du notaire.
Quel est l'abattement pour un enfant handicapé ?
Il bénéficie d'un abattement spécifique supplémentaire de 159 325 €, cumulable avec l’abattement de parenté de 100 000 €, soit une exonération totale de 259 325 €.
Comment sont taxés les héritages entre frères et sœurs ?
Après un abattement de 15 932 €, le taux est de 35 % jusqu'à 24 430 €, puis 45 % au-delà.
Pourquoi mon notaire me parle-t-il de frais de mutation ?
Les frais de mutation sont les taxes perçues lors du transfert de propriété d'un bien immobilier, à distinguer des droits de succession purement fiscaux.
Est-il rentable de placer un héritage sur un compte à terme Raisin ?
Oui. Avec un Livret A à 1,7 % p. a., la souscription à un CAT Raisin (jusqu’à 3,75 % p. a.) permet de protéger votre capital (protégé jusqu'à 100 000 € par banque et par déposant par le système de garantie des dépôts national de la banque partenaire) tout en offrant un rendement supérieur.
Qu'est-ce que le rapport fiscal Raisin pour la succession ?
Raisin fournit un document récapitulatif annuel. En cas de succession, ce document simplifie grandement le travail du notaire pour déclarer les avoirs détenus au sein de l'Union européenne.

Nos produits d'épargne
Informations
Aide & Contact
Nos produits d'épargne
Informations
Aide & Contact
© 2026 Raisin Bank AG, Francfort-sur-le-Main
Tous les taux d'intérêts affichés sont exprimés sous la forme de Taux de Rendement Actuariel Annuel Brut (TRAAB), sauf indication contraire. Le TRAAB exprime le rendement réel d'un placement pour lequel les intérêts sont payés et capitalisés chaque année. Il permet donc de mieux estimer sur une base annuelle le rendement réel d'un placement, hors fiscalité.