
Sijoitussalkku 2026: näin rakennat hajautetun sijoitussalkun
Sijoitussalkku kokoaa sijoittajan erilaiset sijoitukset yhdeksi kokonaisuudeksi, jonka rakenne riippuu omista tavoitteista, sijoitusajasta ja riskinsietokyvystä. Tässä oppaassa kerromme, miten sijoitussalkku rakennetaan ja hajautetaan, kuinka suuri salkun pitäisi olla sekä miten sitä seurataan ja tasapainotetaan ajan myötä.
Kirjoittanut ja tarkistanut:

Talousasiantuntija
Talousasiantuntija

Markkina-asiantuntija
Markkina-asiantuntija
Tärkeimmät asiat sijoitussalkusta
, kuten osakkeista, rahastoista, ETF:istä, korkosijoituksista ja kiinteistöistä. Kokonaisuuteen voidaan lukea myös käteinen ja talletukset.
Yhtä kaikille sopivaa salkun kokoa tai omaisuusjakaumaa ei ole.
Sijoituksia voidaan hajauttaa eri omaisuuslajeihin, toimialoille ja maantieteellisille alueille sekä tekemällä sijoituksia eri ajankohtina.
Mikä on sijoitussalkku?
Sijoitussalkku tarkoittaa sijoittajan omistamien sijoitusten kokonaisuutta. Salkku voi koostua yhdestä tai useammasta omaisuuslajista, kuten osakkeista, rahastoista, ETF-rahastoista, korkosijoituksista, kiinteistöistä tai kullasta. Laajemmin tarkasteltuna kokonaisuuteen voidaan lukea myös käteinen ja pankkitalletukset.
Sijoitussalkun sisältö riippuu sijoittajan tavoitteista, sijoitusajasta ja riskinsietokyvystä. Kaikkien varojen ei tarvitse olla alttiina osakemarkkinoiden arvonvaihtelulle, vaan esimerkiksi talletukset voivat tuoda kokonaisuuteen vakautta ja pitää osan varoista helposti saatavilla.
Mitä sijoitussalkku voi sisältää?
Osakkeet | Yksittäisten yritysten osakkeet | Tuottopotentiaali ja mahdollisuus hyötyä yritysten arvonnoususta, mutta myös suurempi arvonvaihtelu |
Rahastot ja ETF:t | Indeksirahastot, osakerahastot ja ETF-rahastot | Mahdollistavat sijoitusten hajauttamisen useisiin arvopapereihin |
Korkosijoitukset | Joukkovelkakirjat ja korkorahastot | Voivat tasapainottaa salkun riskiä ja tarjota korkotuottoa |
Kiinteistöt | Sijoitusasunnot ja muut kiinteistösijoitukset | Hajauttavat varallisuutta osake- ja korkomarkkinoiden ulkopuolelle |
Kulta ja muut vaihtoehtoiset sijoitukset | Kulta ja muut raaka-aineet | Voivat tuoda salkkuun lisää hajautusta |
Käteinen ja talletukset | Säästötilit ja määräaikaistalletukset | Tarjoavat korkeamman likviditeetin, ennakoitavaa korkotuottoa ja vakautta sijoitussalkkuun |
Määräaikaistalletukset
Talleta varasi määräajaksi jopa 4,25 % kiinteällä korolla. Valitse suunnitelmiisi sopiva talletusaika (3 kk – 10 v) ja laita säästösi kasvamaan sillä aikaa, kun sinä keskityt muuhun.
Säästötilit
Haluatko pitää säästösi helposti saatavilla? Säästötilillä ei ole määräaikaa, joten voit tehdä talletuksia ja nostoja joustavasti milloin tahansa. Aloita säästäminen jo 1 €:lla ja kerrytä korkoa täysin ilman kuluja.
Miten sijoitussalkku rakennetaan?
Hyvä sijoitussalkku rakentuu omien tavoitteiden, sijoitusajan ja riskinsietokyvyn ympärille. Sijoitussalkun rakentamiseen ei ole yhtä kaikille sopivaa mallia, vaan olennaista on valita omaisuuslajit ja niiden painotukset oman taloudellisen tilanteen mukaan. Seuraavien neljän vaiheen avulla pääset alkuun.
1. Määritä tavoitteesi ja sijoitusaikasi
Aloita miettimällä, mitä varten sijoitat ja milloin tarvitset sijoittamiasi varoja. Tavoitteena voi olla esimerkiksi oman varallisuuden kasvattaminen, asunnon hankinta tai eläkevuosiin varautuminen.
Sijoitusaika vaikuttaa siihen, kuinka paljon sijoitusten arvonvaihtelua voit yleensä sietää. Pitkällä sijoitusajalla on enemmän aikaa odottaa markkinoiden laskukausien yli, kun taas lähivuosina tarvittavien varojen kohdalla pääoman säilyminen ja varojen saatavuus voivat korostua.
Tavoitteet, sijoitusaika ja sijoitettava summa kannattaa koota sijoitussuunnitelmaan, joka toimii pohjana myös sijoitussalkun rakentamiselle. Jos tavoitteesi on vain muutaman vuoden päässä, tutustu myös lyhyen aikavälin sijoittamiseen.
2. Arvioi riskinsietokykysi
Sijoittamiseen liittyvät tuotto-odotus ja riski kulkevat yleensä käsi kädessä: korkeampaan tuottopotentiaaliin liittyy tavallisesti myös suurempi riski sijoituksen arvon vaihtelusta tai menettämisestä.
Sijoitussalkun riskitason tulisi siksi vastata sitä, kuinka suurta arvonvaihtelua olet valmis ja taloudellisesti kykenevä kestämään. Riskinsietokykyyn vaikuttavat esimerkiksi sijoitusaika, taloudellinen tilanne ja se, kuinka riippuvainen olet sijoitetuista varoista tulevaisuudessa.
3. Valitse sijoitussalkun omaisuuslajit
Kun tavoitteesi, sijoitusaikasi ja riskinsietokykysi ovat selvillä, voit päättää, millaisista omaisuuslajeista sijoitussalkkusi muodostuu. Salkussa voidaan yhdistää esimerkiksi osakkeita, rahastoja ja ETF:iä, korkosijoituksia, kiinteistöjä sekä käteistä ja talletuksia.
Sopiva yhdistelmä riippuu siitä, millaista tuottoa tavoittelet, kuinka paljon riskiä haluat ottaa ja kuinka nopeasti sinun täytyy tarvittaessa saada varat käyttöösi. Yhtä kaikille sopivaa omaisuusjakaumaa ei ole.
4. Hajauta sijoitussalkku
Sijoitussalkun rakentamisessa kannattaa välttää tilannetta, jossa suuri osa varallisuudesta riippuu yhden sijoituksen, yrityksen tai markkinan kehityksestä. Hajauttamalla sijoitukset useisiin kohteisiin yhden sijoituksen heikko kehitys vaikuttaa vähemmän koko salkkuun.
Hajauttaminen ei kuitenkaan tarkoita pelkästään sijoitusten määrän lisäämistä. Salkkua voidaan hajauttaa esimerkiksi eri omaisuuslajeihin, toimialoille, maantieteellisille alueille ja eri ajankohtina tehtäviin sijoituksiin. Seuraavaksi tarkastelemme tarkemmin, miten hajautettu sijoitussalkku voidaan rakentaa.
Miten rakennan hajautetun sijoitussalkun?
Hajautetun sijoitussalkun tavoitteena on vähentää riskiä jakamalla sijoitukset useisiin kohteisiin. Pelkkä sijoitusten määrä ei kuitenkaan vielä tarkoita, että salkku olisi hyvin hajautettu. Jos omistat esimerkiksi kymmenen saman toimialan yrityksen osaketta, niiden arvo voi reagoida samoihin markkinamuutoksiin hyvin samankaltaisesti.
Sijoitussalkun hajauttamisessa kannattaa siksi tarkastella yksittäisten sijoitusten lisäksi sitä, miten salkku jakautuu eri omaisuuslajien, toimialojen ja maantieteellisten alueiden välillä.
Sijoitussalkun hajauttaminen eri omaisuuslajeihin
Sijoitussalkkua voi hajauttaa yhdistämällä omaisuuslajeja, joiden tuotto- ja riskiprofiilit poikkeavat toisistaan. Salkku voi sisältää esimerkiksi osakkeita ja osakerahastoja, korkosijoituksia, kiinteistösijoituksia sekä talletuksia.
Eri omaisuuslajit voivat reagoida talouden ja markkinoiden muutoksiin eri tavoin. Tämän vuoksi useamman omaisuuslajin yhdistäminen voi vähentää riippuvuutta yhden markkinan kehityksestä. Sopiva jakauma riippuu kuitenkin aina sijoittajan tavoitteista, sijoitusajasta ja riskinsietokyvystä.
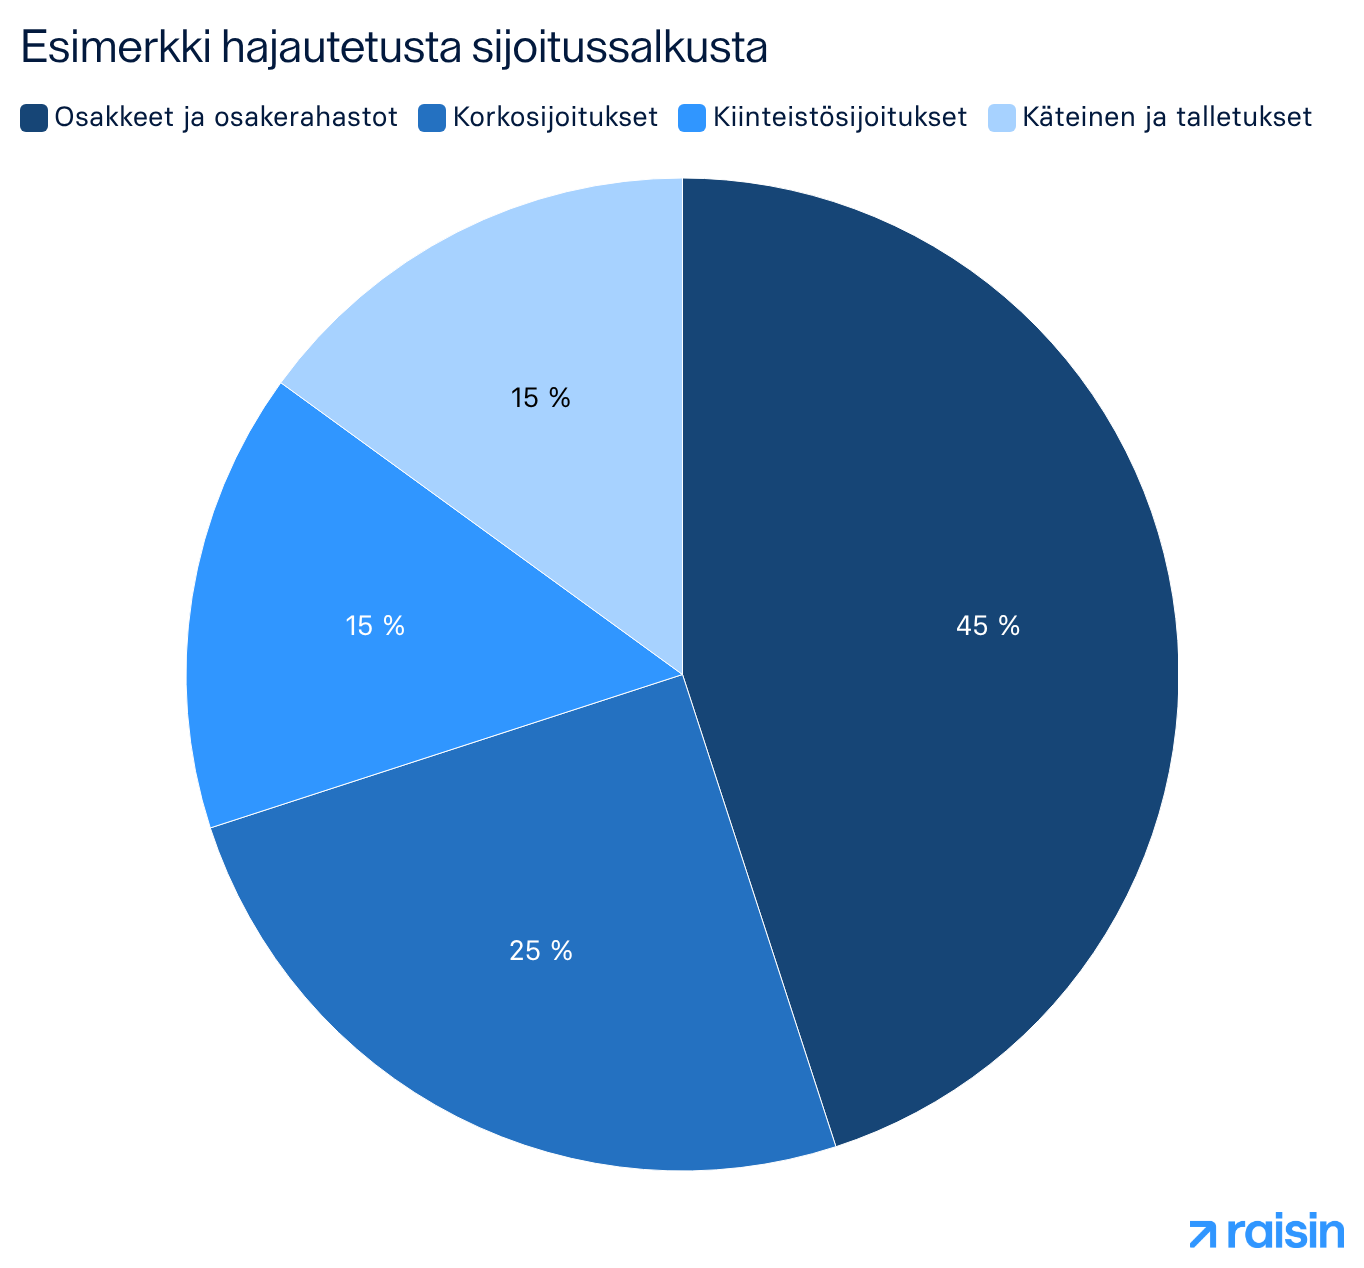
Esimerkkisalkku koostuu neljästä omaisuuslajista:
45 % osakkeita ja osakerahastoja: salkun suurin osa tavoittelee pitkän aikavälin tuottoa, mutta siihen liittyy myös enemmän arvonvaihtelua.
25 % korkosijoituksia: voivat tasapainottaa osakesijoitusten suurempaa arvonvaihtelua ja tuoda salkkuun korkotuottoa.
15 % kiinteistösijoituksia: tuovat hajautusta osake- ja korkomarkkinoiden ulkopuolelle.
15 % käteistä ja talletuksia: tarjoavat hyvän likviditeetin, ennakoitavaa korkotuottoa ja vakautta sijoitussalkkuun.
Huomio:
Tämä on vain havainnollistava esimerkki, ei suositeltu sijoitusjakauma. Sopiva jakauma riippuu omista tavoitteista, sijoitusajasta ja riskinsietokyvystä.
Hajauttaminen toimialoittain ja maantieteellisesti
Myös saman omaisuuslajin sisällä kannattaa kiinnittää huomiota hajautukseen. Jos esimerkiksi osakesijoitukset keskittyvät vain yhteen toimialaan, kyseisen alan vaikeudet voivat vaikuttaa suureen osaan sijoitussalkusta samanaikaisesti.
Maantieteellinen hajauttaminen puolestaan vähentää riippuvuutta yhden maan tai markkina-alueen kehityksestä. Sijoituksia voidaan jakaa esimerkiksi eri maiden ja talousalueiden yrityksiin. Rahastot ja ETF:t voivat tarjota tähän yksinkertaisen tavan, sillä yksi rahasto voi sisältää sijoituksia useisiin yrityksiin, toimialoihin ja maihin.
Sijoituksia voi hajauttaa myös ajallisesti tekemällä sijoituksia eri ajankohtina sen sijaan, että koko sijoitettava summa sijoitetaan kerralla.
Kuinka suuri sijoitussalkun pitäisi olla?
Sijoitussalkulle ei ole olemassa tiettyä euromäärää, jota jokaisen sijoittajan pitäisi tavoitella. Sijoitussalkun koko on aina yksilöllinen, ja siihen vaikuttavat muun muassa tulot ja muu varallisuus, sijoitusaika, tavoitteet, elämäntilanne sekä se, kuinka pitkään sijoittamista on jatkanut.
Ennen sijoitettavan summan kasvattamista on hyvä huomioida myös oma taloudellinen puskuri. Yllättäviä menoja varten varattuja rahoja ei välttämättä kannata sijoittaa kohteisiin, joiden arvo voi vaihdella voimakkaasti tai joista varojen nostaminen nopeasti voi olla hankalaa.
Sijoitussalkun koko ei kerro, kuinka hyvin se on rakennettu
10 000 euron sijoitussalkku voi olla paremmin hajautettu kuin 100 000 euron sijoitussalkku. Euromäärää olennaisempaa on, miten sijoitukset on hajautettu ja vastaavatko salkun riski, sijoitusaika ja omaisuusjakauma sijoittajan tavoitteita.
Mikä on keskimääräinen sijoitussalkku?
Yhtä yleispätevää lukua keskimääräiselle sijoitussalkulle on vaikea määrittää. Sijoittajien varallisuus ja sijoituskohteet vaihtelevat huomattavasti, eikä esimerkiksi kotitalouksien keskimääräinen rahoitusvarallisuus kerro suoraan yksittäisen sijoittajan sijoitussalkun kokoa.
Siksi oman sijoitussalkun vertaaminen keskimääräiseen euromäärään ei välttämättä ole kovin hyödyllistä. Olennaisempaa on seurata, kehittyykö oma salkku suunnitelman mukaisesti ja vastaako sen rakenne edelleen omia tavoitteita ja riskinsietokykyä.
Miten 100 000 euron sijoitussalkkua voi hajauttaa?
100 000 euron sijoitussalkun hajauttamiseen pätevät samat periaatteet kuin pienempäänkin salkkuun. Suurempi sijoitettava summa voi mahdollistaa varojen jakamisen useampiin sijoituskohteisiin, mutta se ei itsessään kerro, millainen omaisuusjakauma olisi sopiva.
100 000 euroa voidaan esimerkiksi jakaa useiden omaisuuslajien, kuten osakkeiden, rahastojen, korkosijoitusten ja talletusten kesken. Näiden painotusten tulisi perustua ennen kaikkea sijoitustavoitteeseen, sijoitusaikaan, riskinsietokykyyn ja siihen, kuinka suuri osa varoista halutaan pitää helposti saatavilla.
Sijoitussalkun seuranta ja tasapainottaminen
Sijoitussalkun rakentamisen jälkeen sen kehitystä kannattaa seurata säännöllisesti. Eri sijoitusten arvot kehittyvät eri tahtiin, minkä vuoksi salkun alkuperäinen omaisuusjakauma ja riskitaso voivat muuttua ajan myötä. Myös omat tavoitteet, taloudellinen tilanne tai sijoitusaika voivat muuttua.
Esimerkiksi jos osakkeiden arvo nousee huomattavasti muita sijoituksia enemmän, niiden osuus salkusta voi kasvaa alkuperäistä suuremmaksi. Tällöin myös koko sijoitussalkun riskitaso voi nousta.
Sijoitussalkun tasapainottaminen tarkoittaa sijoitusten painotusten palauttamista lähemmäs suunniteltua jakaumaa. Tämä voi tapahtua esimerkiksi suuntaamalla uusia sijoituksia salkussa pienemmäksi jääneisiin omaisuuslajeihin tai tarvittaessa myymällä osan ylipainoon kasvaneista sijoituksista.
Salkkua ei kuitenkaan tarvitse muuttaa jatkuvasti markkinoiden liikkeiden perusteella. Olennaisempaa on tarkistaa ajoittain, vastaako sen rakenne edelleen omia tavoitteita. Ennen sijoitusten myymistä kannattaa huomioida myös mahdolliset kaupankäyntikulut ja verovaikutukset.
Mikä rooli säästöillä voi olla sijoitussalkussa?
Kaikkien varojen ei tarvitse olla sijoitettuna kohteisiin, joiden arvo vaihtelee markkinoilla. Sijoitussalkun rinnalla voi olla hyvä pitää myös varoja, joiden arvo on vakaampi, korkotuotto ennakoitavissa ja jotka ovat tarvittaessa helposti käytettävissä. Tämä voi olla tärkeää erityisesti lyhyen ja keskipitkän aikavälin tarpeisiin varattujen rahojen kohdalla.
Säästötili sopii varoille, jotka haluat pitää joustavasti saatavilla ja joille haluat samalla korkotuottoa. Määräaikaistalletus voi puolestaan sopia varoille, joita et tarvitse tietyn ajanjakson aikana, sillä talletukselle sovitaan etukäteen talletusaika ja korko.
Raisinin kautta voit vertailla ja avata säästötuotteita eri eurooppalaisissa pankeissa helposti yhden tilin kautta. Tarjolla on sekä vaihtuvakorkoisia säästötilejä että kiinteäkorkoisia määräaikaistalletuksia, joten voit valita omaan tilanteeseesi ja tavoitteisiisi sopivan vaihtoehdon. Kaikki Raisinin kautta avatut talletukset kuuluvat sen maan lakisääteisen talletussuojan piiriin, jossa pankki toimii. Talletussuoja kattaa 100 000 euroa tallettajaa ja pankkia kohden.
Usein kysytyt kysymykset sijoitussalkusta
1. Mitä sijoitussalkku tarkoittaa?
Sijoitussalkku tarkoittaa sijoittajan omistamien sijoitusten kokonaisuutta. Siihen voi kuulua esimerkiksi osakkeita, rahastoja, ETF:iä, korkosijoituksia, kiinteistöjä ja muita omaisuuslajeja. Laajemmin tarkasteltuna kokonaisuuteen voidaan lukea myös käteinen ja talletukset.
2. Kuinka monta sijoitusta sijoitussalkussa pitäisi olla?
Sijoitussalkussa ei ole tiettyä määrää sijoituksia, joka takaisi hyvän hajautuksen. Sijoitusten lukumäärää tärkeämpää on, miten varat jakautuvat eri yritysten, toimialojen, maantieteellisten alueiden ja omaisuuslajien välillä. Useakin sijoitus voi muodostaa keskittyneen salkun, jos niiden riskit ovat hyvin samankaltaisia.
3. Voiko sijoitussalkussa olla vain rahastoja?
Kyllä. Sijoitussalkku voi koostua kokonaan rahastoista, ja yksittäinenkin rahasto voi sisältää suuren määrän eri arvopapereita. Rahastojen määrä ei kuitenkaan yksin kerro hajautuksen tasosta, sillä eri rahastot voivat sijoittaa samoihin yrityksiin, toimialoihin tai markkinoihin.
4. Voiko sijoitussalkussa olla kiinteistöjä?
Kyllä. Kiinteistöt voivat olla osa sijoitussalkkua joko suorina kiinteistösijoituksina, kuten sijoitusasuntoina, tai erilaisten kiinteistösijoitustuotteiden kautta. Kiinteistöjen ominaisuudet, kulut, riskit ja likviditeetti eroavat esimerkiksi osake- ja korkosijoituksista.
5. Kuinka usein sijoitussalkku kannattaa tarkistaa?
Sijoitussalkkua kannattaa tarkastella säännöllisesti sekä silloin, kun omat tavoitteet tai taloudellinen tilanne muuttuvat. Jatkuva kaupankäynti ei kuitenkaan ole välttämätöntä. Tärkeintä on arvioida, vastaavatko salkun omaisuusjakauma ja riskitaso edelleen omaa sijoitussuunnitelmaa.
6. Miten sijoitussalkun eri sijoituksia verotetaan?
Sijoitusten verotus riippuu sijoituskohteesta ja siitä saatavan tulon tyypistä. Esimerkiksi osakkeiden ja rahasto-osuuksien myyntivoitot verotetaan pääomatulona, kun taas osingoilla, korkotuloilla ja talletuskoroilla on omat verotusta koskevat sääntönsä. Myös sijoitusten myynnistä syntyneet tappiot voivat tietyin ehdoin olla vähennyskelpoisia verotuksessa. Sijoitussalkkua suunniteltaessa kannattaa siksi huomioida tuotto- ja riskitason lisäksi myös eri sijoituskohteiden verotus.
Huomioithan, että näillä sivuilla annetut tiedot on tarkoitettu ainoastaan yleiseksi tiedoksi – eivät henkilökohtaiseksi sijoitusneuvonnaksi. Taloudellinen tilanteesi on aina yksilöllinen, joten esitetty tieto ei välttämättä sovi juuri sinun tarpeisiisi. Raisin ei vastaa mistään päätöksistä tai toimenpiteistä, jotka perustuvat näihin sisältöihin. Mikäli kaipaat tarkempia neuvoja oman taloutesi hoitamiseen, suosittelemme ottamaan yhteyttä talousneuvojaan tai omaan pankkiisi.

© 2026 Raisin SE, Berlin