
Miten säästää rahaa vuonna 2026? Käytännön opas säästämiseen
Vuonna 2026 yhä useampi suomalainen pohtii, miten säästää rahaa arjessa ja kasvattaa säästöjään. Korkotason muutokset, inflaatio ja epävarma taloustilanne ovat lisänneet kiinnostusta säästämiseen sekä korkoa tuottaviin säästövaihtoehtoihin. Tästä oppaasta löydät käytännön vinkit säästämisen aloittamiseen, arjen säästöihin ja tavoitteisiisi sopivan säästömuodon valintaan.
Kirjoittanut ja tarkistanut:
Talousasiantuntija
Talousasiantuntija
Markkina-asiantuntija
Markkina-asiantuntija
Tärkeimmät asiat rahan säästämisestä
: Säästöjen kasvattaminen ei vaadi suurta alkupääomaa. Tärkeintä on aloittaa omalle taloudelle sopivalla summalla ja säästää säännöllisesti.
: Kun tiedät, mitä varten säästät ja kuinka paljon tarvitset, säästämisestä tulee suunnitelmallisempaa. Budjetointi ja automaattiset kuukausisiirrot auttavat pitämään kiinni säästösuunnitelmasta.
: Säästötili sopii esimerkiksi puskurirahastoon ja lyhyen aikavälin säästämiseen, kun taas määräaikaistalletus voi olla hyvä vaihtoehto pidempiaikaisiin tavoitteisiin.
Miksi säästäminen on järkevää?
Säästäminen tuo talouteen joustavuutta ja auttaa varautumaan sekä suunniteltuihin että yllättäviin menoihin. Kun säästöjä on valmiina, kaikkea ei tarvitse rahoittaa luotolla tai lainalla, ja samalla oma talous kestää paremmin esimerkiksi rikkoutuneen kodinkoneen, suuremman laskun tai muun odottamattoman menon.
Säästäminen helpottaa myös suurempien tavoitteiden saavuttamista. Olipa tavoitteena lomamatka, oma asunto, remontti tai eläkepäivät, etukäteen säästäminen antaa enemmän vaihtoehtoja ja voi vähentää tarvetta velkarahoitukselle. Ensimmäiseksi kannattaa usein rakentaa helposti käytettävä puskurirahasto, jonka jälkeen säästämistä voi jatkaa muihin lyhyen ja pitkän aikavälin tavoitteisiin.
Säästöjen ei myöskään tarvitse vain odottaa käyttötilillä. Korollisella säästötilillä tai määräaikaistalletuksessa varoille voi kertyä korkotuottoa samalla, kun säästät tulevia tarpeita varten. Mitä aikaisemmin aloitat ja mitä säännöllisemmin säästät, sitä enemmän aikaa säästöilläsi on kasvaa. Sopiva säästöjen määrä riippuu myös omasta elämäntilanteesta ja iästä. Esimerkiksi opiskelijalla, lapsiperheellä ja eläkeikää lähestyvällä voi olla hyvin erilaiset säästötavoitteet ja -tarpeet.
Suomalaisten kiinnostus säästämiseen on kasvanut
Epävarma taloustilanne, inflaatio ja korkojen muutokset ovat lisänneet suomalaisten kiinnostusta säästämiseen viime vuosina. Samalla yhä useampi vertailee aktiivisesti säästötilien korkoja ja etsii vaihtoehtoja, joilla säästöille voisi saada parempaa tuottoa.
Eurostatin mukaan vuonna 2025 suomalaisten kotitalouksien säästämisaste oli noin 12,4 %, mikä kertoo siitä, että säästäminen on edelleen tärkeä osa monen talouden suunnittelua.
Lue lisää, miten suomalaiset säästävät vuonna 2026.
Miten säästää rahaa ja kasvattaa varallisuutta?
Ensimmäinen askel rahan säästämiseen on päätös aloittamisesta. Säästämisen ei tarvitse alkaa suurilla summilla, sillä pienikin kuukausittainen säästösumma on askel kohti tavoitteitasi. Kun säästämisestä tulee säännöllinen tapa, se muuttuu vähitellen osaksi arkea.
Paras säästötapa riippuu ennen kaikkea siitä, mihin tarkoitukseen säästät ja milloin tarvitset rahat käyttöösi. Lyhyen aikavälin tavoitteisiin sopii erilainen ratkaisu kuin useiden vuosien päähän ulottuvaan säästämiseen.
Taulukon säästöajat ovat esimerkkejä. Sopiva säästötapa riippuu omasta tavoitteestasi ja siitä, milloin tarvitset rahat käyttöösi. Määräaikaistalletusten talletusajat voivat vaihdella esimerkiksi muutamasta kuukaudesta useisiin vuosiin.
Puskurirahasto ja arjen menot | Lyhyt aikaväli | Säästötili |
Suuremmat hankinnat ja suunnitellut menot | Muutamasta kuukaudesta useisiin vuosiin | Säästötili tai määräaikaistalletus |
Pitkän aikavälin tavoitteet | Useita vuosia | Määräaikaistalletus tai muu pitkäjänteinen säästäminen |
Eläkesäästäminen | Kymmeniä vuosia | Pitkäjänteinen säästäminen |
Valitse säästötapa tavoitteen ja säästöajan mukaan
Kaikkia säästöjä ei kannata pitää samassa paikassa. Kun valitset säästötavan käyttötarkoituksen mukaan, rahasi ovat käytettävissä silloin, kun niitä tarvitset, ja voivat samalla kerryttää korkotuottoa. Seuraavat kolme säästämisen tapaa sopivat erilaisiin elämäntilanteisiin.
1. Lyhyen aikavälin säästäminen
Lyhyen aikavälin säästäminen kannattaa aloittaa puskurirahastosta, joka auttaa varautumaan yllättäviin menoihin, kuten rikkoutuneisiin kodinkoneisiin, lääkärikuluihin tai auton korjauksiin. Kun rahat on tarkoitus pitää helposti käytettävissä, korollinen säästötili on usein hyvä vaihtoehto.
Säästötili sopii myös muihin lähivuosien tavoitteisiin, kuten lomamatkaan, auton hankintaan tai muihin suurempiin hankintoihin. Automaattiset kuukausisiirrot helpottavat säästämistä ja pitävät rahat erillään päivittäisestä kulutuksesta.
2. Pitkäaikainen säästäminen
Kun taloudellinen puskuri on kunnossa, voit alkaa säästää pidemmän aikavälin tavoitteita varten. Tällaisia voivat olla esimerkiksi ensiasunnon omarahoitusosuus, lasten tulevaisuus tai suuremmat hankinnat useiden vuosien päästä.
Sopiva säästömuoto riippuu ennen kaikkea tavoitteestasi ja siitä, milloin aiot käyttää säästöt. Jos tavoitteesi on ostaa ensimmäinen oma asunto, ASP-säästäminen voi olla hyvä vaihtoehto, sillä se tarjoaa ensiasunnon ostajalle omat säästö- ja lainaetunsa. Jos taas säästät muuta pitkän aikavälin tavoitetta varten tai tiedät, ettet tarvitse varoja useaan vuoteen, määräaikaistalletus voi olla hyvä vaihtoehto.
Määräaikaistalletus tarjoaa usein säästötiliä korkeamman talletuskoron. Varat talletetaan ennalta sovituksi ajaksi, eikä niitä voi yleensä nostaa kesken talletusajan. Juuri tämä voi tukea pitkäjänteistä säästämistä ja auttaa pitämään säästöt erillään arjen kulutuksesta. Voit valita tavoitteeseesi sopivan talletusajan muutamasta kuukaudesta aina useisiin vuosiin.
3. Säästäminen eläkepäiviä varten
Eläkesäästäminen on pitkäjänteinen tavoite, jossa aika on yksi tärkeimmistä tekijöistä. Mitä aikaisemmin aloitat, sitä pidempään säästöillesi ehtii kertyä korkotuottoa.
Eläkettä varten voi säästää useilla eri tavoilla oman riskinsietokyvyn ja tavoitteiden mukaan. Jos arvostat ennustettavaa tuottoa, määräaikaistalletukset voivat olla yksi vaihtoehto osaksi pitkän aikavälin säästämistä.
Anna säästöillesi mahdollisuus kasvaa
Kun säästösuunnitelma on valmis, voit alkaa miettiä, missä haluat pitää säästösi ja millainen säästötuote sopii parhaiten tavoitteeseesi. Raisinin kautta voit vertailla eri eurooppalaisten pankkien säästötilejä ja määräaikaistalletuksia sekä avata niitä helposti yhdellä rekisteröitymisellä.
Miten säästää rahaa arjessa?
Säästäminen arjessa ei tarkoita kaikesta luopumista. Usein pienet muutokset riittävät siihen, että voit säästää rahaa joka kuukausi ilman, että arki muuttuu merkittävästi. Kun ymmärrät, mihin rahasi kuluvat, on helpompi tunnistaa menot, joista voit tarvittaessa karsia ja ohjata säästyneet eurot omiin säästötavoitteisiisi.
Aloita kirjaamalla kaikki tulosi ja menosi esimerkiksi kuukauden ajalta. Jaa kulut eri kategorioihin, kuten asumiseen, ruokaan, liikkumiseen ja vapaa-aikaan. Muista huomioida myös harvemmin toistuvat menot, kuten vakuutukset ja vuosimaksut.
Kun kokonaisuus on selvillä, voit laatia realistisen budjetin ja päättää etukäteen, kuinka suuren summan säästät joka kuukausi. Selkeä suunnitelma tekee säästämisestä huomattavasti helpompaa kuin se, että yrität säästää vasta kuukauden lopussa.
Näiden säästövinkkien avulla voit vähentää turhia menoja ja kasvattaa säästöjäsi vähitellen.
6 käytännön säästövinkkiä arkeen
Rahan säästämisessä on kyse myös fiksuista valinnoista. Helppoja säästökohteita voi löytää omasta arjesta ja kulutustottumuksista. Säästäminen ei kuitenkaan tarkoita, että kaikista mieluisista asioista täytyy luopua – pienilläkin muutoksilla voi saavuttaa suuria säästöjä. Tutustu viiteen arjen säästövinkkiin:
1. Vältä heräteostokset
Heräteostokset ovat yleinen ilmiö ja monelle huomaamaton kuluerä. Ostokset voivat tuntua hetkellisesti houkuttelevilta, mutta saattavat kasvaa ajan myötä huomaamattomiksi kulueriksi. Heräteostokset perustuvat usein tunteisiin, eivät tarpeeseen. Ennen seuraavaa hankintaa, on hyvä pysähtyä miettimään ja antaa itselleen aikaa harkita ostopäätöstä yön yli. Tämä voi estää turhia hankintoja ja auttaa säästämään rahaa.
2. Suunnittele ruokaostokset etukäteen
Ruokaostoksissa säästäminen on yksinkertaista, kunhan suunnittelet ostokset etukäteen. Suunnittele viikon ateriat ja tee tarkka kauppalista, jota noudatat. Vältä kauppaan menemistä nälkäisenä, sillä se johtaa usein turhiin heräteostoksiin ja kasvattaa loppusummaa. Yksi tehokas säästökeino on seurata kauppojen tarjouksia ja hyödyntää alennetut tuotteet.
3. Kilpailuta palvelut säännöllisesti
Milloin olet viimeksi tarkistanut sopimuksesi? Säännölliset menot, kuten sähkö, puhelin- ja internetliittymät, sekä vakuutukset, jatkuvat usein vuodesta toiseen ilman, että niihin kuluviin summiin kiinnitetään huomiota. Harvoin pysähdymme miettimään, voisiko samoista palveluista maksaa vähemmän.
Hinnat saattavat nousta huomaamatta vuosien varrella, mutta kilpailuttamalla palveluntarjoajat voit usein saada palvelut edullisemmin. Käy säännöllisesti läpi nykyiset sopimuksesi ja varmista, ettet maksa liikaa. Kilpailuttaminen on helppo ja tehokas tapa vähentää kuluja ja saada rahaa säästöön.
4. Luovu turhista palveluista
Automaattisesti tililtä veloittuvat suoratoistopalvelut ja kuukausitilaukset voivat muodostua merkittäviksi menoeriksi, vaikka et käyttäisi niitä säännöllisesti. Käy läpi kaikki tilauksesi ja peruuta palvelut, joille et koe saavasi vastinetta. Näin vapautat rahaa säästöön ilman, että joudut luopumaan mistään olennaisesta.
5. Maksa laskut ajoissa
6. Siirrä rahaa säästöön heti palkkapäivänä
Yksi tehokkaimmista säästövinkeistä on maksaa ensin itsellesi. Päätä etukäteen summa, jonka säästät joka kuukausi, ja siirrä se säästöön heti palkkapäivänä ennen muita ostoksia.
Voit tehdä säästämisestä lähes huomaamatonta automatisoimalla kuukausittaiset siirrot. Kun säästöön siirtyvä summa lähtee käyttötililtä automaattisesti, säästäminen ei jää sen varaan, kuinka paljon rahaa kuukauden lopussa sattuu olemaan jäljellä. Jos haluat pitää säästöt erillään päivittäisestä käyttörahasta, korollinen säästötili voi olla siihen hyvä vaihtoehto.
Määräaikaistalletukset
Talleta varasi määräajaksi jopa 4,25 % kiinteällä korolla. Valitse suunnitelmiisi sopiva talletusaika (3 kk – 10 v) ja laita säästösi kasvamaan sillä aikaa, kun sinä keskityt muuhun.
Säästötilit
Haluatko pitää säästösi helposti saatavilla? Säästötilillä ei ole määräaikaa, joten voit tehdä talletuksia ja nostoja joustavasti milloin tahansa. Aloita säästäminen jo 1 €:lla ja kerrytä korkoa täysin ilman kuluja.
Miten aloittaa säästäminen?
Rahan säästäminen on helpompaa ja tehokkaampaa, kun sinulla on selkeä suunnitelma. Ilman säästösuunnitelmaa rahat hupenevat helposti heräteostoksiin, jäävät käyttötilille ja kuluvat arjen menoihin. Hyvin tehty suunnitelma on selkeä ja realistinen. Sen tarkoituksena on toimia tukena kohti säästötavoitteiden saavuttamista, olipa tavoitteesi pieni tai suuri.
Voit aloittaa säästämisen seuraavien vaiheiden avulla:
Selvitä tulosi ja menosi
Ensimmäinen askel säästämisen aloittamisessa on selvittää, kuinka paljon rahaa sinulle jää käytettäväksi pakollisten menojen jälkeen. Käy läpi esimerkiksi viimeisen kuukauden tiliotteet ja kirjaa ylös kaikki tulot sekä menot. Jaa kulut eri kategorioihin, kuten asumiseen, ruokaan, liikkumiseen, vapaa-aikaan ja muihin menoihin. Näin saat realistisen kuvan siitä, mihin rahasi kuluvat.
Kun tunnistat suurimmat kulueräsi, löydät usein myös kohteita, joista voit säästää ilman, että arki muuttuu merkittävästi. Samalla budjetin laatiminen helpottuu, sillä tiedät, kuinka paljon voit varata säästöön joka kuukausi. Pienetkin muutokset kulutustottumuksissa voivat kasvattaa säästöjä yllättävän paljon pitkällä aikavälillä.
Aseta selkeä säästötavoite
Säästäminen on huomattavasti helpompaa, kun tiedät, mitä varten säästät. Tavoitteena voi olla esimerkiksi puskurirahaston rakentaminen, lomamatka, ensiasunnon omarahoitusosuus, auton hankinta tai taloudellisen turvan kasvattaminen tulevaisuutta varten. Joillekin tavoitteena voi olla myös taloudellinen riippumattomuus, jolloin pitkäjänteinen säästäminen ja varallisuuden kasvattaminen korostuvat entisestään. Kun tavoite on selkeä, säästäminen tuntuu konkreettisemmalta ja motivaation ylläpitäminen on helpompaa myös silloin, kun tavoitteen saavuttaminen vie aikaa.
Mieti samalla, milloin haluaisit saavuttaa tavoitteesi ja kuinka paljon rahaa siihen tarvitset. Näiden tietojen avulla voit laatia itsellesi realistisen säästösuunnitelman ja laskea kuukausittaisen säästösumman, joka sopii omaan talouteesi. Jos tavoite tuntuu suurelta, pilko se pienempiin välitavoitteisiin. Jokainen saavutettu etappi auttaa seuraamaan edistymistä ja tekee pitkäjänteisestä säästämisestä motivoivampaa.
Päätä kuukausittainen säästösumma
Valitse säästösumma, joka sopii omaan elämäntilanteeseesi ja talouteesi. Säästämisessä tärkeintä ei ole suuri kuukausisumma, vaan säännöllisyys. Vaikka voisit säästää aluksi vain muutamia kymmeniä euroja kuukaudessa, pienetkin summat kerryttävät säästöjä ajan myötä.
Jos tulosi vaihtelevat kuukausittain, voit myös joustaa säästösummassa tilanteen mukaan. Hyvinä kuukausina voit säästää enemmän ja hiljaisempina kuukausina vähemmän. Tärkeintä on säilyttää säästämisen rutiini, sillä pitkäjänteisyys ratkaisee enemmän kuin yksittäisen kuukauden säästösumma.
Automatisoi säästäminen
Yksi helpoimmista tavoista onnistua säästämisessä on tehdä siitä automaattinen osa omaa taloutta. Kun säästettävä summa siirtyy käyttötililtä säästöön heti palkkapäivänä, rahat eivät ehdi kulua arjen menoihin tai heräteostoksiin. Samalla säästäminen muuttuu huomaamattomaksi rutiiniksi, jota ei tarvitse muistaa joka kuukausi erikseen.
Automaattiset kuukausisiirrot sopivat erityisen hyvin pitkäjänteiseen säästämiseen. Kun säästöjä kertyy tasaisesti kuukausi toisensa jälkeen, tavoitteeseen pääseminen on usein helpompaa kuin silloin, kun säästöön siirretään vain kuukauden lopussa mahdollisesti yli jääneet rahat.
Säästäminen onnistuu helpommin, kun se tapahtuu automaattisesti.
Raisinin kautta voit asettaa toistuvat siirrot käyttötililtäsi valitsemallesi säästötilille. Näin säästöt karttuvat kuukausi kuukaudelta ilman, että sinun tarvitsee muistaa tehdä siirtoa itse.
Seuraa säästöjesi kehittymistä
Säästösuunnitelmaa kannattaa tarkistaa säännöllisesti, jotta näet, miten tavoitteesi etenee. Jos tulosi, menosi tai elämäntilanteesi muuttuvat, voit päivittää myös kuukausittaista säästösummaa vastaamaan uutta tilannetta. Näin säästämisestä tulee joustavaa ja pysyy osana arkea erilaisissa elämäntilanteissa.
On myös hyvä pysähtyä välillä tarkastelemaan, kuinka paljon säästöjä on jo kertynyt. Pienetkin välitavoitteet auttavat ylläpitämään motivaatiota ja muistuttavat siitä, että säännöllinen säästäminen tuottaa tulosta. Kun säästämisestä tulee pysyvä tapa, myös suuremmat taloudelliset tavoitteet tuntuvat saavutettavammilta.
Näin säästösi voivat kasvaa ajan myötä
Säästämisessä ratkaisevaa ei ole vain se, kuinka paljon laitat rahaa sivuun, vaan myös se, kuinka pitkään säästöilläsi on aikaa kasvaa. Mitä aikaisemmin aloitat ja mitä säännöllisemmin säästät, sitä enemmän aikaa säästöjesi mahdollisilla korkotuotoilla on kerryttää lisää tuottoa.
Kun säästöille maksettava korko alkaa tuottaa lisää korkoa, puhutaan korkoa korolle -ilmiöstä. Juuri tämän vuoksi pienikin kuukausittainen säästösumma voi pitkällä aikavälillä kasvaa yllättävän suureksi. Alla oleva esimerkki havainnollistaa, miten pitkä säästöaika voi kasvattaa korkotuottojen merkitystä ajan myötä.
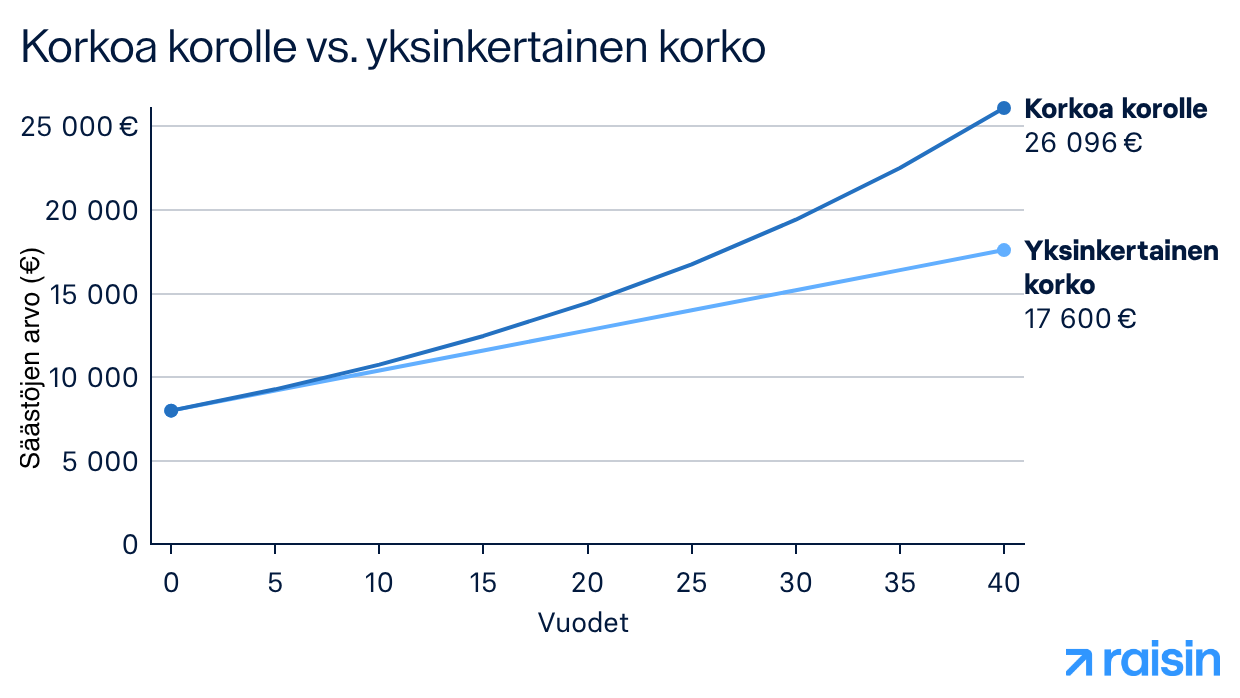
Pitkä säästöaika voi kasvattaa korkotuottojen merkitystä huomattavasti, mutta lopputulos riippuu esimerkiksi säästöajasta, säästösummasta ja valitun säästötuotteen korosta. Siksi säästämisen aloittaminen mahdollisimman varhain voi olla yhtä tärkeää kuin itse säästettävä summa.
Löydä tavoitteisiisi sopiva säästötuote Raisinin avulla
Raisin on verkossa toimiva säästämisen alusta, jonka avulla voit vertailla ja avata säästötuotteita eri eurooppalaisissa pankeissa yhden tilin ja kirjautumisen avulla. Voit hallinnoida säästöjäsi helposti verkkosivujemme tai sovelluksemme kautta. Lisäksi säästäminen Raisinilla on kulutonta, sillä tilin avaus ja hallinta ovat maksuttomia.
Voit avata sekä joustavia säästötilejä että kiinteäkorkoisia määräaikaistalletuksia. Voit valita tuotteen omien tavoitteidesi mukaan: säästötili sopii lyhyen aikavälin säästämiseen, kun taas määräaikaistalletus toimii osana pitkäjänteistä säästämistä. Raisinin kautta säästäminen voi olla vaihtoehto sinulle, joka haluat kehittää säästämistottumuksia tai oppia, miten säästää rahaa. Kun säästöt siirtää erilleen käyttötililtä ja päivittäispankista, ne pysyvät paremmin sivussa arjen kulutuksesta ja säästäminen on helpompi pitää säännöllisenä ja suunnitelmallisena.
Rahan tallettaminen Raisinin kautta on suojattua, sillä jokainen kumppanipankkimme kuuluu oman maansa kansalliseen talletussuojajärjestelmään. EU:n alueella talletussuoja suojaa varasi 100 000 euroon asti yhdessä luottolaitoksessa.
1. Rekisteröidy ilmaiseksi
Luo maksuton Raisin-tili ja vahvista henkilöllisyytesi turvallisesti verkossa.
2. Valitse säästötuote
Valitse säästötili tai määräaikaistalletus kumppanipankeistamme.
3. Aloita säästäminen
Siirrä varat Raisin-tilillesi ja aloita säästäminen.
Usein kysytyt kysymykset rahan säästämisestä
1. Paljonko kannattaa säästää kuukaudessa?
Hyvä nyrkkisääntö säästämiselle on pyrkiä laittaa sivuun noin 10 % palkasta verojen jälkeen. Säästösumma kannattaa aina suhteuttaa omaan elämäntilanteeseen ja aloittaa sillä summalla, joka on itselle mahdollinen. Säästettävä summa voi myös vaihdella kuukausittain, sillä toisinaan eteen tulee suurempia hankintoja tai menoja.
2. Miten säästää rahaa, kun tuloja on vähän?
Säästäminen onnistuu myös pienillä tuloilla, vaikka säästösumma olisi vain muutamia euroja kuukaudessa. Hyvä lähtökohta on seurata omaa kulutusta, laatia budjetti ja etsiä menoja, joista voi tarvittaessa karsia. Tärkeintä on säästämisen säännöllisyys, ei säästettävän summan suuruus.
3. Paljonko on hyvä olla säästössä?
Sopiva säästöjen määrä riippuu elämäntilanteesta, tuloista ja omista tavoitteista. Moni pyrkii rakentamaan ensin puskurirahaston, joka kattaa noin 2–3 kuukauden pakolliset menot tai nettotulot. Sen jälkeen säästöjä voi kasvattaa esimerkiksi suurempia hankintoja, asumista tai pitkän aikavälin tavoitteita varten.
4. Miten säästää rahaa opiskelijana?
Opiskelijana tulot voivat olla rajalliset, ja omia kulutusvalintoja on usein tarkasteltava tarkemmin. Hintoja vertailemalla voit löytää tapoja säästää rahaa arjessa. Lisäksi monet yritykset tarjoavat opiskelija-alennuksia tuotteista ja palveluista, mikä on helppo tapa pienentää menoja.
5. Kannattaako säästöt pitää käyttötilillä vai säästötilillä?
Käyttötili sopii päivittäiseen rahankäyttöön, mutta pidempiaikaiset säästöt kannattaa usein pitää erillisellä säästötilillä. Näin säästöt eivät sekoitu arjen kulutukseen, ja niille voi kertyä käyttötiliä parempaa korkoa. Jos tiedät, ettet tarvitse varoja useaan vuoteen, myös määräaikaistalletus voi olla hyvä vaihtoehto.
6. Miten säästämisestä saa pysyvän tavan?
Helpoin tapa tehdä säästämisestä pysyvä tapa on automatisoida se. Kun siirrät sovitun summan säästöön heti palkkapäivänä, säästäminen ei jää sen varaan, kuinka paljon rahaa kuukauden lopussa sattuu olemaan jäljellä. Myös selkeä säästötavoite ja säästöjen etenemisen seuraaminen auttavat pitämään motivaation yllä.
Huomioithan, että näillä sivuilla annetut tiedot on tarkoitettu ainoastaan yleiseksi tiedoksi – eivät henkilökohtaiseksi talousneuvonnaksi. Taloudellinen tilanteesi on aina yksilöllinen, joten esitetty tieto ei välttämättä sovi juuri sinun tarpeisiisi. Raisin ei vastaa mistään päätöksistä tai toimenpiteistä, jotka perustuvat näihin sisältöihin. Mikäli kaipaat tarkempia neuvoja oman taloutesi hoitamiseen, suosittelemme ottamaan yhteyttä talousneuvojaan tai omaan pankkiisi.

© 2026 Raisin SE, Berlin