Zinsentwicklung: Der Zinsradar von Raisin (11/2026)
Aktuelle Sparzinsen, Kreditzinsen und Bauzinsen im Zinsradar
Profitieren Sie von steigenden Zinsen mit unserem Zinsrechner
Das Wichtigste in Kürze
Einen erheblichen Einfluss auf die Zinsentwicklung von Sparzinsen und Kreditzinsen hat die Geldpolitik der Europäischen Zentralbank (EZB). Die Bauzinsen hingegen orientieren sich am Anleihenmarkt, der wiederum von den Leitzinsen der EZB beeinflusst wird.
Mit ihrem jüngsten Beschluss vom 29. Oktober 2026 lässt die Europäische Zentralbank (EZB) die Leitzinsen vorerst unverändert. Zuvor hatte sie die Zinsen im September 2026 um 0,25 Prozentpunkte angehoben. Für Sie als Sparerinnen und Sparer ist vor allem der Einlagenzins entscheidend, der sich am EZB-Einlagesatz orientiert. Dieser liegt weiterhin stabil bei 2,50 % (Stand: 10.2026).
Ob die Zinsen in Zukunft weiter fallen oder wieder steigen, ist schwer vorherzusagen. In Prognosen zur Zinsentwicklung wird jedoch angenommen, dass aufgrund der steigenden Inflation in der Eurozone die Zinsen steigen könnten.
Zinsradar: Die aktuelle Zinsentwicklung auf einen Blick
Zuletzt aktualisiert: 30.10.2026
Mithilfe eines Zinsradars verschaffen Sie sich einen Überblick über die aktuelle Zinsentwicklung in Deutschland und Europa. Dabei wird die Zinsentwicklung von Sparzinsen für Anlagen in Tagesgeld und Festgeld sowie von Kreditzinsen und Bauzinsen betrachtet.
Mit ihrem jüngsten Beschluss am 29. Oktober 2026 beließ die EZB die Leitzinsen auf unverändertem Niveau. Galt bisher der Hauptrefinanzierungszins als entscheidender Zinssatz der EZB, rückt bei den Leitzinsen aktuell der Einlagenzins in den Vordergrund. Laut Angaben der EZB ist dieser richtungsweisend für ihren geldpolitischen Kurs. Die aktuellen Zinssätze der EZB lauten (Stand: 10.2026):
- Einlagefazilität: 2,50 %
- Hauptrefinanzierungssatz: 2,65 %
- Zinssatz für die Spitzenrefinanzierungsfazilität: 2,90 %
Einfluss der EZB auf Sparzinsen
Die Zinspolitik der EZB wirkt sich unter anderem direkt auf die Sparzinsen aus. Mit ihrem Beschluss vom 11. Juni 2026 hat die EZB die Zinsen erstmals seit knapp drei Jahren wieder angehoben. Mit der Erwartung steigender Leitzinsen und den ersten Anpassungen der Banken steigen die Sparzinsen wieder leicht.
Sparerinnen und Sparer können vor allem im europäischen Ausland attraktive Zinsen für Spareinlagen wie Tagesgeld und Festgeld erhalten. Die Festgeldzinsen liegen je nach Laufzeit bei Raisin aktuell bei bis zu 4,25 % p. a. und die Zinsen für Tagesgeld bei 3,00 % p. a.
Einfluss der EZB auf Kreditzinsen
In den Monaten und Jahren, in denen die EZB ihre Leitzinsen erhöhte, führte dies zu einem Anstieg der Kreditzinsen. Die Kreditzinsen erreichten im November 2023 mit durchschnittlich 8,48 % ihren Höhepunkt. Seitdem sind die Zinsen für Kredite wieder gesunken. Im September 2026 lagen die durchschnittlichen Kreditzinsen im bundesweiten Gesamtschnitt bei rund 7,47 %, im günstigeren Marktsegment bei 6,21 % (Stand: 11.2026).
Einfluss der EZB auf Bauzinsen
Obwohl sich die Bauzinsen hauptsächlich am Anleihemarkt und weniger direkt an den Leitzinsen der EZB orientieren, beeinflusst der geldpolitische Kurs der Notenbank die Anleiherenditen maßgeblich. Bis zu den Zinssenkungen der vergangenen Jahre zeigte sich am Markt eine entsprechende Entlastung. Infolge des Zinsentscheid vom 11. Juni 2026 und dem anhaltenden Inflationsdruck in der Eurozone erwarten viele Kreditinstitute und Vermittlungsplattformen für die kommenden Monate einen weiteren Anstieg der Bauzinsen. Aktuell bewegen sie sich zwischen 4,12 % und 4,59 %, je nach Länge der Sollzinsbindung (Stand: 11.2026).
Die Sollzinsbindung bezeichnet den Zeitraum, in dem der Zinssatz für ein Darlehen vertraglich festgeschrieben ist. Eine längere Sollzinsbindung führt in der Regel dazu, dass deine Bauzinsen höher ausfallen, da Banken und Sparkassen das Zinsrisiko über einen längeren Zeitraum absichern. Kurzfristige Zinsbindungen bieten dir dagegen oft günstigere Konditionen, da das Kalkulationsrisiko für die Institute geringer ist.
Was ist die Zinsentwicklung und wie funktioniert sie?
Die Zinsentwicklung beschreibt, wie sich Zinssätze im Zeitverlauf verändern, etwa für Sparprodukte wie Tagesgeld oder Festgeld oder für Kredite. Dabei können sich die Zinsen je nach wirtschaftlicher Lage, Geldpolitik oder Kapitalmarktlage erhöhen oder senken.
Die Entwicklung der Zinsen folgt im Wesentlichen dem Zusammenspiel von Geldpolitik, Kapitalmärkten und dem Verhalten der Banken. Ein zentraler Einflussfaktor ist dabei die Europäische Zentralbank. Sie steuert mit den Leitzinsen, insbesondere mit dem Einlagenzins, zu welchen Konditionen sich Banken kurzfristig Geld leihen oder anlegen können. Dieser Leitzins wirkt sich indirekt auf die Habenzinsen aus. Hierbei handelt es sich um die Zinsen, die Banken an Sparerinnen und Sparer zahlen, etwa auf Tagesgeld oder Festgeld. Würden Leitzinsen und aktuelle Habenzinsen weit auseinanderliegen, wären Spareinlagen als weitere Möglichkeit der Finanzierung für Banken zu teuer. Daher gleichen sie die Habenzinsen stets an das aktuelle Zinsniveau der EZB an.
Neben der Geldpolitik spielen andere Faktoren eine Rolle bei der Zinsentwicklung, etwa die konjunkturelle Entwicklung, das Sparverhalten der Bevölkerung oder länderspezifische wirtschaftliche Rahmenbedingungen. So zeigte sich, dass die Sparzinsen im EU-Ausland zum Teil deutlich über dem deutschen Niveau lagen. Ein Blick über die Landesgrenzen hinweg kann sich daher lohnen, um dort zum Beispiel ein Tagesgeldkonto zu eröffnen und von den höheren Tagesgeldzinsen zu profitieren.
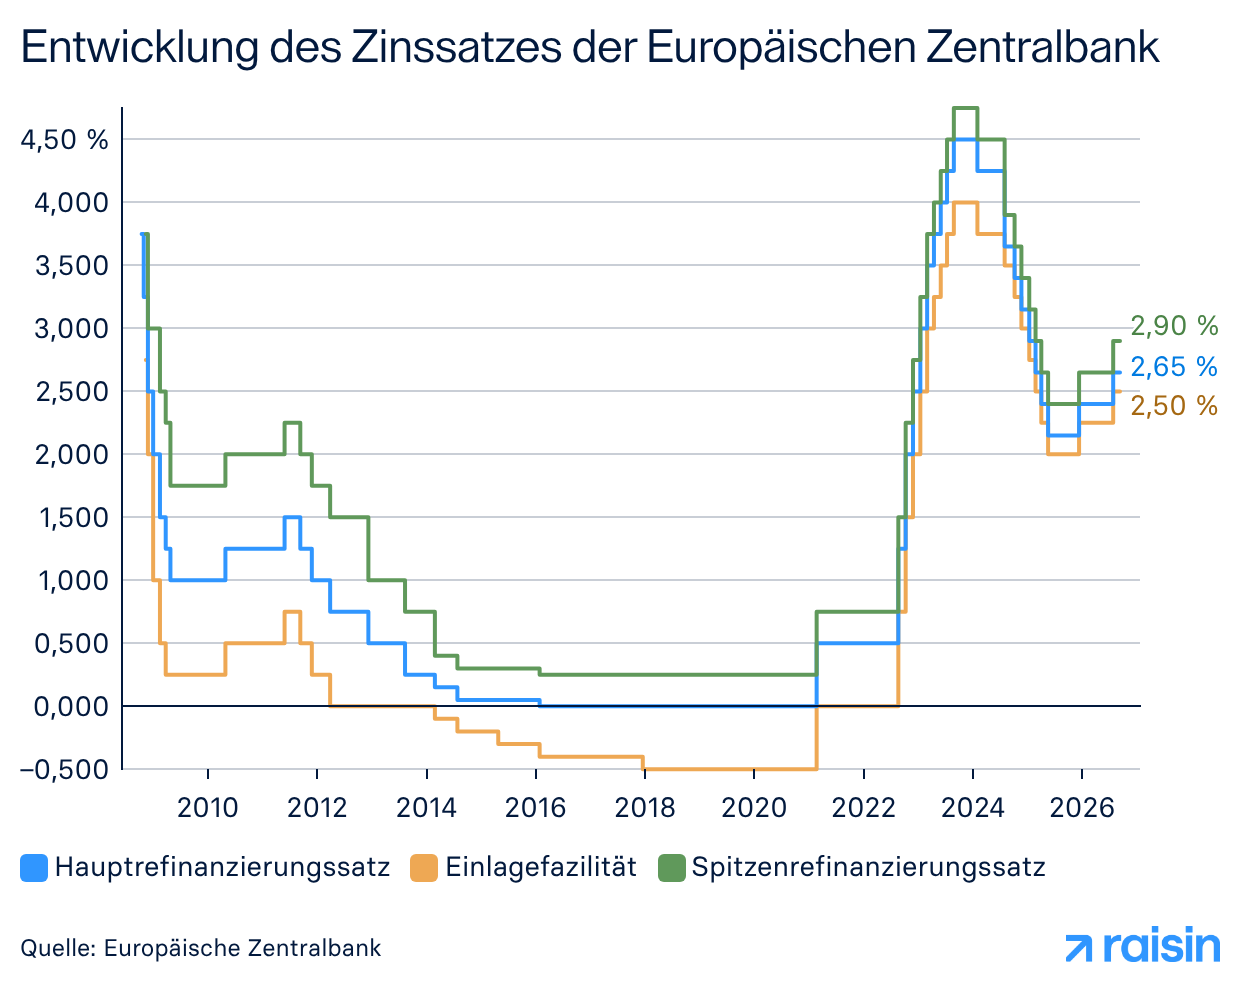
Die Zinsentwicklung wirkt sich unterschiedlich auf die verschiedenen Möglichkeiten der Geldanlage aus. Der Zinsverlauf beeinflusst Tagesgeld stärker als Festgeld. Das liegt daran, dass der Zinssatz bei einem Festgeldkonto für die gesamte Laufzeit festgelegt ist und unverändert bleibt. Ein Tagesgeldkonto hingegen ist unbefristet und wird variabel verzinst. Das bedeutet, die Zinsen passen sich jederzeit an die aktuellen Marktzinsen an.
Für die Entwicklung der Bauzinsen sind die Leitzinsen der EZB ebenfalls relevant, jedoch auf einem Umweg: Die EZB Leitzinsen beeinflussen die Anleihenmärkte, die wiederum für die Bauzinsen ausschlaggebend sind. Die Bank, die den Kredit vergibt, legt den Zinssatz über einen langen Zeitraum, zum Beispiel 15 Jahre, fest und sichert Ihnen diese Zinsbindung für Ihre Finanzierung vertraglich zu.
Um eine realistische Abschätzung zur Zinsentwicklung in diesem Zeitraum abzugeben, schaut die Bank auf den Anleihenmarkt, insbesondere auf langfristige Bundesanleihen und Pfandbriefe. Die Bank leiht sich das Geld, das sie Bauherrinnen und Bauherren als Kredit vergibt, beispielsweise über Pfandbriefe.
Welche Geldanlage lohnt sich bei der aktuellen Zinsentwicklung?
Das Zinsniveau für Tagesgeld und Festgeld bleibt aktuell auf einem attraktiven Niveau, was diese Anlageformen besonders für Sparerinnen und Sparer interessant macht. Auf Girokonten und Sparbücher hatten die Zinsanpassungen der letzten Jahre wenig Einfluss, das Zinsniveau dieser klassischen Sparkonten ist weiterhin niedrig. Daher ist es sinnvoll, Erspartes auf einem Festgeld- oder Tagesgeldkonto anzulegen.
Tagesgeld und Festgeld sind moderne, verzinste Sparkonten bei einer Bank. Auf das Guthaben auf einem Tagesgeldkonto können Sie täglich in voller Höhe zugreifen. Festgeld hingegen bindet das Kapital für eine bestimmte Laufzeit. Dafür erhalten Sie einen im Voraus festgelegten Zinssatz, was Planungssicherheit schafft. Das Geld steht Ihnen am Ende der Laufzeit wieder zur Verfügung. Die Laufzeit variiert zwischen wenigen Monaten und mehreren Jahren. Eine vorzeitige Kündigung ist in der Regel ausgeschlossen. Aktuell erhalten Sie bei Raisin Festgeldzinsen bis zu 4,25 % p. a., während die Zinsen für Tagesgeld bei 3,00 % p. a. liegen.
Ihr Wissensvorsprung für Tagesgeld, Festgeld und ETFs
Sichern Sie sich den entscheidenden Vorteil:
Zins-Alarm: Spitzenkonditionen für Tages- und Festgeld sofort im Posteingang.
ETF-Fokus: Clevere Impulse für Ihre digitale Vermögensverwaltung.
Bonus-Angebote: Exklusive Aktionen, Einladungen, Gewinnspiele und vieles mehr.
Wie ist die aktuelle Zinsprognose für 2026?
Der zukünftige Zinsverlauf an den Märkten hängt eng mit der Geldpolitik der Europäischen Zentralbank zusammen. Die Zinsangebote der europäischen Kreditinstitute orientieren sich dabei maßgeblich am Einlagenzins der Zentralbank.
Mit ihrem jüngsten Beschluss vom 29. Oktober 2026 lässt die EZB die Leitzinsen vorerst unverändert. Zuvor hatte sie am 10. September 2026 die Zinsen um 25 Basispunkte angehoben. Der für den Markt maßgebliche Einlagenzins liegt somit aktuell stabil bei 2,50 %. Die Inflation in der Eurozone bewegt sich derzeit mit 3,8 % (Stand: 11.2026) über dem Zielwert von etwa 2,00 %. Wie sich die Zinsen im weiteren Verlauf des Jahres 2026 entwickeln werden, lässt sich nicht verlässlich vorhersagen. Für die verschiedenen Finanzbereiche bedeutet das veränderte Zinsumfeld aktuell:
Bei Sparprodukten (Tages- und Festgeld): Durch den gestiegenen EZB-Einlagensatz von 2,50 % ist in den kommenden Wochen mit tendenziell steigenden Sparzinsen auf dem Markt zu rechnen.
Kreditzinsen: Für Verbraucherinnen und Verbraucher dürften sich vor allem kurzfristige Ratenkredite und variable Finanzierungen durch die geldpolitische Straffung verteuern.
Bauzinsen passen sich tendenziell langsamer an, weil sie stark von langfristigen Anleihemärkten und Renditen abhängig sind.
Wie nutzen Sie die aktuelle Zinsentwicklung für sich?
Die aktuelle Zinsentwicklung eröffnet nach wie vor Chancen, sei es durch die Sicherung noch attraktiver Sparzinsen oder durch Investitionen in breit gestreute Anlageformen. Angesichts der weiterhin erhöhten Kreditzinsen empfiehlt es sich, die eigene Finanzstrategie auf den aktuellen Zinszyklus abzustimmen.
Für Anlegerinnen und Anleger spielt die Zinsentwicklung eine zentrale Rolle. Festgeld eignet sich, um in einem Umfeld steigender Zinsen langfristig planbare Erträge zu sichern. Tagesgeld dagegen bietet Flexibilität und ist besonders sinnvoll für den Notgroschen, da sich die Konditionen kurzfristig anpassen.
Jasmin Ehlert, Chefanalystin bei Raisin, erklärt:
"In ihrer jüngsten Sitzung hat die Europäische Zentralbank (EZB) die Leitzinsen vorerst unverändert belassen. Da sich Zweitrundeneffekte in der Wirtschaft weiterhin kaum abzeichnen und die gestiegenen Anleiherenditen bereits dämpfend wirken, sah die Notenbank keinen unmittelbaren Handlungsdruck für eine weitere Straffung. Angesichts der anhaltend erhöhten Gesamtinflation bleibt ein erneuter Zinsschritt im Dezember jedoch weiterhin eine realistische Option. Unabhängig von der aktuellen Zinspause verharren die Konditionen für Tages- und Festgeld auf einem sehr attraktiven Niveau. Insbesondere bei Laufzeiten von drei bis sechs Monaten sowie im langfristigen Bereich ist derzeit eine spürbare Dynamik bei den Spitzenzinsen zu beobachten. Für Sie als Sparerinnen und Sparer bietet das Marktumfeld über verschiedene Anlagezeiträume hinweg hervorragende Bedingungen für einen verlässlichen Vermögensaufbau. Ein regelmäßiger Zinsvergleich bleibt entscheidend, um flexibel zu agieren und sich die besten Angebote zu sichern.” (Stand: 10.2026)
Darüber hinaus beeinflussen geldpolitische Entscheidungen der Notenbanken die Kapitalmärkte maßgeblich. Beispielsweise lassen sich mit ETFs (Exchange Traded Funds) Aktien, Anleihen und andere Anlageklassen kosteneffizient kombinieren. Raisin bietet dafür einen direkten Zugang mit der digitalen Vermögensverwaltung. Dort stehen vorkonfigurierte ETF-Portfolios zur Verfügung, die an unterschiedliche Anlagestrategien und Risikoprofile angepasst sind.
Die Wahl zwischen Tagesgeld, Festgeld und ETFs hängt neben dem aktuellen Zinsniveau von Ihrem Anlagehorizont und Ihrer Risikobereitschaft ab. Wenn Sie den Zinsradar beobachten und regelmäßig Ihre Strategie überprüfen, erhalten Sie die Möglichkeit, von der Zinsentwicklung zu profitieren und Ihre finanziellen Ziele zu erreichen.
Risikohinweis: Jede Anlage am Kapitalmarkt ist mit Chancen und Risiken behaftet. Der Kurs der Anlagen kann steigen oder fallen. Im äußersten Fall kann es zu einem vollständigen Verlust des angelegten Betrages kommen. Alle ausführlichen Informationen können Sie unter Risikohinweise nachlesen.
Unternehmen
Produkte
Support & Information
Für Kunden & Partner
Unternehmen
Produkte
Support & Information
Für Kunden & Partner
© 2026 Raisin SE, Berlin