
Spanning op de obligatiemarkt: Franse kapitaalmarktrente richting 5%
De financiële markten richten hun blik massaal op de Europese staatsobligaties. Vooral de Franse kapitaalmarktrente maakt een forse sprong. Door aanhoudende inflatiezorgen en grote begrotingstekorten is de Franse tienjaarsrente opgelopen richting de kritieke grens van 5%. Deze stijgende obligatierentes blijven niet beperkt tot de beursvloer; ze raken uiteindelijk ook de portemonnee van de gewone consument, van spaarders tot beleggers.
Door:

Nicole van Roekel
Auteur
Nicole van Roekel, Content Manager & Copywriter bij Raisin
Auteur
In het kort:
De stijgende Franse kapitaalmarktrente zet de Europese obligatiemarkt onder spanning door grote staatsschulden en aanhoudende inflatie.
Voor spaarders brengt dit goed nieuws met zich mee, omdat banken hierdoor hogere rentes op termijndeposito's kunnen bieden.
Huizenkopers en beleggers merken ook effecten: langlopende hypotheekrentes staan onder opwaartse druk en bestaande obligatiefondsen zien hun koersen dalen.
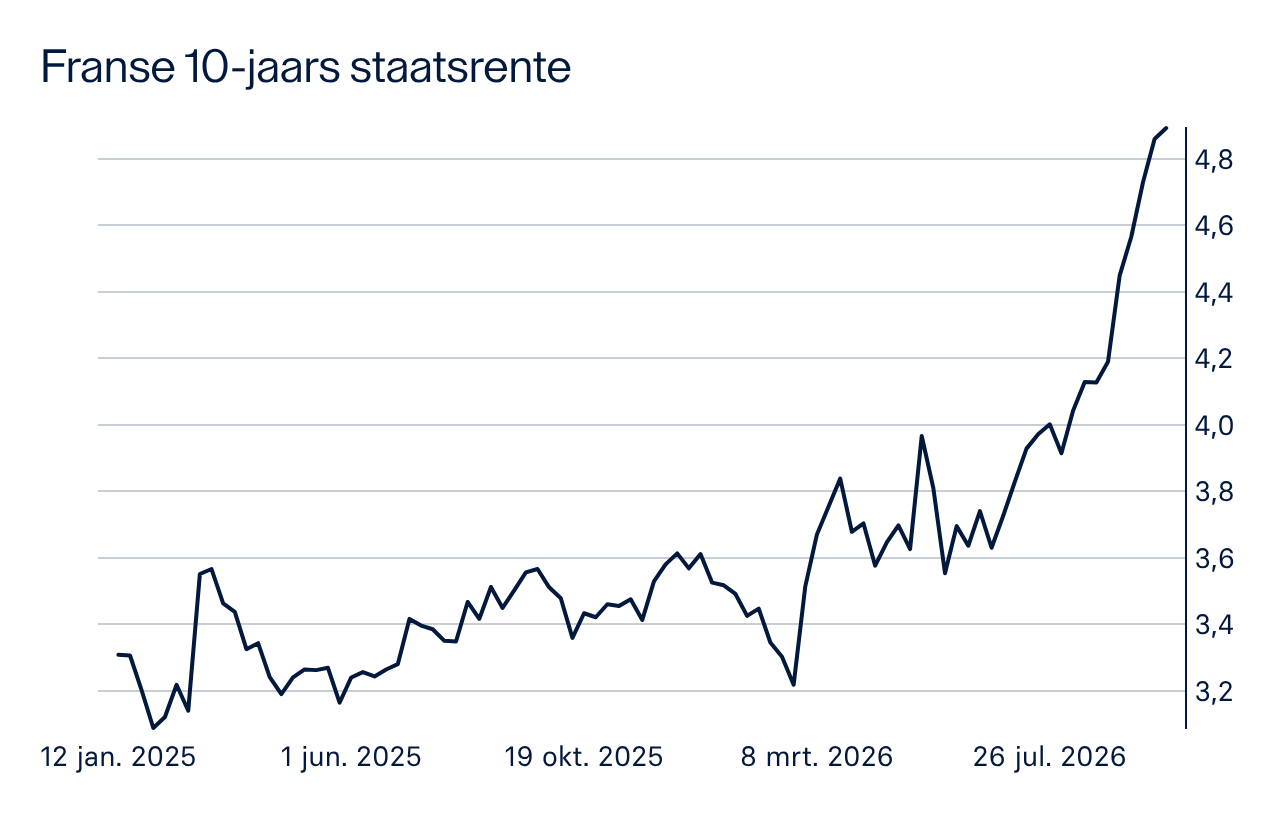
Ontwikkeling Franse kapitaalmarktrente
Wat is er aan de hand op de obligatiemarkt?
De aanleiding voor de onrust is de combinatie van hardnekkige inflatie in de eurozone en grote staatsschulden die EU-landen moeten herfinancieren. Beleggers zien meer risico. Zij verwachten dat centrale banken zoals de Europese Centrale Bank (ECB) de rente langer hoog moeten houden. Daarom eisen beleggers een hogere vergoeding om geld uit te lenen aan overheden.
Met name Frankrijk ligt momenteel onder een vergrootglas. De kapitaalmarktrente schommelt daar rond de 4,9% tot 5,0%; niveaus die in lange tijd niet zijn vertoond.
Het verschil in rente tussen veilige Duitse staatsobligaties en Franse obligaties (de zogeheten spread) is snel opgelopen. Dit wijst op toenemende zorgen over de Franse overheidsfinanciën.
Invloed hogere kapitaalmarktrente op diverse financiële producten
Rente op spaardeposito's | Stijgend | Hogere kapitaalmarktrentes stellen banken in staat om hogere rentes te bieden op langeretermijndeposito's (1 tot 5 jaar). |
Rente op vrij opneembare spaarrekeningen | Stabiel tot licht stijgend | Volgt voornamelijk de korte ECB-rente. Zodra de depositorente hoog blijft om inflatie te bestrijden (momenteel 2,50% met kans op verdere verhogingen), blijven ook variabele spaarrentes aantrekkelijk. |
Hypotheekrentes | Stijgend | Langlopende hypotheektarieven bewegen mee met de tienjaars kapitaalmarktrente, wat kan leiden tot hogere maandlasten bij nieuwe afsluitingen. |
Beleggingen | Wisselvallig | Obligaties bieden een alternatief voor aandelen; bestaande obligatiefondsen zien koersdruk, maar nieuw rendement stijgt. |
Gevolgen van een hoge kapitaalmarktrente voor spaarders
Voor spaarders is de stijging van de rentes op de obligatiemarkt in principe goed nieuws. Banken kijken naar de langetermijnrente op staatsobligaties wanneer zij bepalen welke rente ze kunnen bieden op spaardeposito’s.
Depositorentes stijgen: Doordat kapitaalmarktrentes hoog staan, behalen banken betere rendementen. De kans is groot dat rentes op termijndeposito's met een looptijd van 1 jaar tot 5 jaar verder oplopen. Op dit moment krijg je via Raisin al tot 3,90% per jaar op termijndeposito’s.
Variabele spaarrente blijft stevig: De variabele spaarrente volgt voornamelijk de ECB-rente. Zolang de centrale bank de officiële beleidsrente hoog houdt om inflatie te bestrijden, blijft er een stevige bodem onder jouw variabele spaarrente liggen.
Wat betekent dit voor de belegger en huizenzoeker?
Voor beleggers en huizenkopers is het beeld wisselvalliger:
Hypotheekrentes: De rente voor langlopende hypotheken (zoals 10 jaar of 20 jaar vast) beweegt nauw samen met de tienjaars obligatierente. Een aanhoudend hoge marktrente zet druk op geldverstrekkers om hypotheekrentes te verhogen. In de eerste week van oktober kwam de hypotheekrente op alle looptijden boven de 4% uit.Op een NHG-hypotheek met een looptijd van 10 jaar is de gemiddelde rente nu 4,52%. Op een NHG-hypotheek met een looptijd van 30 jaar gaat de rente zelfs al richting de 5% (4,92% in de eerste week van oktober)
Aandelen versus obligaties: Nu staatsobligaties weer rendementen rond de 4% à 5% opleveren, worden ze aantrekkelijker als belegging. Dit kan zorgen voor tijdelijke druk op de aandelenbeurzen.
Obligatiefondsen: Bestaande obligatiefondsen zien hun koers op korte termijn juist dalen wanneer de rente stijgt. Toch neemt het effectieve rendement voor nieuwe instappers daardoor juist toe.
De periode van 'gratis geld' is definitief voorbij. Terwijl overheden gebukt gaan onder hogere rentelasten, levert deze marktsituatie jou als oplettende spaarder of belegger concrete kansen op:
Als spaarder: Laat spaargeld niet tegen een lage variabele rente bij de grootbanken staan. Met stijgende kapitaalmarktrentes kan het lonen om een deel van je geld vast te zetten op termijndeposito's om zo te profiteren van een hoger en vast rendement.
Als belegger: Houd rekening met koersschommelingen op de aandelenmarkt en bekijk of het toevoegen van nieuw uitgegeven staatsobligaties of obligatiefondsen bij je risicoprofiel past nu de effectieve rendementen weer aantrekkelijk zijn.
Als huiseigenaar of huizenzoeker: Houd er rekening mee dat langlopende hypotheekrentes niet snel sterk zullen dalen zolang de kapitaalmarktrente hoog blijft. Het is goed om hier alert op te zijn als je rentevaste periode binnenkort afloopt of wanneer je overweegt een nieuwe woning te kopen.
Spaar en beleg bij Raisin
Profiteer van hogere spaarrentes en beleggingsmogelijkheden bij Raisin. Spaar veilig en volledig gratis bij meer dan 60 Europese partnerbanken of beleg in een van de vijf overzichtelijke, kant-en-klare portefeuilles met ETF’s en indexfondsen, allemaal vanuit één centraal account.
Start met sparen en beleggen


Als Pionier für Spar-, Investment- und Altersvorsorgeprodukte ermöglichen wir Privatkunden einen unkomplizierten Zugang zu globalen Einlagen- und Kapitalmärkten – ein Vorteil, der auch Finanzinstitute stärkt.
Aanbod van Raisin
Over Raisin
Sparen en rente
Financieel en fiscaal
Aanbod van Raisin
Over Raisin
Sparen en rente
Financieel en fiscaal
© 2026 Raisin SE, Berlin
