
Indywidualne Konto Zabezpieczenia Emerytalnego (IKZE) 2026: jak działa?
Jednym ze sposobów oszczędzania na dodatkową emeryturę jest założenie Indywidualnego Konta Zabezpieczenia Emerytalnego. Sprawdź, co to jest IKZE, jak działa, a także jakie są jego najważniejsze zalety i wady. Oblicz swoją potencjalną korzyść podatkową i poznaj warunki wypłaty środków.
Opracowanie i weryfikacja:
Ekspert finansowy
Ekspert finansowy
Współautor
Współautor
Kluczowe wnioski
Wpłacone środki są inwestowane przez wybraną instytucję finansową.
Możesz skorzystać z ulgi podatkowej w rocznym zeznaniu PIT.
W 2026 roku obowiązuje podstawowy limit 11 304 zł oraz 16 956 zł dla osób prowadzących pozarolniczą działalność gospodarczą.
Czym jest Indywidualne Konto Zabezpieczenia Emerytalnego?
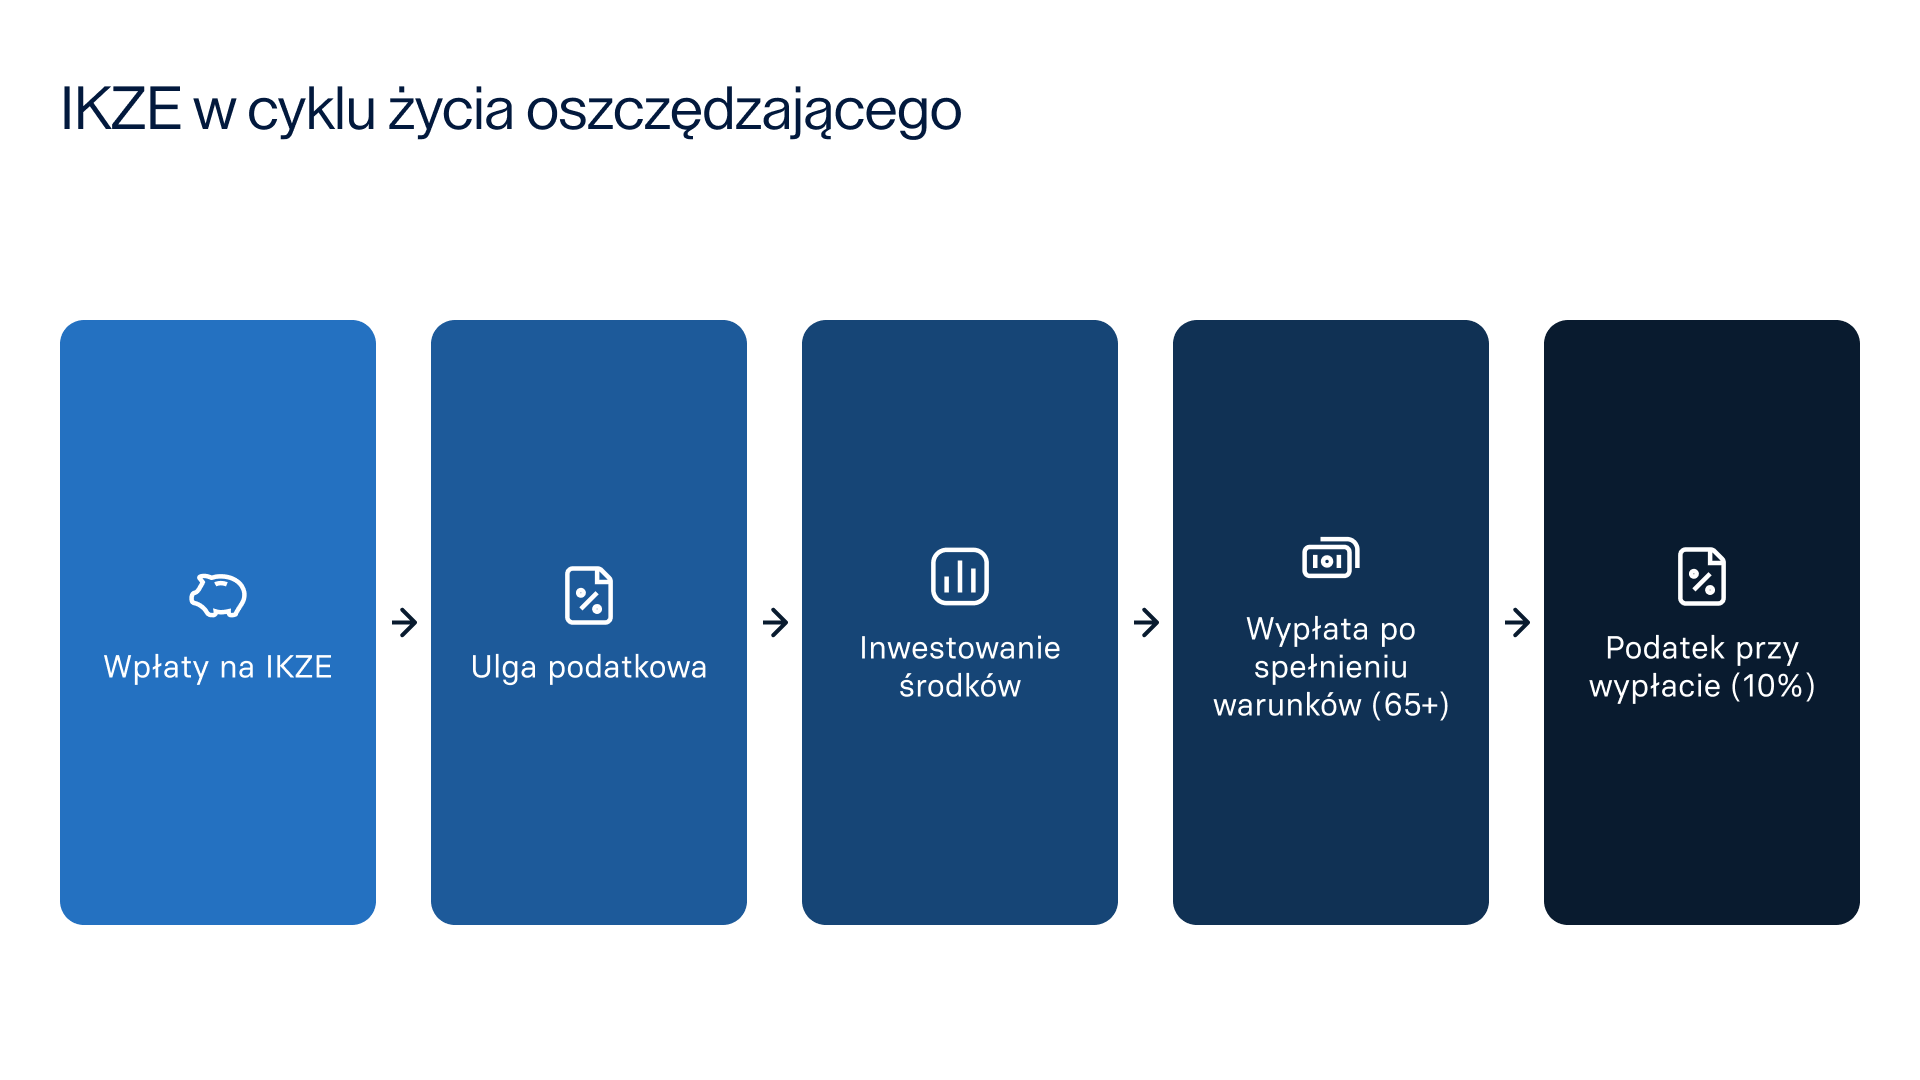
Indywidualne Konto Zabezpieczenia Emerytalnego to forma dobrowolnego oszczędzania w ramach III filaru.
IKZE jest obecne w systemie ubezpieczeń społecznych od 1 stycznia 2012 roku, kiedy weszły w życie zapisy ustawy z dnia 25 marca 2011 r. o zmianie niektórych ustaw związanych z funkcjonowaniem systemu ubezpieczeń społecznych. Dokument ten wprowadził zmiany do ustawy z dnia 20 kwietnia 2004 r. o indywidualnych kontach emerytalnych.
Wysokość emerytury w podstawowym systemie emerytalnym w Polsce z każdym kolejnym rokiem jest coraz niższa w stosunku do ostatniej wypłaty wynagrodzenia. Na niską stopę zastąpienia mają wpływ różne czynniki, w tym sytuacja demograficzna i wydłużająca się długość życia. Warto więc zacząć oszczędzać pieniądze na dodatkową emeryturę.
Rok | Prognozowany stosunek przeciętnej emerytury do średniego wynagrodzenia w Polsce |
2027 | 54,1% |
2030 | 52,1% |
2040 | 43% |
2050 | 34,4% |
2060 | 29% |
Źródło: prognoza ZUS
Kto może oszczędzać na IKZE?
Na Indywidualnym Koncie Zabezpieczenia Emerytalnego mogą gromadzić oszczędności wyłącznie osoby fizyczne, które ukończyły 16. rok życia. Osoby pełnoletnie mają możliwość wpłacania środków na IKZE z dowolnych źródeł. Do uzyskania pełnoletności wpłaty mogą pochodzić jedynie z dochodów z pracy wykonywanej w ramach umowy o pracę.
Jak działa IKZE?
Indywidualne Konto Zabezpieczenia Emerytalnego samo w sobie nie jest konkretnym produktem finansowym, a jedynie opakowaniem różnych instrumentów inwestycyjnych. Ustawa dopuszcza prowadzenie IKZE przez następujące instytucje:
Banki prowadzące działalność maklerską: oferują IKZE na oprocentowanym rachunku oszczędnościowym lub w ramach obligacji skarbowych.
Biura i domy maklerskie: pozwalają inwestować środki na rachunku maklerskim w samodzielnie wybrane aktywa – w tym akcje, obligacje korporacyjne czy ETF-y. Oszczędzający zyskuje pełną swobodę w podejmowaniu decyzji inwestycyjnych.
Zakłady ubezpieczeń na życie: sprzedają ubezpieczenia na życie z ubezpieczeniowym funduszem kapitałowym (UFK).
Powszechne Towarzystwa Emerytalne: oferują dobrowolne fundusze emerytalne i inwestują w jeden konkretny fundusz, którym zarządzają.
Towarzystwa Funduszy Inwestycyjnych: osoba oszczędzająca na emeryturę w ramach IKZE inwestuje w jednostki uczestnictwa funduszy inwestycyjnych. Dany fundusz może wybierać różne instrumenty finansowe, w tym akcje i obligacje.
Skoro już wiemy, jak działa IKZE, warto zwrócić uwagę na związane z nim ryzyko utraty kapitału. Jest ono wysokie zwłaszcza w przypadku funduszy inwestycyjnych oraz inwestowania na rachunku maklerskim. Należy więc dokładnie zapoznać się z parametrami danego instrumentu inwestycyjnego oraz renomą danej instytucji.
Oszczędzanie na emeryturę w ramach IKZE nie wymaga regularnych wpłat. Można je wnosić z dowolną częstotliwością, np. raz w miesiącu, raz na kwartał lub raz w roku. Istnieje możliwość sprawdzenia stanu konta w IKZE w dowolnym momencie. Instytucja finansowa na bieżąco dopisuje wypracowywany zysk do rachunku IKZE i go reinwestuje.
Jak założyć IKZE?
Aby założyć rachunek IKZE, należy podpisać umowę z wybraną instytucją finansową. Najczęściej można to zrobić online, za pośrednictwem kuriera lub w stacjonarnym oddziale.
Każda osoba może gromadzić środki na jednym IKZE. Nie ma możliwości założenia rachunku jednocześnie w kilku instytucjach ani wspólnego konta IKZE ze współmałżonkiem.
Limity wpłat na Indywidualne Konto Zabezpieczenia Emerytalnego
W latach 2012–2013 obowiązywał roczny limit wpłat na IKZE uzależniony od wysokości podstawy wymiaru składki na ubezpieczenie emerytalne w ZUS. Od 2024 roku kwotę limitu corocznie ogłasza Minister Rodziny i Polityki Społecznej w ramach rozporządzenia.
W 2026 roku maksymalne kwoty wpłat wyniosły 11 304 zł (limit podstawowy) oraz 16 956 zł (limit podwyższony).
Podstawowy limit wpłat na IKZE obowiązujący wszystkich oszczędzających, nieprowadzących działalności gospodarczej. Odpowiada 1,2-krotności przeciętnego prognozowanego wynagrodzenia miesięcznego na dany rok – według zapisów ustawy budżetowej.
W przypadku osób prowadzących pozarolniczą działalność roczny limit jest wyższy. Stanowi 1,8-krotność przeciętnej prognozowanej pensji w gospodarce narodowej.
Limit wpłat w danym roku podatkowym | Osoby prowadzące działalność gospodarczą | Osoby nieprowadzące działalności gospodarczej |
2026 | 16 956 zł | 11 304 zł |
2025 | 15 611,40 zł | 10 407,60 zł |
2024 | 14 083,20 zł | 9 388,80 zł |
2023 | 12 483 zł | 8 322 zł |
2022 | 10 659,60 zł | 7 106,40 zł |
Źródło: opracowanie własne
Jaka jest minimalna wpłata na IKZE?
Ustawodawca nie przewidział minimalnej kwoty wpłat w ramach IKZE. Może ona jednak wynikać z umowy zawartej z daną instytucją finansową.
Koszty związane z IKZE
Mogą obowiązywać różne opłaty i prowizje dla posiadaczy IKZE – m.in. za zarządzanie inwestycjami, prowadzenie rachunku maklerskiego czy ochronę ubezpieczeniową.
Kiedy można wypłacić środki z Indywidualnego Konta Zabezpieczenia Emerytalnego?
W przypadku IKZE wypłata środków zgromadzonych na koncie jest możliwa w dowolnym momencie.
Forma wypłaty | Opodatkowanie | Dodatkowe opłaty | |
Wypłata po ukończeniu 65. roku życia i pięciu latach uczestnictwa w IKZE | W całości lub w ratach | 10% zryczałtowanego podatku od wypłacanej kwoty (kapitału wraz z zyskiem) | Zazwyczaj brak |
Wcześniejsza wypłata | Jednorazowo całość środków | Opodatkowanie według skali podatkowej | Możliwa opłata za wcześniejszy zwrot środków |
Wypłata po śmierci oszczędzającego | Jednorazowo albo w ratach – na wniosek osoby uprawnionej lub spadkobiercy | 10% zryczałtowanego podatku od wypłacanej kwoty (kapitału wraz z zyskiem) | Zazwyczaj brak |
Źródło: opracowanie własne
Najkorzystniejszą opcją jest zakończenie oszczędzania dopiero po ukończeniu 65. roku życia i dokonaniu wpłat przez co najmniej 5 dowolnych lat kalendarzowych. W takim przypadku środki zgromadzone na IKZE są opodatkowane podatkiem zryczałtowanym w wysokości 10%. Opodatkowaniu podlega zarówno wpłacony kapitał, jak i wypracowane zyski.
Oszczędzający może złożyć wniosek o jednorazową wypłatę pieniędzy w całości lub w ratach rozłożonych na co najmniej 10 lat albo na okres równy okresowi oszczędzania na IKZE – jeśli trwał od 5 do 9 lat.
W przypadku podjęcia decyzji o szybszym zakończeniu okresu oszczędzania środki zgromadzone na IKZE można wypłacić jedynie w całości – nie da się wycofać części zgromadzonych środków. Zwrot będzie podlegał opodatkowaniu PIT według skali podatkowej (12% lub 32%). Podatnik powinien rozliczyć go w rocznym zeznaniu podatkowym. Oszczędzający nie zapłaci jednak podatku od zysków kapitałowych (19 %) – oszczędności na IKZE w każdym wariancie wypłaty są z niego zwolnione.
Wcześniejsze wycofanie środków powinno być przemyślaną decyzją, ponieważ po zleceniu wypłaty nie można ponownie rozpocząć oszczędzania w ramach IKZE.
Wypłata pieniędzy z IKZE w przypadku śmierci oszczędzającego
Środki, które oszczędzający zgromadzi na rachunku IKZE, podlegają dziedziczeniu. Może wskazać w umowie z instytucją finansową osobę lub kilka osób, które otrzymają pieniądze po jego śmierci. Jeśli nie złożył takiej dyspozycji, środki będą dziedziczone w trybie postępowania spadkowego.
Wyjątkiem jest sytuacja, gdy stroną umowy jest zakład ubezpieczeń – w takim przypadku zasady dziedziczenia określają zapisy umowy ubezpieczenia.
Instytucja finansowa wypłaca pieniądze z rachunku IKZE zmarłego oszczędzającego na wniosek osoby uprawnionej. Może ona przeznaczyć otrzymane środki na dowolny cel. W momencie wypłaty zapłaci zryczałtowany podatek dochodowy 10%.
Wypłata transferowa
Oszczędzający może przenieść środki zgromadzone na Indywidualnym Koncie Zabezpieczenia Emerytalnego do innej instytucji prowadzącej IKZE. Zachodzi w takim przypadku wypłata transferowa. Transakcja może być zrealizowana na wniosek posiadacza IKZE lub osoby uprawnionej do dziedziczenia środków po jego śmierci. Instytucja finansowa przekazuje pieniądze w terminie do 14 dni od złożenia wniosku.
Można przenieść do innego IKZE wyłącznie całość zgromadzonych środków – z wyjątkiem różnych funduszy inwestycyjnych, którymi zarządza to samo towarzystwo.
Zarówno wypłaty transferowe dokonane na wniosek posiadacza IKZE, jak i osób uprawnionych na wypadek śmierci oszczędzającego zwolnione są z opodatkowania podatkiem dochodowym i podatkiem od zysków kapitałowych. Przeniesienie środków zgromadzonych na rachunku IKZE zmarłego pozwala odroczyć moment zapłaty zryczałtowanego podatku 10% do czasu wypłaty.
IKZE – odliczenie od podatku: kalkulator ulgi podatkowej
Osoby oszczędzające na IKZE mogą odliczać wpłaty od podstawy opodatkowania podatkiem dochodowym – do kwoty rocznego limitu. W tym celu należy wpisać kwotę wpłat w punkcie 7 części B formularza PIT-0 („Informacja o odliczeniach”).
W 2026 roku maksymalna ulga podatkowa na IKZE dla osób nieprowadzących działalności gospodarczej wynosi:
1 356,48 zł dla I progu podatkowego 12%,
3 617,28 zł dla II progu podatkowego 32%,
4 069,44 zł dla III progu podatkowego 36% (32% + 4% daniny solidarnościowej).
Kwota rocznych wpłat na IKZE | Korzyść podatkowa przy progu 12% | Korzyść podatkowa przy progu 32% | Korzyść podatkowa przy progu 36% |
1 000 zł | 120 zł | 320 zł | 360 zł |
3 000 zł | 360 zł | 960 zł | 1 080 zł |
5 000 zł | 600 zł | 1 600 zł | 1 800 zł |
7 000 zł | 840 zł | 2 240 zł | 2 520 zł |
10 000 zł | 1 200 zł | 3 200 zł | 3 600 zł |
11 304 zł | 1 356,48 zł | 3 617,28 zł | 4 069,44 zł |
Źródło: opracowanie własne
IKZE – wady i zalety
Z oszczędzaniem na IKZE wiąże się sporo zalet, lecz także pewne wady. Poniżej przedstawiamy najważniejsze z nich.
Zalety IKZE | Wady IKZE |
Coroczna ulga w PIT: możliwość odliczenia wpłat od dochodu (12%, 32% lub 36%) i zwrot podatku co rok. | Roczny limit wpłat: nie można wpłacić więcej niż ustawowy limit (11 304 zł w 2026 r.). |
Brak podatku Belki: zyski kapitałowe są całkowicie zwolnione z 19% podatku Belki. | Brak częściowej wypłaty: wcześniejsze wycofanie środków wymaga zamknięcia konta i wypłaty całości naraz. |
Niski podatek przy wypłacie: po 65. roku życia zapłacisz tylko 10% zryczałtowanego podatku. | Opodatkowanie przy wcześniejszej wypłacie: wycofanie pieniędzy przed 65. rokiem życia podlega opodatkowaniu wg skali PIT (12% lub 32%). |
Pełne dziedziczenie: środki trafiają do wyznaczonych osób bez podatku od spadków i darowizn. | Opłaty i ryzyko rynkowe: w zależności od instytucji (np. biuro maklerskie, TFI) mogą obowiązywać opłaty za zarządzanie lub ryzyko utraty części kapitału. |
Elastyczność wpłat: brak przymusu regularnego oszczędzania – wpłacasz, ile chcesz i kiedy chcesz (do limitu). |
Źródło: opracowanie własne
Oszczędzanie na IKZE – czy warto?
IKZE to korzystny sposób oszczędzania na dodatkową emeryturę, z którym wiąże się znacznie więcej zalet niż wad. Jest to szczególnie opłacalne rozwiązanie dla osób, które prowadzą własną działalność gospodarczą i uzyskują wysokie przychody. Zaoszczędzone pieniądze dzięki odliczeniom podatkowym można dalej inwestować, co zapewni jeszcze wyższy zysk.
IKZE opłaca się zwłaszcza w przypadku, gdy planujesz oszczędzać do ukończenia 65. roku życia i przez co najmniej 5 lat kalendarzowych. Warto także rozważyć założenie rachunku IKZE w razie wyczerpania rocznego limitu wpłat na Indywidualne Konto Emerytalne (IKE).
Dla niektórych osób sporą wadą oszczędzania na IKZE może być ryzyko utraty kapitału.Środki ulokowane na depozytach bankowych w Polsce i Unii Europejskiej są objęte ustawowym systemem gwarantowania depozytów (w Polsce przez Bankowy Fundusz Gwarancyjny, w innych krajach UE na mocy dyrektywy 2014/49/UE) do równowartości 100 000 euro na jednego deponenta w danej instytucji.
Lokaty terminowe
Korzystaj z konkurencyjnego, stałego oprocentowania. Minimalna kwota już od 1 zł. Lokaty od 1 miesiąca do 5 lat, objęte systemami gwarancji depozytów. Załóż lokatę online i zacznij oszczędzać bez ryzyka.
Elastyczne produkty oszczędnościowe
Zarabiaj bez ustalonego terminu i ze zmiennym oprocentowaniem. Swobodne wpłaty i wypłaty bez opłat. Wszystkie konta objęte są systemami gwarancji depozytów. Zacznij oszczędzać już dziś.
Co to jest IKZE – najczęściej zadawane pytania (FAQ)
Kiedy można wypłacić środki z IKZE?
Pieniądze z IKZE możesz wypłacić w dowolnym momencie. Najkorzystniej zrobić to jednak dopiero po spełnieniu warunków – wypłaty dopiero po ukończeniu 65. roku życia i wpłat w co najmniej pięciu latach kalendarzowych. Zapłacisz wtedy przy wypłacie jedynie zryczałtowany podatek dochodowy 10%.
Czy można stracić pieniądze zgromadzone w IKZE?
Oszczędzanie na Indywidualnym Koncie Zabezpieczenia Emerytalnego wiąże się z ryzykiem utraty środków. Jest ono uzależnione od rodzaju instrumentów finansowych, w które inwestuje wybrana instytucja prowadząca rachunek IKZE.
Czy wpłaty na IKZE podlegają dziedziczeniu?
Po śmierci oszczędzającego zgromadzone przez niego środki wraz z zyskiem może wypłacić uprzednio wskazana osoba uprawniona lub spadkobierca.
Od czego zależy wysokość ulgi podatkowej w ramach IKZE?
Ulga podatkowa w IKZE zależy od wysokości wpłat oraz stawki podatku, której podlega dana osoba. Jest najwyższa dla podatników w wyższych progach podatkowych – 32% i 36% (danina solidarnościowa).
Niniejszy materiał ma charakter wyłącznie edukacyjny i informacyjny. Nie stanowi doradztwa inwestycyjnego, podatkowego ani porady prawnej w rozumieniu obowiązujących przepisów prawa. Limity wpłat, stawki ulg oraz zasady opodatkowania wynikają z przepisów ustawy z dnia 20 kwietnia 2004 r. o indywidualnych kontach emerytalnych oraz indywidualnych kontach zabezpieczenia emerytalnego i mogą ulegać zmianom.
Poznaj więcej informacji na temat emerytury
Źródła:
https://www.pap.pl/aktualnosci/ekspert-w-przyszlosci-wiekszosc-polakow-czekaja-minimalne-emerytury [dostęp 19.09.2026].
https://www.gov.pl/web/rodzina/ikze-indywidualne-konto-zabezpieczenia-emerytalnego [dostęp 15.01.2025].
https://www.podatki.gov.pl/pit/ulgi-odliczenia-i-zwolnienia/wplaty-na-indywidualne-konto-zabezpieczenia-emerytalnego-ikze/ [dostęp 15.01.2025].
https://rf.gov.pl/wp-content/uploads/2024/01/Poradnik-RF-IKE-IKZE.pdf [dostęp 15.01.2025].

O firmie
Informacje o produktach
O firmie
Informacje o produktach
© 2026 Raisin SE, Berlin

Wszystkie przedstawione stawki oprocentowania są wyrażone jako wysokość oprocentowania w skali roku, chyba że wyraźnie wskazano inaczej. Wysokość oprocentowania w skali roku ilustruje, jaka byłaby stopa procentowa, gdyby odsetki były wypłacane i składane raz w roku. Pozwala to klientom na łatwiejsze porównanie zwrotu, jakiego mogą oczekiwać od swoich oszczędności na przestrzeni czasu.