


+1 000 000 klientów
✓ Aktualne oferty lokat bankowych na 1, 3, 6, 12 miesięcy i dłużej
✓ Lokaty od 1 zł
✓ Trwale bezpłatne konto Raisin – bez ukrytych opłat
Raisin jest wiarygodny. Jestem z nimi rok. Wszystko jest bardzo transparentne, logiczne i spójne (...).
Bardzo dobra, nienachalna komunikacja. Prosta obsługa konta. Konkurencyjna oferta lokat.
Czytelna i przydatna informacja na firmowej stronie. Zróżnicowana, atrakcyjna oferta lokat. Bezproblemowa aplikacja mobilna (...).

Twoje środki na Koncie Raisin w Raisin Banku i depozyty w bankach partnerskich są objęte systemami gwarancji depozytów.

Zyskaj dzięki atrakcyjnemu oprocentowaniu – bez ryzyka i zbędnych formalności.

Brak miesięcznych opłat i ukrytych kosztów. Korzystasz swobodnie, bez dodatkowych zobowiązań.
Aktualne oprocentowanie lokat terminowych we listopada 2026 r. mieści się w przedziale od około 3,80% do ponad 5,60% w skali roku, w zależności od wybranego okresu trwania oraz kraju pochodzenia banku. Podczas gdy instytucje w Polsce często oferują bardziej umiarkowane warunki, najlepsze stawki można zazwyczaj znaleźć w europejskich bankach partnerskich objętych ustawowym systemem gwarantowania depozytów.
Warunki różnią się znacznie w zależności od podmiotu i kraju. W Raisin można obecnie zyskać na lokacie terminowej do 5,60% w skali roku. Poniższe porównanie przedstawia aktualnie dostępne stawki według okresów zapadalności (stan na: listopada 2026 r.).
Okres lokaty (miesiące) | Maksymalne oprocentowanie (w skali roku) | Sprawdź ofertę lokat |
1 | 3,80% | Sprawdź ofertę lokat |
3 | 4,50% | Sprawdź ofertę lokat |
6 | 4,10% | Sprawdź ofertę lokat |
12 | 4,30% | Sprawdź ofertę lokat |
24 | 5,00% | Sprawdź ofertę lokat |
36 | 5,30% | Sprawdź ofertę lokat |
48 | 5,40% | Sprawdź ofertę lokat |
60 | 5,60% | Sprawdź ofertę lokat |
Przyjmijmy oprocentowanie 5% w skali roku, stałą stopę procentową, brak kapitalizacji odsetek w trakcie trwania lokaty oraz podatek od zysków kapitałowych w wysokości 19% (tzw. podatek Belki). Poniższe przykłady pokazują, ile orientacyjnie można zarobić na lokacie przy oprocentowaniu 5% w skali roku.
Kwota lokaty | Okres lokaty | Zysk brutto | Podatek Belki (19%) | Zysk netto |
10 000 zł | 3 miesiące | 123,29 zł | 23,43 zł | 99,86 zł |
6 miesięcy | 246,58 zł | 46,85 zł | 199,73 zł | |
12 miesięcy | 500,00 zł | 95,00 zł | 405,00 zł | |
50 000 zł | 3 miesiące | 616,44 zł | 117,12 zł | 499,32 zł |
6 miesięcy | 1 232,88 zł | 234,25 zł | 998,63 zł | |
12 miesięcy | 2 500,00 zł | 475,00 zł | 2 025,00 zł | |
100 000 zł | 3 miesiące | 1 232,88 zł | 234,25 zł | 998,63 zł |
6 miesięcy | 2 465,75 zł | 468,49 zł | 1 997,26 zł | |
12 miesięcy | 5 000,00 zł | 950,00 zł | 4 050,00 zł |
Źródło: opracowanie własne
Założenia: 3 i 6 miesięcy przyjęto odpowiednio 90 i 180 dni, a dla roku 365 dni. Wyniki są orientacyjne – rzeczywiste odsetki i podatek mogą się różnić, jeśli chodzi o warunki umowy oraz zasady zaokrąglania.
Założenia: 3 i 6 miesięcy przyjęto odpowiednio 90 i 180 dni, a dla roku 365 dni. Wyniki są orientacyjne – rzeczywiste odsetki i podatek mogą się różnić, jeśli chodzi o warunki umowy oraz zasady zaokrąglania.
Lokata ze stałym oprocentowaniem pozwala z góry oszacować należne odsetki, a depozyty są objęte właściwym systemem gwarantowania depozytów do obowiązującego limitu 100 000 euro.
Między innymiwysokości stóp procentowych, czasu trwania lokaty, kwoty depozytu, rodzaju oferty (np. promocyjnej) oraz częstotliwości kapitalizacji odsetek. Dlatego przed wyborem warto porównać aktualne oferty banków.
Sprawdzi się zarówno przy mniejszych, jak i większych kwotach jako sposób na uzyskiwanie odsetek, które mogą częściowo kompensować spadek siły nabywczej pieniędzy.
Lokata terminowa, nazywana także lokatą czasową lub depozytem terminowym, to prosty i bezpieczny sposób na pomnożenie oszczędności. Polega na lokowaniu pieniędzy w banku na określony czas z oprocentowaniem stałym lub zmiennym. Decydując się na oprocentowanie stałe, oszczędzający już w dniu zakładania lokaty jest w stanie obliczyć zysk z inwestycji, ponieważ obowiązuje ono przez cały okres trwania lokaty. W przypadku oprocentowania zmiennego ostateczny wynik zależy od warunków rynkowych.
Gdy lokata dobiegnie końca, oszczędzający odzyskują swoje pieniądze wraz z odsetkami. Depozyty terminowe są mniej elastyczne niż konta oszczędnościowe czy lokaty overnight, ale zazwyczaj oferują bardziej atrakcyjne oprocentowanie.
Wśród różnych produktów bankowych przeznaczonych do oszczędzania lokata bankowa wyróżnia się większą pewnością i stabilnością w porównaniu z innymi formami inwestycji.
1. Wpłacasz środki na określony czas. Wybierasz kwotę oraz okres trwania lokaty, np. 3, 6 lub 12 miesięcy. Przez ten czas środki pozostają zdeponowane w banku zgodnie z warunkami umowy.
2. Bank nalicza odsetki. Zysk jest obliczany według stałego lub zmiennego oprocentowania określonego w warunkach lokaty. Wcześniejsze wycofanie środków jest zwykle możliwe, ale może oznaczać utratę części lub całości naliczonych odsetek.
3. Po zakończeniu lokaty otrzymujesz kapitał i należne odsetki. Jeśli lokata nie jest automatycznie odnawiana, po upływie ustalonego okresu kapitał wraz z należnymi odsetkami zostają wypłacone na wskazany rachunek.
Warto wiedzieć: lokaty promocyjne mogą oferować wyższe oprocentowanie, ale często wiążą się z dodatkowymi warunkami, np. dotyczącymi nowych środków, nowych klientów lub określonej maksymalnej kwoty depozytu.
Lokaty można podzielić ze względu na czas trwania, sposób naliczania odsetek, warunki uzyskania oprocentowania oraz sposób obsługi. Poznanie tych różnic ułatwia wybór produktu dopasowanego do celu oszczędzania.
Okres oszczędzania | Krótkoterminowe – zwykle od 1 do 3 miesięcy. Średnioterminowe – najczęściej od 3 do 12 miesięcy. Długoterminowe – na okres powyżej 12 miesięcy. |
Oprocentowanie | Stałe – stawka nie zmienia się w trakcie trwania umowy. Zmienne – oprocentowanie może się zmieniać zgodnie z warunkami umowy. |
Sposób naliczania odsetek | Standardowe – odsetki są zwykle wypłacane po zakończeniu lokaty. Progresywne – oprocentowanie wzrasta w kolejnych okresach określonych w umowie. |
Warunki oferty | Standardowe – dostępne na zwykłych warunkach banku. Promocyjne – oferują podwyższone oprocentowanie, często dla nowych klientów lub nowych środków. |
Sposób odnawiania | Odnawialne – po zakończeniu mogą automatycznie rozpoczynać kolejny okres. Nieodnawialne – po zakończeniu kapitał i odsetki są wypłacane zgodnie z umową. |
Sposób wypłaty odsetek | Lokaty z wypłatą na koniec okresu – odsetki trafiają do oszczędzającego po zakończeniu umowy. Lokaty rentierskie – w zależności od oferty – odsetki są wypłacane regularnie, np. co miesiąc. |
Źródło: opracowanie własne
Założenia: 3 i 6 miesięcy przyjęto odpowiednio 90 i 180 dni, a dla roku 365 dni. Wyniki są orientacyjne – rzeczywiste odsetki i podatek mogą się różnić, jeśli chodzi o warunki umowy oraz zasady zaokrąglania.
Najwyższe oprocentowanie nie zawsze oznacza najlepszą lokatę. Przy porównywaniu ofert zwróć uwagę także na okres lokaty, minimalną i maksymalną kwotę depozytu, warunki uzyskania promocyjnej stawki, zasady wcześniejszego zerwania oraz system gwarantowania depozytów.
Jeśli porównujesz kilka ofert, oblicz również zysk netto dla konkretnej kwoty i okresu. Lokata z nieco niższym oprocentowaniem może okazać się korzystniejsza, jeśli nie wymaga spełniania dodatkowych warunków lub pozwala ulokować większą część oszczędności.
Co porównać? | Dlaczego ma znaczenie? |
Oprocentowanie | Wpływa na wysokość odsetek |
Okres | Określa, jak długo środki będą związane |
Min./maks. kwota | Decyduje, ile możesz ulokować |
Warunki promocji | Wysoka stawka może wymagać spełnienia dodatkowych warunków |
Zerwanie lokaty | Najczęściej oznacza utratę odsetek |
Gwarancja depozytu | Określa system chroniący środki |
Źródło: opracowanie własne
Najlepsza lokata to taka, która łączy atrakcyjne oprocentowanie z okresem oszczędzania odpowiadającym Twoim potrzebom. Zanim wybierzesz konkretny produkt, zastanów się, kiedy możesz potrzebować pieniędzy i czy masz rezerwę na nieprzewidziane wydatki.
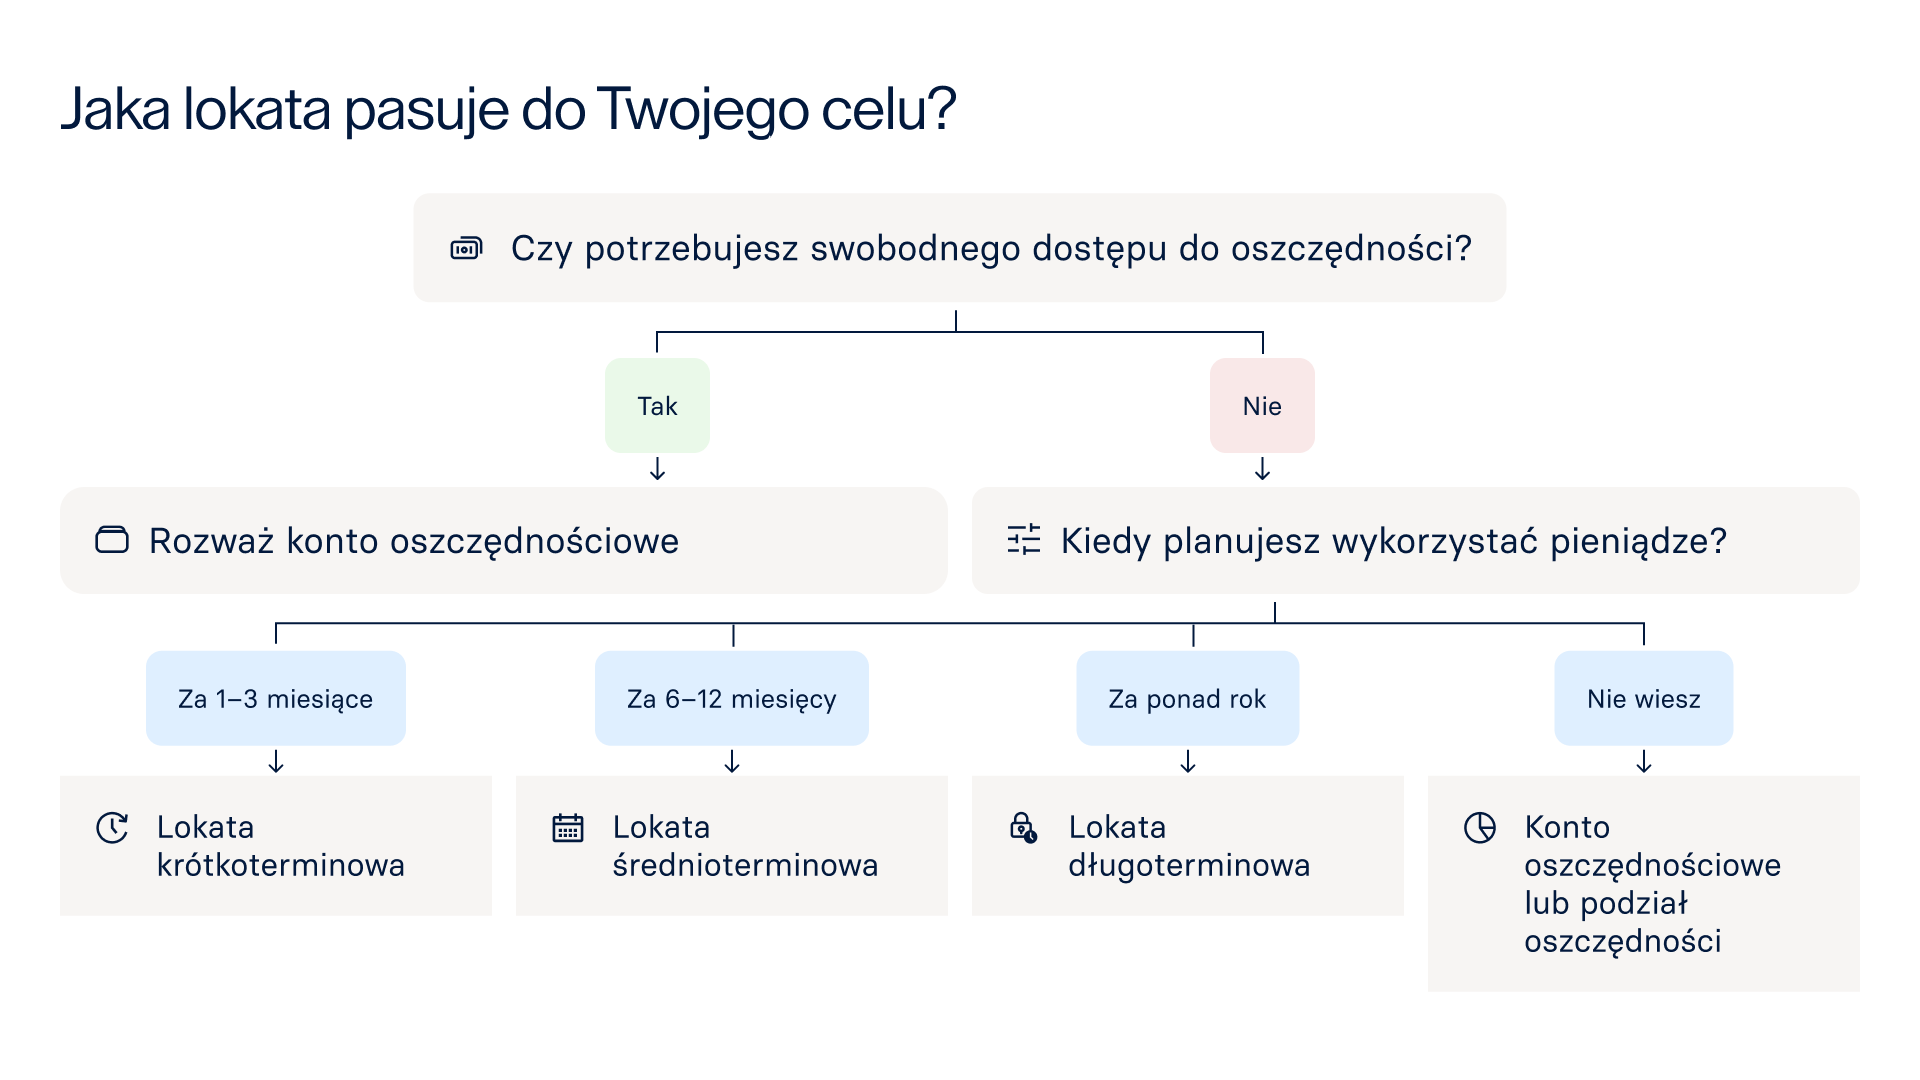
Lokata bankowa sprawdzi się, jeśli masz określoną kwotę oszczędności, której nie potrzebujesz przez kilka miesięcy i zależy Ci na przewidywalnym zysku.
Konto oszczędnościowe będzie lepszym rozwiązaniem, jeśli chcesz mieć swobodny dostęp do pieniędzy lub regularnie dopłacać na nie środki.
Przed podjęciem decyzji porównaj oprocentowanie lokaty, okres obowiązywania oferty promocyjnej, limity kwotowe oraz ewentualne opłaty. Pamiętaj, że zerwanie lokaty przed terminem może oznaczać utratę naliczonych odsetek. Wypłaty z konta oszczędnościowego mogą z kolei być objęte opłatami – często tylko jeden przelew w miesiącu jest bezpłatny.
Przeczytaj więcej na temat wyboru między lokatą a kontem oszczędnościowym.
W Polsce stopy procentowe są ustalane przez Radę Polityki Pieniężnej (RPP), która jest jednym z organów decyzyjnych Narodowego Banku Polskiego (NBP). Co do zasady, wraz ze wzrostem stóp procentowych zwiększa się oprocentowanie lokat.
Zysk z lokaty bankowej zależy przede wszystkim od jej oprocentowania, na które wpływa wiele czynników. Poniżej przedstawiamy kilka z nich.
Polityka monetarna banku centralnego (wysokość stóp procentowych).
Okres trwania lokaty – banki różnicują oprocentowanie w zależności od terminu, ale dłuższy okres nie zawsze oznacza wyższą stawkę.
Kwota lokaty (wyższe depozyty mogą mieć korzystniejsze warunki).
Rodzaj lokaty (lokaty na nowe środki często oferują wyższe, promocyjne oprocentowanie).
Częstotliwość kapitalizacji – częstsza kapitalizacja może zwiększać zysk, jeśli odsetki są dopisywane do kapitału i dalej oprocentowane. Najważniejsze jest jednak porównanie końcowego zysku netto dla tej samej kwoty oraz tego samego okresu.
Sposób założenia lokaty (często lokaty zakładane w aplikacji mobilnej oferują wyższe oprocentowanie).
Aktualna oferta banku (banki chcące przyciągnąć nowe środki, często kuszą promocjami i podwyższonym oprocentowaniem).
Sposób opodatkowania lokaty terminowej będzie się różnił w zależności od tego, czy założyliśmy lokatę w banku krajowym (lub krajowym oddziale banku zagranicznego) czy w banku zagranicznym. Raisin oferuje lokaty bankowe w zagranicznych bankach partnerskich.
W przypadku banku krajowego podatek od zysków kapitałowych (19%) jest automatycznie obliczany i odprowadzany przez bank. Oszczędzający nie musi samodzielnie deklarować odsetek ani podatku w zeznaniu rocznym.
Polscy rezydenci podatkowi rozliczają podatek od wszystkich dochodów, zarówno krajowych, jak i zagranicznych.
Jeśli chodzi o lokaty w banku zagranicznym obowiązek obliczenia i zapłaty podatku spoczywa na oszczędzającym. Dochód z odsetek jest opodatkowany 19% zryczałtowanym podatkiem dochodowym od osób fizycznych jako dochód uzyskany poza granicami Polski.
Należy go wykazać w rocznym zeznaniu podatkowym w Polsce. Informacje o dochodach z odsetek wpisuje się w odpowiedniej sekcji formularza PIT-38 (lub PIT-36, jeśli rozliczasz działalność gospodarczą). Jeśli zagraniczny bank pobrał podatek u źródła, może być konieczne inne rozliczenie. W takiej sytuacji warto skonsultować się z doradcą podatkowym.
Odwiedź naszą stronę z informacjami podatkowymi.
Lokata może być dobrym rozwiązaniem dla osób, które mają środki, których nie będą potrzebować przez określony czas, zależy im na przewidywalności odsetek i chcą ograniczyć ryzyko rynkowe. Jeśli ważniejsze są swobodny dostęp do pieniędzy i możliwość regularnych dopłat, lepszym rozwiązaniem może być konto oszczędnościowe lub elastyczny produkt oszczędnościowy.
To zależy od oprocentowania, inflacji, okresu lokaty oraz Twoich potrzeb. Lokata może być dobrym rozwiązaniem, jeśli zależy Ci na niskim ryzyku i przewidywalnych odsetkach, a pieniędzy nie będziesz potrzebować przed zakończeniem umowy. Przy wyborze warto porównać zysk netto z kilku ofert oraz sprawdzić, czy oprocentowanie częściowo rekompensuje spadek siły nabywczej pieniędzy.
Środki ulokowane na lokatach terminowych w bankach na terenie Unii Europejskiej podlegają ustawowym systemom gwarantowania depozytów (w Polsce przez Bankowy Fundusz Gwarancyjny, w innych krajach UE na mocy dyrektywy 2014/49/UE) do równowartości 100 000 euro na jednego deponenta w danej instytucji bankowej (lub równowartości w walucie lokalnej przeliczanej według średniego kursu NBP).
Porównuj nie tylko oprocentowanie, ale przede wszystkim zysk netto dla konkretnej kwoty i okresu. Uwzględnij limit depozytu, warunki promocji i możliwość wcześniejszego zerwania lokaty. Jeśli dysponujesz większą kwotą, możesz również podzielić ją między kilka lokat o różnych terminach, aby zachować większą elastyczność.
Lokata standardowa może okazać się korzystniejsza, jeśli nie wymaga dodatkowych produktów, spełniania warunków aktywności ani utrzymywania określonego salda. Przy porównaniu ofert weź pod uwagę cały okres oszczędzania, ewentualne opłaty oraz kwotę, od której rzeczywiście naliczane są promocyjne odsetki.
Niektóre oferty wymagają, aby klient założył konto osobiste, inne pozwalają otworzyć lokatę bez dodatkowego rachunku. Przed podjęciem decyzji sprawdź opłaty za konto, wymagania dotyczące wpływów i transakcji oraz to, czy ewentualne zgody marketingowe są warunkiem skorzystania z promocji.
Średnie oprocentowanie lokat zależy m.in. od wysokości stóp procentowych, konkurencji między bankami i aktualnej sytuacji gospodarczej. Przy wyborze depozytu warto jednak kierować się konkretną ofertą i obliczonym zyskiem netto, a nie wyłącznie średnią rynkową.
Aby oszacować zysk netto, oblicz odsetki brutto za cały okres oszczędzania, a następnie uwzględnij 19-procentowy podatek od dochodów kapitałowych. Pamiętaj, że rzeczywista kwota zależy również od liczby dni trwania lokaty, zasad naliczania odsetek i zaokrągleń podatkowych.
Tak, ale tylko wtedy, gdy odsetki są kapitalizowane w trakcie trwania lokaty i dopisywane do kapitału, od którego naliczane są kolejne odsetki. W wielu lokatach terminowych odsetki są jednak wypłacane dopiero po zakończeniu umowy, więc efekt procentu składanego w trakcie jednego okresu lokaty nie występuje.
Po zakończeniu lokaty kapitał wraz z należnymi odsetkami może zostać wypłacony na wskazany rachunek lub ponownie ulokowany na kolejny okres. Jeśli lokata jest odnawialna, warto sprawdzić, na jakich warunkach i według jakiego oprocentowania nastąpi jej odnowienie.
Założenie lokaty w Raisin odbywa się online. Najpierw zakładasz bezpłatne Konto Raisin, następnie wybierasz ofertę jednego z banków partnerskich i przelewasz środki przeznaczone na lokatę. Po uruchomieniu depozytu możesz zarządzać nim z poziomu swojego Konta Raisin.
Uwaga: Raisin nie świadczy usług z zakresu doradztwa podatkowego oraz nie ponosi odpowiedzialności za dokładność przedstawionych informacji podatkowych. Prosimy pamiętać, że szczegółowe zasady opodatkowania zależą od indywidualnej sytuacji klienta, ponadto w przyszłości mogą wystąpić zmiany w przepisach. Celem uzyskania indywidualnych informacji skonsultuj się ze swoim doradcą podatkowym lub bezpośrednio z urzędem skarbowym.

© 2026 Raisin SE, Berlin

Wszystkie przedstawione stawki oprocentowania są wyrażone jako wysokość oprocentowania w skali roku, chyba że wyraźnie wskazano inaczej. Wysokość oprocentowania w skali roku ilustruje, jaka byłaby stopa procentowa, gdyby odsetki były wypłacane i składane raz w roku. Pozwala to klientom na łatwiejsze porównanie zwrotu, jakiego mogą oczekiwać od swoich oszczędności na przestrzeni czasu.

