

Renault Bank
4,50 %w skali roku
Każda forma lokowania kapitału wiąże się z określonym poziomem niepewności rynkowej. Sprawdź, które instrumenty finansowe charakteryzują się relatywnie niższą zmiennością, w jaki sposób ustawowe systemy gwarantowania chronią depozyty bankowe oraz jak świadomie zarządzać ryzykiem w portfelu oszczędnościowo-inwestycyjnym.
Written for you by:
Expert
Expert
Contributing author
Contributing author
Z każdą wiąże się pewien stopień niepewności.
poprzez wybór odpowiednich aktywów i dzięki przemyślanej strategii inwestycyjnej.
. Depozyty bankowe podlegają ustawowej ochronie w ramach DGS. Środki na lokatach terminowych i kontach oszczędnościowych są chronione przez systemy gwarantowania depozytów (w Polsce przez BFG, w UE na mocy dyrektywy 2014/49/UE) do równowartości 100 000 euro na jednego deponenta w danym banku.
Bezpieczne inwestycje to takie, które charakteryzują się niskim ryzykiem utraty kapitału oraz stabilnym, przewidywalnym zyskiem. Aby inwestycja mogła zostać uznana za bezpieczną, musi spełniać kilka podstawowych warunków:
Wiarygodność emitenta lub instytucji prowadzącej: środki powierzane są podmiotom podlegającym ścisłemu nadzorowi finansowemu (np. KNF, EBA) lub instytucjom państwowym.
Przewidywalność zysków: bezpieczna inwestycja powinna umożliwiać z góry określenie potencjalnych zysków oraz terminu zwrotu zainwestowanych środków.
Niskie ryzyko utraty kapitału: inwestycja musi wiązać się z niskim ryzykiem utraty nawet niewielkiej części ulokowanego kapitału.
Stabilność wartości: bezpieczne inwestycje charakteryzują się niewielkimi lub zerowymi wahaniami wartości, co oznacza, że nie będą narażone na duże fluktuacje rynkowe.
Przejrzyste zasady płynności: regulamin precyzuje warunki wypłaty środków, w tym ewentualne konsekwencje wcześniejszego wycofania kapitału (np. utratę naliczonych odsetek w przypadku lokaty terminowej).
Inwestycje spełniające powyższe warunki mogą być odpowiednie dla początkujących inwestorów indywidualnych oraz osób z awersją do ryzyka.
Produkt | Poziom ryzyka | Gwarancja zachowania kapitału |
Lokata bankowa | Bardzo niskie | System gwarantowania depozytów do obowiązującego limitu |
Konto oszczędnościowe | Bardzo niskie | System gwarantowania depozytów do obowiązującego limitu |
Obligacje skarbowe | Niskie | Za wykup odpowiada Skarb Państwa |
Fundusze rynku pieniężnego | Niskie | Brak gwarancji kapitału |
ETF-y | Umiarkowane / wysokie | Brak gwarancji kapitału |
Akcje | Wysokie | Brak gwarancji kapitału |
Złoto | Średnie | Brak gwarancji kapitału |
Źródło: opracowanie własne
Każda inwestycja wiąże się z ryzykiem – różni się jedynie jego poziom. Dlatego przy wyborze instrumentu warto uwzględnić zarówno możliwość utraty kapitału, jak i płynność, horyzont inwestycji oraz własną tolerancję na straty.
Depozyty bankowe to instrumenty finansowe, które nie są zaliczane do aktywów inwestycyjnych, lecz do produktów oszczędnościowych. Nie służą do agresywnego pomnażania kapitału, lecz zwiększają jego płynność i zapewniają co najmniej częściową ochronę przed inflacją.
Depozytami są lokaty, rachunki oszczędnościowe oraz konta osobiste.
Lokaty bankowe to umowy zawierane z bankiem, w ramach których deponujemy swoje pieniądze na określony czas w zamian za ustalone stałe oprocentowanie (zdarzają się też lokaty o zmiennym oprocentowaniu).
Depozyty w bankach podlegających polskiemu prawu bankowemu są chronione przez Bankowy Fundusz Gwarancyjny (BFG). W przypadku banków z innych państw Unii Europejskiej ochrona realizowana jest przez właściwe krajowe systemy DGS na mocy dyrektywy 2014/49/UE do równowartości 100 000 euro na jednego deponenta w danej instytucji. Osoby szukające szerszego wyboru mogą również sprawdzić, jak działają lokaty w zagranicznych bankach oraz jaki system gwarantowania depozytów je obejmuje.
Lokata bankowa jest produktem o średniej płynności. W każdej chwili możesz wypłacić swoje pieniądze, jeśli jednak zerwiesz lokatę przed ustalonym terminem zapadalności, zazwyczaj stracisz odsetki. Przygotuj się więc na zamrożenie środków. Zastanów się, przez jaki czas chcesz oszczędzać. Krótkoterminowe lokaty są dostępne na 1, 3, 6 lub 12 miesięcy. Lokatę długoterminową można założyć na okres od 1 do nawet 5 lat.
Konta oszczędnościowe to elastyczna forma oszczędzania, która pozwala na swobodne wpłacanie i wypłacanie środków przy zachowaniu oprocentowania. Ryzyko związane z rachunkami oszczędnościowymi jest podobne do ryzyka związanego z lokatami bankowymi, ponieważ również są one objęte gwarancjami BFG. Lokaty zwykle zapewniają wyższe oprocentowanie niż konta oszczędnościowe.
Taki elastyczny produkt oszczędnościowy zapewnia jeszcze większą płynność niż lokata terminowa, ponieważ w każdej chwili możesz wypłacić środki bez ryzyka utraty odsetek. Pamiętaj jednak, że bank może pobierać prowizję za więcej niż jedną wypłatę w miesiącu.
Oszczędzanie na koncie oszczędnościowym pozwala szybciej pomnażać kapitał dzięki okresowej kapitalizacji odsetek – najczęściej raz w miesiącu lub raz na kwartał. Możesz też elastycznie wpłacać nowe środki w dowolnej kwocie.
Do instrumentów o relatywnie niższym poziomie ryzyka należą m.in. obligacje skarbowe, fundusze rynku pieniężnego oraz depozyty bankowe. Poszczególne rozwiązania różnią się jednak potencjalnym zyskiem, płynnością i sposobem ochrony kapitału.
Obligacje skarbowe to dłużne papiery wartościowe, emitowane przez Skarb Państwa. Pozwalają inwestorom pożyczać pieniądze państwu. W zamian za tę pożyczkę otrzymują oni odsetki oraz (po określonym czasie) zwrot kapitału.
Ryzyko związane z obligacjami skarbowymi jest niskie, ponieważ emitentem jest państwo, które ma obowiązek spłaty swoich zobowiązań. Teoretycznie istnieje niewielkie ryzyko kredytowe związane z bankructwem państwa. Szczególnie krótkoterminowe obligacje Skarbu Państwa są uznawane za jedne z najbezpieczniejszych inwestycji o wysokiej płynności. Termin wykupu wynosi w tym przypadku od 3 miesięcy do 1 roku.
Aby ograniczyć ryzyko stopy procentowej, możesz wybrać obligacje Skarbu Państwa o stałym oprocentowaniu.
Fundusze rynku pieniężnego inwestują kapitał w instrumenty finansowe o stosunkowo niskim poziomie ryzyka.
Warto zaznaczyć, że fundusz nie gwarantuje uzyskania określonego wyniku inwestycyjnego, a inwestorzy mogą ponieść stratę.
Powodzenie inwestycji zależy nie tylko od dnia zbycia i odkupienia jednostek uczestnictwa, ale także:
Inwestowanie w złoto polega na lokowaniu kapitału w fizyczne formy tego kruszcu (złote sztabki i monety) lub w instrumenty finansowe związane z rynkiem złota (np. fundusze inwestycyjne czy akcje spółek wydobywających złoto).
Złoto jest często postrzegane jako bezpieczna przystań w czasach niepewności gospodarczej, ponieważ jego wartość nie jest bezpośrednio zależna od rynków finansowych. Zazwyczaj rośnie w obliczu inflacji i kryzysów finansowych, dzięki czemu może skutecznie redukować straty w portfelu, za które w okresie bessy odpowiadają zwykle akcje.
Jest aktywem o stosunkowo dużej płynności, ponieważ zazwyczaj można je szybko i łatwo wymienić na pieniądze. Choć złoto bywa postrzegane jako magazyn wartości w okresach napięć geopolitycznych, jego rynkowa cena w walutach fiducjarnych (USD, PLN) podlega istotnym wahaniom.
Aby utrzymać ryzyko na niskim poziomie, warto dywersyfikować portfel inwestycyjny, nie lokując wszystkich środków wyłącznie w złoto. Oprócz złota warto uwzględniać w portfelu również instrumenty o niższej zmienności, np. krótkoterminowe obligacje skarbowe lub fundusze rynku pieniężnego.
Inwestycje o wyższym stopniu ryzyka mogą być atrakcyjną opcją dla tych, którzy szukają większych zysków i są gotowi na ewentualne straty. Wybór odpowiednich instrumentów finansowych w tej kategorii może przynieść znaczne korzyści, ale wymaga także starannej analizy i zrozumienia rynku.
Inwestycje o wyższym poziomie ryzyka, a jednocześnie większej potencjalnej rentowności to m.in.:
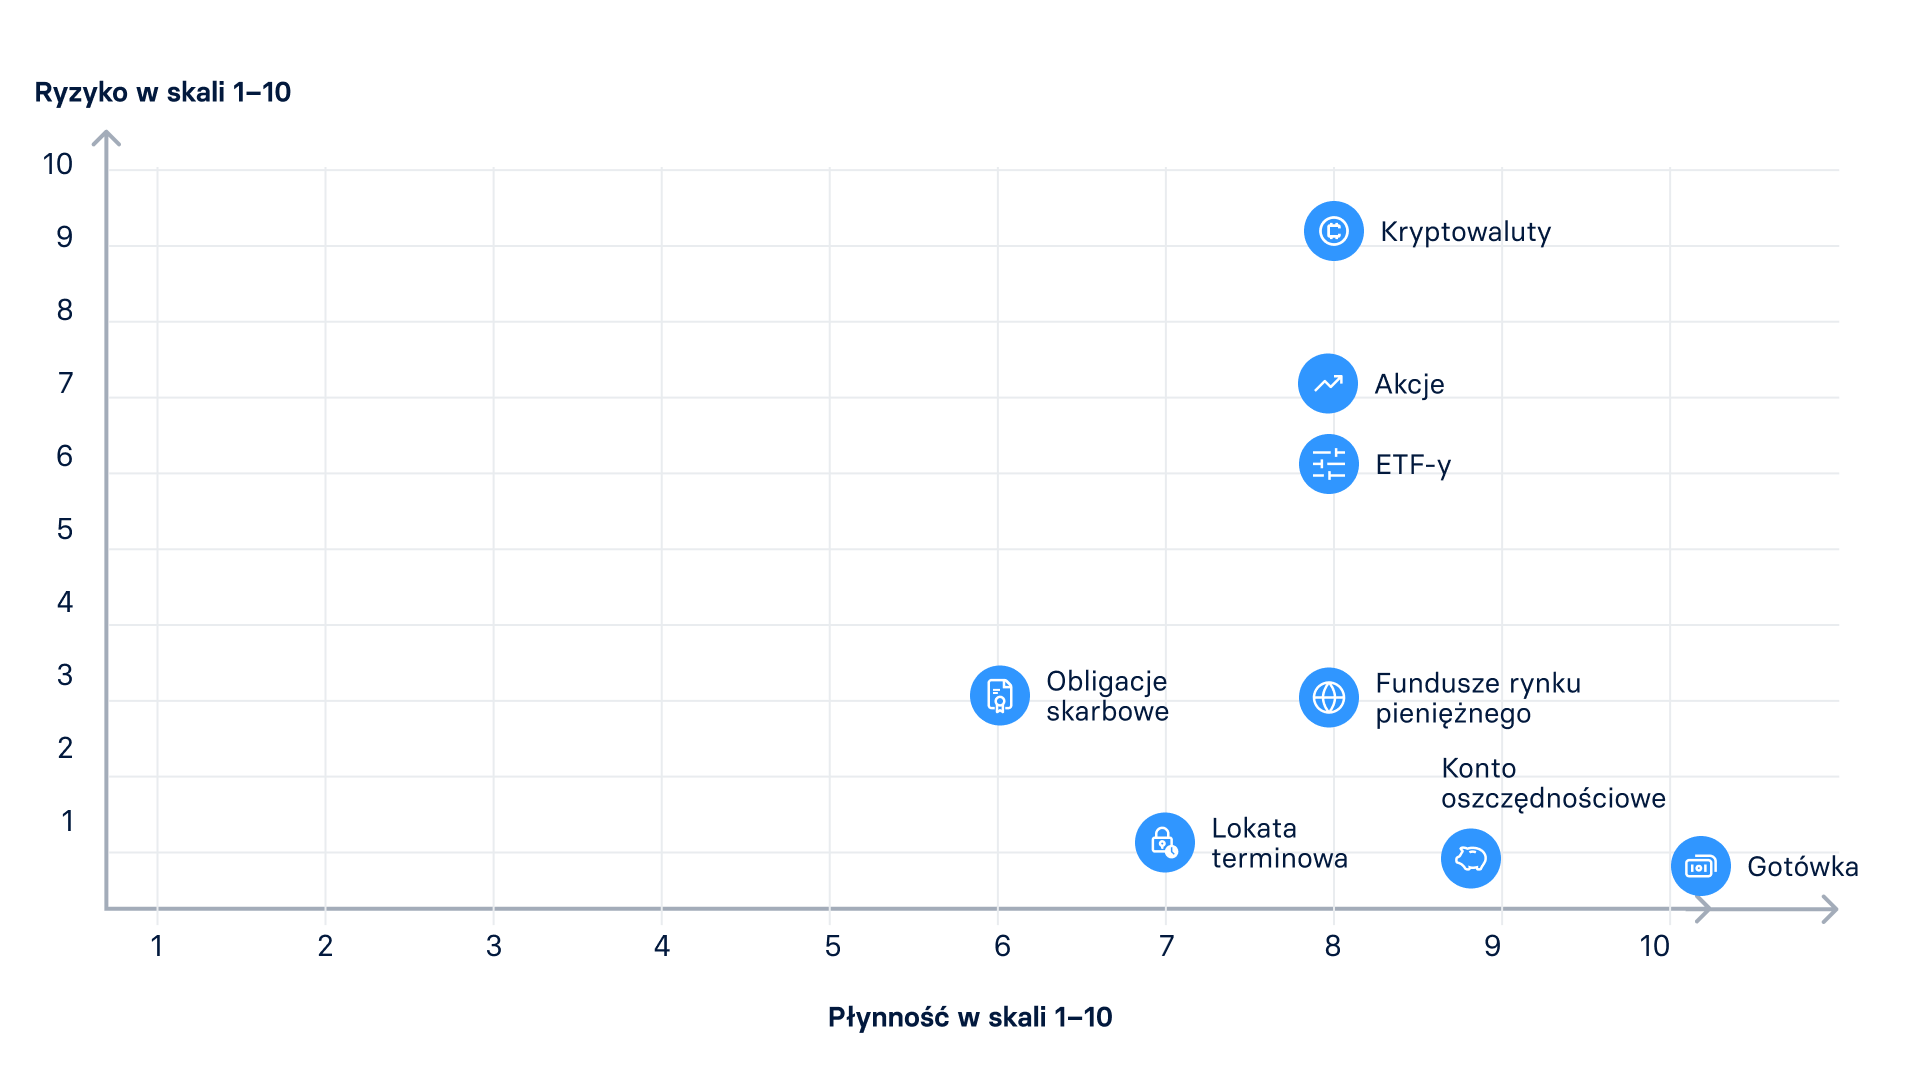
Świadome zarządzanie środkami finansowymi opiera się na sprawdzonych zasadach kontroli ryzyka rynkowego:
Dywersyfikacja portfela – rozłożenie inwestycji na różne klasy aktywów, sektory i regiony geograficzne pozwala skutecznie zarządzać ryzykiem portfela.
Ocena ryzyka – przed podjęciem jakiejkolwiek decyzji inwestycyjnej warto upewnić się, że wiemy, w co inwestujemy, ocenić ryzyko związane z danym instrumentem finansowym oraz określić swoją tolerancję na straty.
Regularna analiza – monitorowanie wyników inwestycji oraz dostosowywanie strategii do zmieniających się warunków rynkowych pozwala na szybsze reagowanie na potencjalne zagrożenia.
Zarządzanie emocjami – unikanie podejmowania decyzji pod wpływem emocji, zwłaszcza gdy decydujemy się inwestować długoterminowo, pomaga utrzymać spokój w trudnych sytuacjach rynkowych i uniknąć wielu niepotrzebnych błędów.
Więcej na temat inwestowania dowiesz się z naszego poradnika inwestowania.
Wybór właściwych instrumentów finansowych czy powierzenie decyzji inwestycyjnych we właściwe ręce to nie jedyne czynniki, które wpływają na stopę zwrotu portfela inwestycyjnego.
Oszczędzając długoterminowo, warto rozważyć korzystanie z kont emerytalnych – IKE (Indywidualne Konto Emerytalne) i IKZE (Indywidualne Konto Zabezpieczenia Emerytalnego). IKE i IKZE oferują wymierne korzyści podatkowe – w tym m.in. możliwość uniknięcia podatku od zysków kapitałowych.
Środki z IKE możesz wypłacić bez podatku Belki po 60. roku życia (pod warunkiem, że dokonywałeś wpłat w co najmniej 5 dowolnych latach kalendarzowych).
W przypadku IKZE zapłacisz tylko 10% podatku, jeśli zdecydujesz się na wypłatę po 65. roku życia i dokonasz wpłat przez co najmniej 5 lat kalendarzowych.
To taka forma inwestowania, z którą wiążą się niska zmienność, niewielkie ryzyko utraty kapitału oraz wysoka płynność. Warto pamiętać, że każda inwestycja jest narażona na (większe lub mniejsze) ryzyko.
Aby bezpiecznie pomnażać pieniądze bez dużego ryzyka, warto wpłacić kapitał na oprocentowane depozyty bankowe, tj. lokaty i konta oszczędnościowe. Podlegają one ochronie w ramach systemu gwarantowania depozytów – do równowartości 100 tys. EUR na klienta banku. Do bezpiecznych inwestycji zaliczane są również obligacje skarbowe oraz fundusze rynku pieniężnego.
Inwestowanie na giełdzie wiąże się z dużym ryzykiem, dlatego nigdy nie jest do końca bezpieczne. Istnieją jednak różne sposoby, aby je ograniczać. Warto zwłaszcza dywersyfikować swój portfel inwestycyjny, przyjąć długoterminową strategię, regularnie analizować rynek oraz poświęcać czas na systematyczną edukację finansową.
Niniejszy materiał ma charakter wyłącznie edukacyjny i informacyjny. Nie stanowi rekomendacji inwestycyjnej, porady podatkowej ani prawnej w rozumieniu obowiązujących przepisów prawa. Prezentowane definicje, wskaźniki i mechanizmy mają charakter poglądowy. Każda inwestycja na rynkach kapitałowych wiąże się z ryzykiem utraty części lub całości zainwestowanego kapitału.
Źródła:
https://www.knf.gov.pl/dla_konsumenta/kampanie_informacyjne/inwestuj_swiadomie [dostęp 24.09.2026].
https://www.bankier.pl/wiadomosc/Polacy-na-rynku-finansowym-ochrona-przed-inflacja-wazniejsza-niz-szybki-zysk-9163876.html [dostęp 24.09.2026].
https://www.forbes.pl/inwestowanie/adamiec-w-co-inwestowac-w-2026-r-jest-tylko-jedna-bezpieczna-przystan/26b39fd [dostęp 24.09.2026].

© 2026 Raisin SE, Berlin

Wszystkie przedstawione stawki oprocentowania są wyrażone jako wysokość oprocentowania w skali roku, chyba że wyraźnie wskazano inaczej. Wysokość oprocentowania w skali roku ilustruje, jaka byłaby stopa procentowa, gdyby odsetki były wypłacane i składane raz w roku. Pozwala to klientom na łatwiejsze porównanie zwrotu, jakiego mogą oczekiwać od swoich oszczędności na przestrzeni czasu.
