
Strategie inwestycyjne w 2026: jak wybrać lub opracować najlepszą dla siebie?
Dobra strategia inwestycyjna powinna być dopasowana do celu, horyzontu inwestycyjnego oraz tolerancji ryzyka inwestora. Sprawdź, jak wybrać podejście odpowiadające Twojej wiedzy, doświadczeniu i oczekiwaniom wobec inwestycji.

Opracowanie i weryfikacja:

Ekspert finansowy
Ekspert finansowy

Współautor
Współautor
Kluczowe wnioski
Każdy inwestor powinien dostosować swoją strategię do własnych potrzeb, horyzontu czasowego oraz sytuacji finansowej.
Długoterminowe inwestycje pozwalają na większą tolerancję wahań rynkowych i korzystanie z efektu procentu składanego, podczas gdy krótkoterminowe wymagają ostrożniejszego podejścia i częstszej kontroli portfela.
, Dla początkujących inwestorów naturalnym wyborem są prostsze instrumenty.
Popularne strategie inwestycyjne w 2026
Istnieje wiele podejść do rynków finansowych.Sprawdź, które spośród nich mogą być najskuteczniejsze przy uwzględnieniu podstawowych kryteriów:
profilu ryzyka i doświadczenia inwestora,
horyzontu czasowego,
płynności inwestycji,
celu finansowego.
Strategia | Typowa tolerancja ryzyka | Typowy horyzont | Wymagane doświadczenie | Główny cel |
Inwestowanie pasywne | Zależna od aktywów | Długi | Małe | Długoterminowe budowanie kapitału przy niewielkim zaangażowaniu |
Income investing | Niska / umiarkowana | Średni / długi | Małe / średnie | Regularny dochód z aktywów |
Buy and hold | Zależna od aktywów | Długi | Małe | Długoterminowe utrzymywanie aktywów |
DCA | Zależna od aktywów | Średni / długi | Małe | Regularne i systematyczne inwestowanie |
Growth investing | Wysoka | Długi | Średnie / duże | Długoterminowy wzrost kapitału |
Value investing | Wysoka | Średni / długi | Duże | Poszukiwanie niedoszacowanych aktywów |
Inwestowanie aktywne | Średnia / wysoka | Krótki / średni | Duże | Próba osiągania wyników lepszych od rynku |
Źródło: opracowanie własne
Założenia: 3 i 6 miesięcy przyjęto odpowiednio 90 i 180 dni, a dla roku 365 dni. Wyniki są orientacyjne – rzeczywiste odsetki i podatek mogą się różnić, jeśli chodzi o warunki umowy oraz zasady zaokrąglania.
Strategie inwestycyjne można klasyfikować według różnych kryteriów. Aktywne i pasywne inwestowanie opisują sposób zarządzania portfelem, growth i value – sposób wyboru aktywów, income investing – cel inwestycji, a DCA i buy and hold – sposób oraz częstotliwość inwestowania. Dywersyfikacja i rebalancing są natomiast zasadami zarządzania całym portfelem i mogą być stosowane razem z innymi strategiami.
Inwestowanie pasywne
Inwestowanie pasywne polega na minimalnej ingerencji w skład portfela po jego utworzeniu. Inwestorzy pasywni kupują instrumenty finansowe i trzymają je długoterminowo (kup i trzymaj), budując kapitał w długim horyzoncie. Celem jest śledzenie wyników konkretnego indeksu rynkowego, np. WIG20 bez prób przewidywania przyszłych ruchów rynku.
Najczęściej wykorzystuje się fundusze indeksowe lub ETF-y, które odzwierciedlają wyniki wybranego indeksu. Taka strategia ma na celu stopniowe budowanie kapitału przy ograniczaniu opłat występujących przy częstym zawieraniu transakcji kupna i sprzedaży instrumentów finansowych.
Inwestowanie pasywne może być atrakcyjne dla osób, które chcą budować kapitał w długim horyzoncie czasowym, nie mają czasu na analizowanie rynków i akceptują mniejszy potencjał zysku w zamian za niższe koszty oraz mniejsze zaangażowanie. To również dobre rozwiązanie dla początkujących inwestorów.
Nie cały zgromadzony kapitał musi być wystawiony na zmienność rynkową. Część oszczędności warto utrzymać poza rynkiem kapitałowym, na lokacie terminowej lub elastycznym koncie oszczędnościowym. Depozyty bankowe pełnią rolę stabilnej poduszki finansowej, a środki w bankach na terenie Unii Europejskiej podlegają ustawowej ochronie w ramach systemów gwarantowania depozytów (w Polsce przez Bankowy Fundusz Gwarancyjny, w innych krajach UE na mocy dyrektywy 2014/49/UE) do równowartości 100 000 euro na jednego deponenta w danej instytucji.
Lokaty terminowe
Korzystaj z konkurencyjnego, stałego oprocentowania. Minimalna kwota już od 1 zł. Lokaty od 1 miesiąca do 5 lat, objęte systemami gwarancji depozytów. Załóż lokatę online i zacznij oszczędzać bez ryzyka.
Elastyczne produkty oszczędnościowe
Zarabiaj bez ustalonego terminu i ze zmiennym oprocentowaniem. Swobodne wpłaty i wypłaty bez opłat. Wszystkie konta objęte są systemami gwarancji depozytów. Zacznij oszczędzać już dziś.
Strategia income (inwestowanie dochodowe)
Celem strategii income jest generowanie regularnego dochodu, np. z odsetek, dywidend lub czynszu z wynajmu nieruchomości. Przykładami aktywów wykorzystywanych w strategii dochodowej są akcje dywidendowe, obligacje wypłacające odsetki czy wybrane fundusze nastawione na generowanie regularnych przepływów.
Warto przy tym oddzielić dochód z inwestycji od odsetek z produktów oszczędnościowych. Jeśli priorytetem jest większa przewidywalność i brak ekspozycji na wahania rynku, alternatywą dla części kapitału mogą być depozyty bankowe, np. lokaty terminowe. W przypadku niektórych produktów odsetki mogą być wypłacane okresowo, co pozwala regularnie korzystać z wypracowanego zysku.
Strategia buy and hold (kup i trzymaj)
Strategia długoterminowego inwestowania, która zakłada utrzymanie zakupionych aktywów przez długi czas, bez impulsywnego reagowania na wahania cen rynkowych. Dzięki długoterminowemu horyzontowi inwestycyjnemu ograniczasz ryzyko strat spowodowanych nieprzemyślaną sprzedażą aktywów pod wpływem emocji.
Strategia inwestycyjna DCA
Strategia ta polega na inwestowaniu stałej kwoty pieniędzy w określonych odstępach czasu, niezależnie od bieżącej sytuacji rynkowej oraz wyceny danego aktywa.
Gdy cena spada, za tę samą kwotę kupujesz więcej jednostek. Kiedy cena rośnie, kupujesz mniej jednostek. Automatyzujesz więc proces inwestowania i nie poświęcasz czasu na szczegółową analizę rynku. Ryzyko tej strategii może być różne w zależności od rodzaju aktywów.
Strategia growth investing
Growth investing (inwestowanie wzrostowe) polega na inwestowaniu w aktywa spółek z dużym potencjałem wzrostu. Podejście to charakteryzuje się następującymi cechami:
- Długi horyzont inwestycyjny: Założenie budowy wartości w perspektywie co najmniej kilku lat.
- Podwyższona zmienność: Akcje spółek wzrostowych cechują się zazwyczaj wyższymi mnożnikami wyceny i gwałtowniejszymi reakcjami na gorsze dane finansowe.
- Wymóg analizy fundamentalnej: Skuteczne stosowanie strategii wymaga umiejętności oceny potencjału rynkowego, dynamiki przychodów oraz przewag technologicznych emitenta.
Strategia value investing
Value investing (inwestowanie w wartość) polega na tym, że inwestor poszukuje na rynkach finansowych akcji niedoszacowanych, których wycena rynkowa jest niższa niż rzeczywista wartość.
Z tą strategią wiąże się spore ryzyko, ponieważ niska wycena spółki może wynikać z jej pogłębiających się problemów. Podejście value investing wymaga więc dużej wiedzy i doświadczenia inwestora.
Inwestowanie aktywne
Inwestowanie aktywne to z kolei strategia, w której inwestor samodzielnie zarządza swoim portfelem, dążąc do osiągnięcia lepszych wyników niż tzw. szeroki rynek. Aktywny inwestor może wykorzystywać zarówno analizę fundamentalną, opartą m.in. na wynikach i sytuacji finansowej spółek, jak i analizę techniczną, bazującą na zachowaniu cen i danych rynkowych. Takie podejście wymaga zwykle większej wiedzy, czasu i regularnego monitorowania portfela.
Strategia dywersyfikacji portfela inwestycyjnego i rebalansowania
Strategie portfelowe polegają na budowaniu zróżnicowanego portfela inwestycyjnego, w którym łączy się różne klasy aktywów (np. akcje, obligacje, surowce) lub różne sektory rynku, aby zmniejszyć ryzyko inwestycyjne. Odpowiednio szeroka dywersyfikacja portfela pozwala ograniczyć wpływ negatywnych zmian na pojedynczym rynku lub instrumencie.
W ramach tej strategii można realizować inwestowanie pasywne, takie jak inwestowanie w indeksy (fundusze inwestycyjne i ETF-y) lub aktywne zarządzanie portfelem, dostosowując skład do zmieniających się warunków rynkowych. Istotnym elementem jest także rebalansowanie portfela, czyli okresowe dostosowywanie proporcji aktywów.
Inwestowanie warto oddzielić od bezpiecznej części oszczędności. Nie wszystkie posiadane środki powinny być wystawione na ryzyko rynkowe. Część kapitału można przechowywać np. na lokacie lub elastycznym produkcie oszczędnościowym jako stabilną i bardziej przewidywalną rezerwę. Depozyty nie konkurują z inwestowaniem, lecz pełnią inną funkcję – zapewniają bezpieczniejszą część kapitału i mogą ograniczyć konieczność sprzedaży inwestycji w niekorzystnym momencie, gdy nagle potrzebujesz pieniędzy.
Jak dobrać własną strategię inwestycyjną?
Wybór odpowiedniej strategii inwestycyjnej zależy od wielu czynników, które wpływają na to, jakie podejście będzie dla inwestora najbardziej odpowiednie i skuteczne. Zrozumienie tych elementów pomaga dopasować strategię do indywidualnych potrzeb, możliwości i oczekiwań.
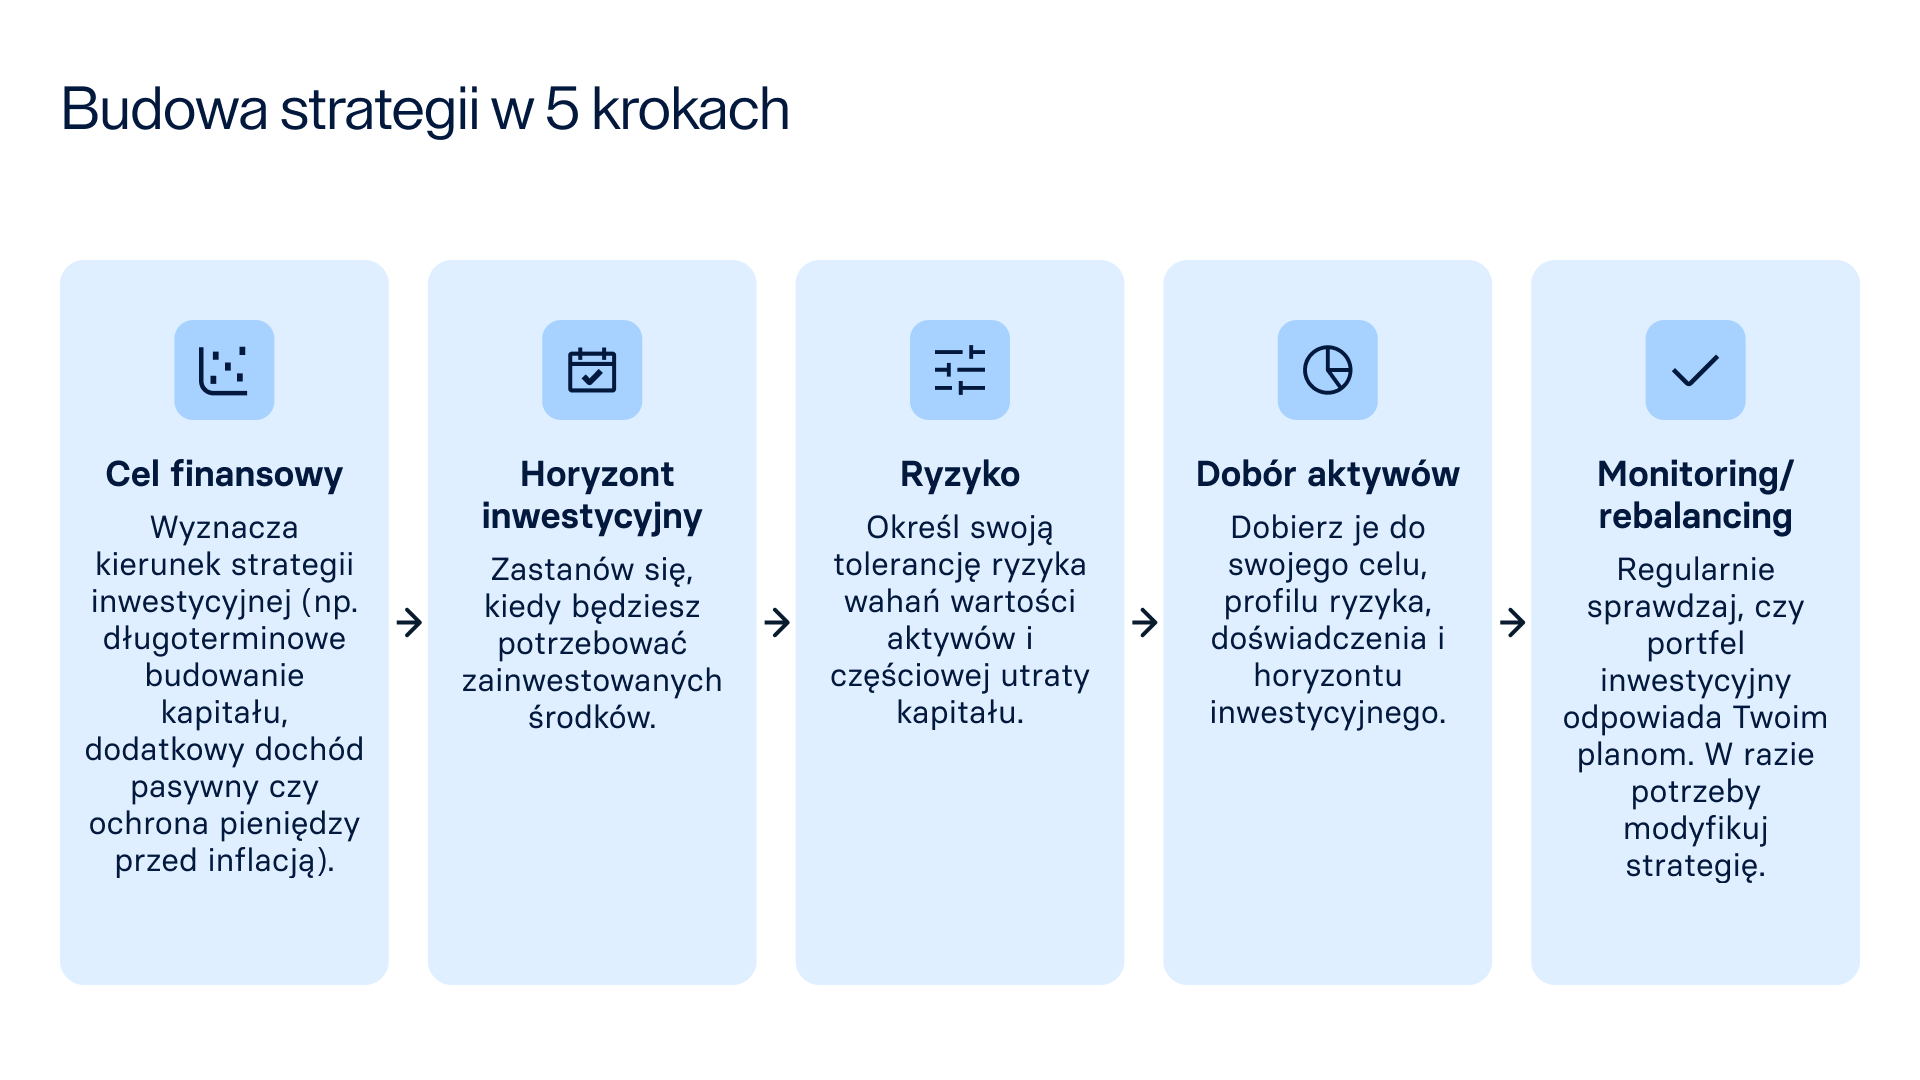
Do najważniejszych aspektów wpływających na wybór strategii inwestycyjnej zaliczamy m.in.:
Cele inwestycyjne – ważne jest, aby jasno określić, co chcemy uzyskać – czy będzie to zabezpieczenie przyszłości finansowej, osiągnięcie szybkiego wzrostu kapitału czy stały dochód (np. z dywidend). Cele determinują w dużej mierze wybór strategii oraz odpowiednich klas aktywów.
Poziom tolerancji ryzyka – każdy inwestor ma inną tolerancję na ryzyko. Niektórzy są gotowi podejmować większe ryzyko w zamian za wyższe potencjalne zyski, a inni wolą bezpieczniejsze inwestycje bez wahań wartości.
Horyzont inwestycyjny – to okres, na jaki planujemy zainwestować swoje środki. Krótszy horyzont inwestycyjny wymaga bardziej elastycznych i często krótkoterminowych strategii, natomiast w dłuższym terminie można pozwolić sobie na stosowanie różnych strategii inwestycyjnych, a także zaakceptować wyższe ryzyko strat.
Wiedza i doświadczenie inwestora – inwestor powinien stosować strategie inwestowania, które rozumie i potrafi realizować. Należy również unikać instrumentów finansowych, których konstrukcja nie jest dla nas jasna. Brak wiedzy może prowadzić do błędów i strat. Edukacja i rozwój umiejętności są kluczowe dla skutecznego inwestowania.
Możliwości finansowe – ważne jest, aby przy projektowaniu optymalnej strategii inwestycyjnej uwzględnić swoje dochody, oszczędności oraz zobowiązania finansowe. Kapitał dostępny do inwestycji determinuje, jakie instrumenty i strategie są realne do zastosowania.
Czas dostępny na zarządzanie inwestycjami – inwestor powinien ocenić, ile czasu może poświęcić na monitorowanie i zarządzanie inwestycjami. Osoby dysponujące niewielką ilością czasu mogą preferować strategie pasywne lub dochodowe, a bardziej zaangażowane – aktywne strategie krótkoterminowe.

Zanim zaczniesz inwestować, określ również budżet, który możesz przeznaczyć na ten cel. Środki potrzebne na bieżące wydatki i poduszkę finansową warto pozostawić poza częścią inwestycyjną.
Po wdrożeniu strategii ustal częstotliwość jej przeglądu – np. raz lub dwa razy w roku – i sprawdzaj, czy skład portfela nadal odpowiada Twoim celom, horyzontowi oraz poziomowi akceptowanego ryzyka.
Strategie inwestycyjne – najczęściej zadawane pytania (FAQ)
Czym jest strategia inwestycyjna?
Strategia inwestycyjna to plan określający, w jaki sposób inwestor chce realizować swoje cele finansowe przy akceptowanym poziomie ryzyka. Uwzględnia m.in. horyzont czasowy, dobór aktywów i zasady zarządzania portfelem pomagają ograniczyć impulsywne decyzje podejmowane pod wpływem zmian rynkowych.
Jak dobrać strategię inwestycyjną, aby zwiększyć prawdopodobieństwo sukcesu?
Aby zwiększyć szanse na sukces inwestycyjny, warto dopasować plan do swojego celu finansowego, horyzontu inwestycyjnego, doświadczenia oraz tolerancji ryzyka.
Jak zmniejszyć wpływ wahań cen aktywów na wartość całego portfela inwestycyjnego?
W tym celu warto zastosować strategię dywersyfikacji i dobrać do swojego portfela bezpieczniejsze produkty oszczędnościowe o niskim poziomie ryzyka – np. lokaty terminowe.
Czym różni się strategia inwestycyjna growth investing od value investing?
Strategia growth investing polega na inwestowaniu w aktywa perspektywicznych spółek, które mogą szybko zwiększać zyski. W przypadku strategii value investing inwestor poszukuje natomiast spółek, które są wyceniane przez rynek poniżej ich rzeczywistej wartości.
Na czym polega strategia inwestycyjna buy and hold?
Strategia ta zakłada, że inwestor utrzymuje zakupione aktywa przez wiele lat i unika ich sprzedaży w przypadku przejściowych wahań wyceny.
Niniejszy materiał ma charakter wyłącznie edukacyjny i informacyjny. Nie stanowi rekomendacji inwestycyjnej, doradztwa finansowego, podatkowego ani porady prawnej w rozumieniu obowiązujących przepisów prawa. Każda inwestycja na rynkach kapitałowych wiąże się z ryzykiem wahań wycen oraz możliwością utraty części lub całości zainwestowanego kapitału. Dotychczasowe wyniki rynkowe nie stanowią gwarancji przyszłych rezultatów.
Źródła:
https://www.knf.gov.pl/knf/pl/komponenty/img/Podstawowe%20strategie%20inwestowania_17590.pdf [dostęp 08.10.2026].
https://www.bankier.pl/wiadomosc/Strategia-silniejsza-niz-emocje-Jak-okielznac-rynek-podejsciem-systematycznym-9141446.html [dostęp 08.10.2026].
https://www.kupfundusz.pl/aktualnosci/237/w-co-inwestowac-w-2026-roku [dostęp 08.10.2026].
Dowiedz się więcej o inwestowaniu

O firmie
Informacje o produktach
O firmie
Informacje o produktach
© 2026 Raisin SE, Berlin

Wszystkie przedstawione stawki oprocentowania są wyrażone jako wysokość oprocentowania w skali roku, chyba że wyraźnie wskazano inaczej. Wysokość oprocentowania w skali roku ilustruje, jaka byłaby stopa procentowa, gdyby odsetki były wypłacane i składane raz w roku. Pozwala to klientom na łatwiejsze porównanie zwrotu, jakiego mogą oczekiwać od swoich oszczędności na przestrzeni czasu.