
Renteontwikkeling in Nederland in 2026 (en eerdere jaren)
Rentes spelen een belangrijke rol in onze economie. Zo kunnen lage rentes interessant zijn voor bedrijven en huiseigenaren met hypotheek, maar minder aantrekkelijk voor spaarders. Hoge rentes zorgen voor hogere hypotheeklasten, maar kunnen ook voor lagere huizenprijzen zorgen.
Op deze pagina lees je over de historische, huidige en toekomstige ontwikkeling van rentes in Nederland.

Door:
Nicole van Roekel
Auteur
Nicole van Roekel, Content Manager bij Raisin
Auteur
Jasper Berkhout
Expert
Jasper Berkhout, Financieel onderzoeker bij Raisin
Expert
In het kort
De belangrijke rentes in Nederland (spaarrente, rente op leningen en hypotheekrente) hangen samen met de -en/of
In 2026 is de ECB-rente na eerdere dalingen weer gestegen naar 2,50% vanwege oplopende inflatie. De 12-maands Euribor-rente steeg afgelopen jaar ook fors en schommelt in oktober 2026 rond de 3,2%.
en in heel Europa daalden in 2024 en 2025. In de eerste helft van 2026 bleven de rentes redelijk , maar met een stijgende ECB- en Euribor-rente stijgen ook hypotheekrentes en spaarrentes fors de laatste maanden.
Verschillende soorten rentes
In zekere zin hangen alle rentes met elkaar samen. Hoe lager de spaarrente die consumenten ontvangen, hoe lager de geldmarktrente, de hypotheekrente en de interbancaire rentes. Voordat we toelichten hoe deze verschillende rentes elkaar beïnvloeden, vind je hieronder een beknopte uitleg van deze rentes:
Creditrente | Banken | Rekeninghouders | Rente ontvangen op een spaarrekening |
Debetrente | Rekeninghouders | Banken | Rente te betalen voor een spaarrekening |
Kapitaalmarktrente | Lenende partij | Uitlenende partij | Ontvangen rente op staatsleningen |
Hypotheekrente | Hypotheeknemer | Hypotheekverstrekker | Hypotheek op een koopwoning |
Waarom hangen al deze rentes sterk met elkaar samen? Omdat geld niet altijd even veel waard is.
Als er veel geld beschikbaar is op de markt en weinig vraag, dan is de beloning (rente) die de uitlenende partij (bank, rekeninghouder) ontvangt lager. Is geld schaars en de vraag hoog, dan zijn de rentes hoger.

Wat is de Euribor-rente?
Een goede leidraad voor alle verschillende soorten rentes in Nederland (de spaarrentes, geldmarktrentes en hypotheekrentes) is de Euribor (Euro Interbank Offered Rate).
Deze referentierente geeft het gemiddelde van de interbancaire rentes (rentes die banken elkaar berekenen) van een aantal grote banken in de eurozone weer.
Waarom is de Euribor een goede graadmeter van alle verschillende soorten rentes?
Omdat een bank geen hoge spaarrente zal bieden, als deze bank tegen een zeer lage of zelfs negatieve rente geld kan lenen van een andere bank. Als geld zo ‘goedkoop’ is, kan een bank daarnaast bijvoorbeeld ook tegen een lage rente een hypotheek verstrekken.
Doorgaans geldt dus: hoe lager de Euribor, hoe lager de rentes die consumenten en bedrijven ontvangen en betalen. Op spaargeld, leningen op de korte termijn, hypotheken enzovoort.
Ontwikkeling spaarrente
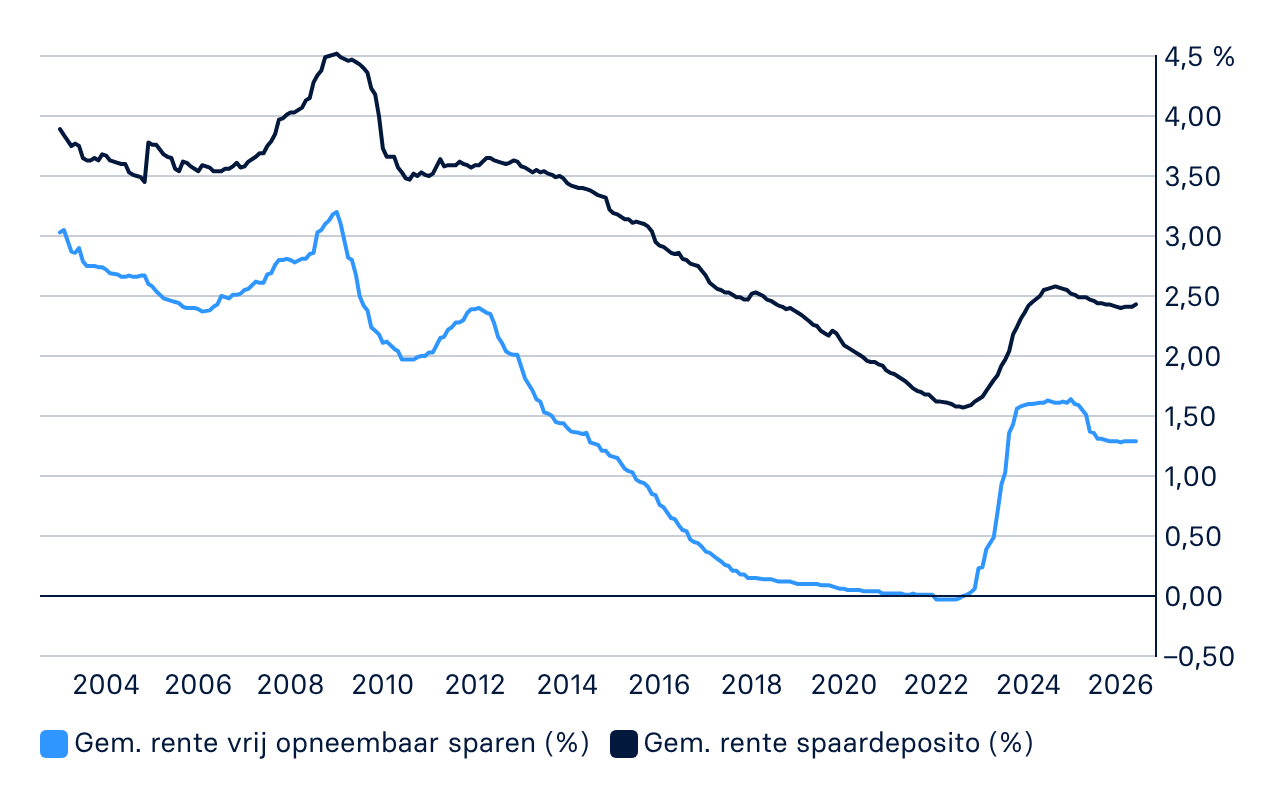
Spaarrentes waren historisch laag gedurende een aantal jaar tot midden 2022, tot de ECB de rente vanaf 2022 de depositorente meermaals verhoogde, tot een recordstand van 4,00% sinds 20 september 2023. Hierdoor stegen ook de spaarrentes, tot een gemiddelde van ongeveer 1,6% in 2024.
In juni 2024 werd voor het eerst in vijf jaar besloten de ECB-rente te verlagen, omdat de inflatie in de gehele eurozone was afgezwakt. In zowel 2024 als 2025 werd de ECB-rente al meerdere keren verlaagd.
Door de dalende ECB-rente, daalden spaarrentes zowel in Nederland als bij banken in het buitenland.
De eerste maanden van 2026 bleef de ECB-rente en daarmee de spaarrentes redelijk stabiel. In juni 2026 heeft de ECB de depositorente voor het eerst sinds 2023 weer verhoogd vanwege de hardnekkige inflatie in de eurozone. In september 2026 volgde een tweede verhoging door de hoogblijvende inflatie. Daarmee staat de depositorente nu op 2,50%.
De spaarrentes bij zowel de Nederlandse grootbanken als bij veel andere Europese banken bewogen de afgelopen maanden mee, al blijven de onderlinge verschillen erg groot.
Ontwikkeling hypotheekrente
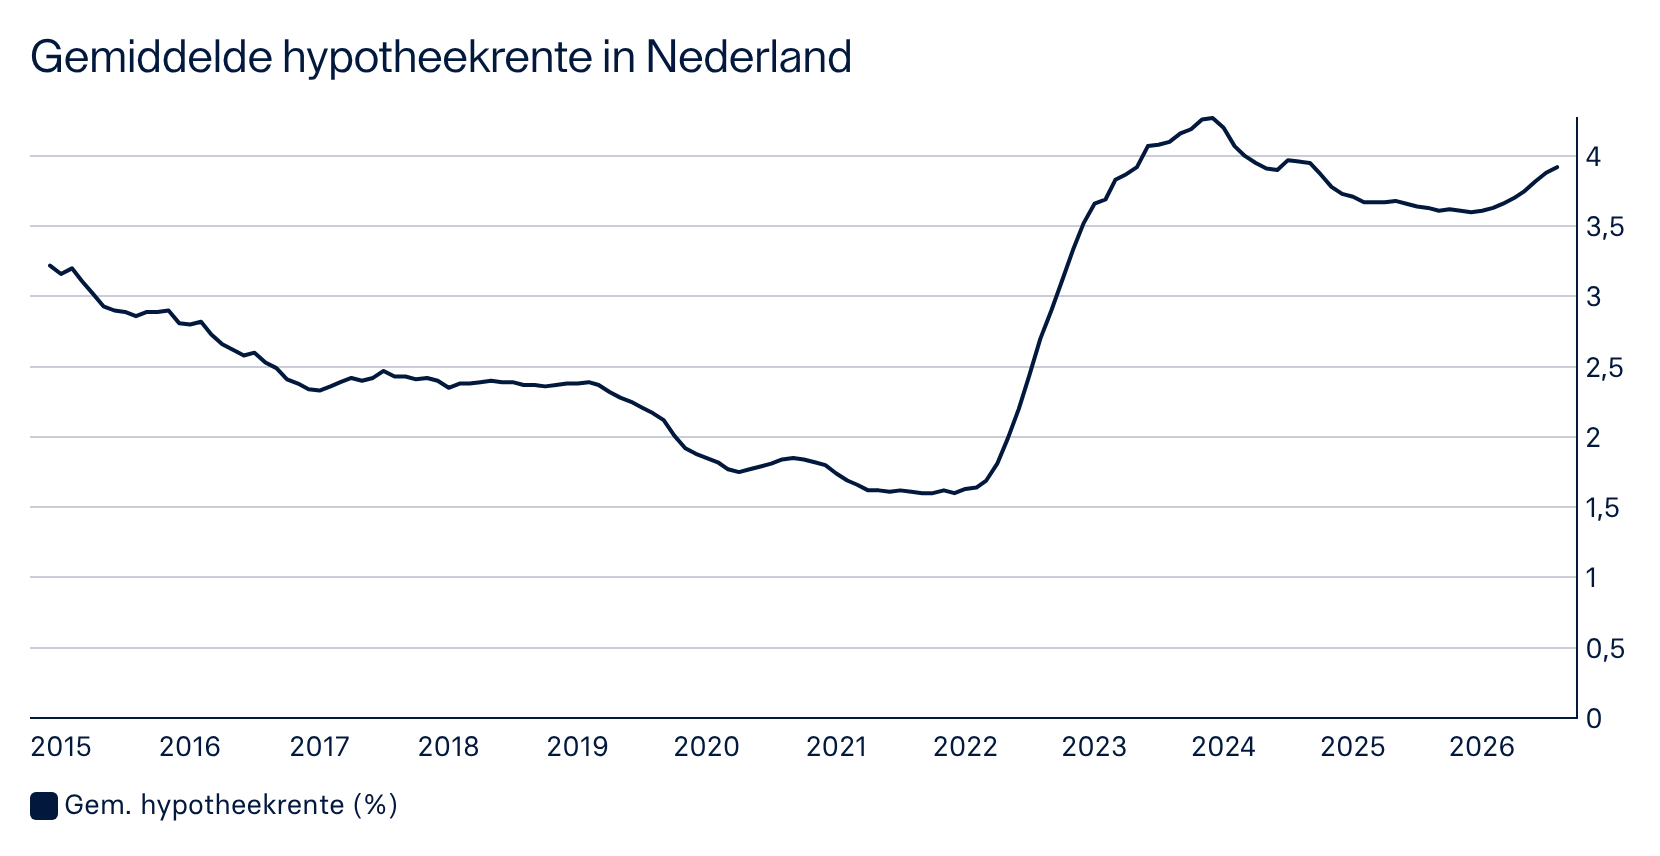
Deze grafiek toont de gemiddelde hypotheekrente op alle uitstaande hypotheken (dus niet alleen op nieuw afgesloten hypotheken).
Ben je benieuwd waarom de hypotheekrente soms hoger is dan de spaarrente? Dat leggen we je uit in dit artikel.
Sinds 2022 zaten de hypotheekrentes weer in de lift. Die trend zette door in 2023, maar in 2024 daalde de hypotheekrente toen de ECB ook de rente heeft verlaagd. In februari 2025 dook de gemiddelde rente op hypotheekleningen met een looptijd van 20 jaar zelfs onder de 3%. Dat was het laagste punt sinds eind 2022.
In Nederland schommelde de gemiddelde hypotheekrente (voor populaire looptijden zoals 10 jaar vast) in de eerste maanden van 2026 rond de 3,7% à 3,8%. Sinds medio maart 2026 is de rente echter duidelijk gestegen en passeerde de gemiddelde 10-jaars vaste rente met NHG in juli 2026 al de grens van 4,0%. Dat is vooral het gevolg van de oplopende kapitaalmarktrente, mede veroorzaakt door hardnekkige inflatie en aanhoudende geopolitieke onrust in het Midden-Oosten.
In oktober 2026 liep de 10-jaars vaste rente met NHG zelfs op tot boven de 4,5%.
Renteontwikkeling: wat zijn de verwachtingen in 2026 en 2027?
Niemand kan in de toekomst kijken. Vooral op macro-economisch gebied zijn voorspellingen ingewikkeld.
Toch doen economen wel voorspellingen voor 2026 en 2027:
- ECB-beleidsrente: De depositorente van de Europese Centrale Bank (ECB) staat op 20 oktober 2026 op 2,50%. De inflatie in de eurozone blijft echter hardnekkig, waardoor op de financiële markten voor december 2026 nog een renteverhoging naar 2,75% wordt verwacht. ook in maart of april wordt nog een renteverhoging van 25 basispunten verwacht.
Pas in de loop van 2027 verwachten analisten dat de ECB haar beleid stabiliseert en eventueel ruimte krijgt voor voorzichtig versoepelende stappen. - Hypotheekrente: Na de stijging in de zomer beweegt de populaire 10 jaar vaste rente met NHG in oktober 2026 rond de 4,00% tot 4,50%. Door de verwachte ECB-stap in december blijft er op de korte termijn een lichte opwaartse druk bestaan op de hypotheektarieven, waarna voor 2027 pas stabilisatie of een lichte daling wordt verwacht.
- Spaarrente: De spaarrentes kunnen de komende maanden nog een lichte impuls krijgen volgend op de verwachte renteverhoging van de ECB naar 2,75% in december. Na deze laatste verwachte verhoging zullen de spaartarieven richting 2027 naar verwachting uitpieken en stabiliseren.
- Euribor-rente: De 12-maands Euribor-rente schommelt in oktober 2026 rond de 3,20%. Banken hebben de verwachte rentestap voor december al grotendeels ingeprijsd, maar de Euribor blijft voorlopig op dit hogere niveau doordraaien totdat de koers van de ECB in 2027 weer omslaat.
- Kapitaalmarktrente: De Nederlandse 10-jaars kapitaalmarktrente (staatsleningen) schommelt medio oktober rond de 3,50%. De stijgende kapitaalmarktrente blijft de motor achter de hogere rentes op de markt, maar laat naar verwachting richting de tweede helft van 2027 een stabieler tot licht dalend verloop zien.
Spaar bij Raisin: rentes tot 3,90% p.j.
Spaar tegen de hoogste Europese rentes via Raisin. Krijg direct toegang tot 60+ partnerbanken zonder extra kosten. Een Raisin-account én het openen van spaarrekeningen of deposito's is altijd gratis.
Je spaargeld is bij elke bank beschermd tot € 100.000 per rekeninghouder onder het nationale depositogarantiestelsel van het land waar de bank gevestigd is, net als in Nederland.
Vergelijk spaarrentes



Als Pionier für Spar-, Investment- und Altersvorsorgeprodukte ermöglichen wir Privatkunden einen unkomplizierten Zugang zu globalen Einlagen- und Kapitalmärkten – ein Vorteil, der auch Finanzinstitute stärkt.
Aanbod van Raisin
Over Raisin
Sparen en rente
Financieel en fiscaal
Aanbod van Raisin
Over Raisin
Sparen en rente
Financieel en fiscaal
© 2026 Raisin SE, Berlin
