
Geld einfach vermehren: Möglichkeiten der Geldanlage
Wie kann ich mein Geld vermehren?
Das Wichtigste in Kürze
Es gibt viele Optionen, wie man Geld vermehren kann. Die letztendliche Entscheidung, welche Geldanlage für Sie infrage kommt, hängt von Ihren individuellen Zielen ab.
Mithilfe des Anlagedreiecks lässt sich eine passende Strategie wählen: Das Dreieck legt nahe, dass immer nur zwei von drei konkurrierenden Zielen – Sicherheit, Rendite und Verfügbarkeit – erreichbar sind. So lassen sich die Anlageziele vorab klar definieren.
Ganz gleich, ob man mit viel oder weniger Kapital starten möchte, gibt es verschiedene Optionen zum Vermögensaufbau. So ist beispielsweise das monatliche Einzahlen eines bestimmten Betrags per Sparplan möglich. Dabei spielt der Zinseszinseffekt über die Jahre eine entscheidende Rolle für das Wachstum des Kapitals.
Welche Möglichkeiten gibt es, Geld zu vermehren?
Wer das eigene Geld vermehren möchte, steht vor einer Vielzahl von Wegen. Welcher Ansatz am besten passt, hängt vor allem von Ihren persönlichen Finanzzielen, Ihrem Anlagehorizont und Ihrer Risikobereitschaft ab. Während manche Anlegerinnen und Anleger großen Wert auf Stabilität und planbare Erträge legen, suchen andere nach langfristigen Wachstumschancen am Kapitalmarkt.
Ein ausgewogener Vermögensaufbau kombiniert häufig verschiedene Bausteine, um Flexibilität, Schutz und Renditechancen optimal miteinander zu verbinden.
Flexibel und planbar anlegen: Tagesgeld und Festgeld nutzen
Mit ihrem Beschluss vom 11. Juni 2026 hat die EZB die Zinsen erstmals seit knapp drei Jahren wieder angehoben. Dadurch haben sich auch die Zinsen für Tagesgeld und Festgeld erhöht. Das macht diese beiden Sparprodukte aktuell wieder zu einer interessanten Option für Sparerinnen und Sparer, die Wert auf planbare Zinsen legen. Mit diesen Sparprodukten können Sparerinnen und Sparer zudem von der EU-weit harmonisierten Einlagensicherung profitieren. Diese sichert Spareinlagen bis zu einem Betrag von 100.000 € je Anleger und Bank ab.
Tagesgeld hat den Vorteil, dass es sofort zur Verfügung steht, so können Sie jederzeit Ein- und Auszahlungen vornehmen. Dafür ist der Zinssatz in der Regel geringer als bei Festgeld. Denn beim Festgeld ist das Geld für eine bestimmte Laufzeit zu einem festen Zinssatz angelegt.
In der Regel können Sie nicht vor dem Ablauf der Festgeldlaufzeit auf Ihr Geld zugreifen. Je nach persönlichem Anlagehorizont und Sparziel kann sich sowohl Festgeld als auch Tagesgeld zum Vermehren von Geld lohnen. Eine Mischung aus beiden Anlageformen bietet die Möglichkeit, alle Vorteile zu nutzen.
Ihr Wissensvorsprung für Tagesgeld, Festgeld und ETFs
Sichern Sie sich den entscheidenden Vorteil:
Zins-Alarm: Spitzenkonditionen für Tages- und Festgeld sofort im Posteingang.
ETF-Fokus: Clevere Impulse für Ihre digitale Vermögensverwaltung.
Bonus-Angebote: Exklusive Aktionen, Einladungen, Gewinnspiele und vieles mehr.
Hinweise zur Datenverarbeitung, Personalisierung und zur Newsletter-Nutzungsanalyse finden Sie in unseren Datenschutzbestimmungen. Sie können sich jederzeit über den Abmelde-Link im Newsletter wieder abmelden.
ETF-Sparplan: Wie kann ich mit Aktien und Fonds einfach mein Geld vermehren?
Investitionen in Aktien bieten Renditechancen, bergen aber auch das Risiko von Kursverlusten. Ein geringeres Risiko als Einzelaktien bieten in der Regel ETFs (Exchange Traded Funds), in denen viele Aktien zu einem Portfolio gebündelt werden. Ein ETF bildet die Wertentwicklung eines Index ab, wie zum Beispiel der deutsche Leitindex DAX oder der globale Aktienindex MSCI World.
Mit einem ETF-Sparplan können Sie regelmäßige Einzahlungen in ETFs vornehmen und damit langfristig ein Vermögen aufbauen sowie an der Wertentwicklung der Finanzmärkte teilnehmen. Die größten Vorteile eines ETF-Sparplans sind die vergleichsweise niedrigen Gebühren und die Möglichkeit, mit geringeren Einzahlungen regelmäßig investieren zu können. Gleichzeitig sind Einmalanlagen von höheren Beträgen möglich.
Um das Risiko breit zu streuen, wählen viele Anlegerinnen und Anleger ein Portfolio aus mehreren ETFs aus. Je nach Aktienquote kann ein ETF-Portfolio sicherheitsorientiert (niedrige Aktienquote), ausgewogen oder gewinnorientiert (hohe Aktienquote) ausgerichtet sein. Dabei gilt: Wer höhere Renditeerwartungen hat, muss bereit sein, entsprechend höhere Schwankungsrisiken zu akzeptieren.
Weitere Anlageklassen: Anleihen, Immobilien, Sachwerte und Krypto
Neben Tagesgeld, Festgeld und Aktien-ETFs existieren weitere Anlageklassen, die Ihr Portfolio gezielt ergänzen und breiter diversifizieren können.
Anleihen (Festverzinsliche Wertpapiere): Sie gelten als klassischer Stabilitätsanker im Depot. Da Staats- oder Unternehmensanleihen in der Regel geringeren Schwankungen unterliegen als Aktien, dienen sie Anlegerinnen und Anlegern oft als risikoärmerer Gegenpol. Über Anleihen-ETFs integrieren Sie diese Anlageklasse besonders kostengünstig und breit gestreut in Ihr Portfolio.
Immobilien und Real Estate ETFs: Sachwerte wie Wohn- oder Gewerbeimmobilien punkten mit dem Potenzial für laufende Mieteinnahmen und langfristige Wertsteigerungen. Während der direkte Kauf einer Immobilie hohes Eigenkapital erfordert, bieten Ihnen Immobilien-ETFs eine flexible Alternative: Sie investieren in börsengehandelte Immobiliengesellschaften, ohne selbst Objekte verwalten zu müssen.
Edelmetalle und Rohstoffe: Gold und Silber gelten in Krisenzeiten traditionell als Stabilitätsanker und ergänzender Inflationsschutz. Da Rohstoffe keine laufenden Erträge wie Zinsen oder Dividenden abwerfen, eignen sie sich primär als kleine prozentuale Beimischung von etwa 5 % bis 10 %, um Ihr Gesamtrisiko im Portfolio breiter zu streuen.
Kryptowährungen: Bitcoin, Ethereum und Co. bieten zwar hohe Renditechancen, erfordern wegen ihrer extremen Kursschwankungen jedoch eine hohe Risikobereitschaft. Möchten Sie chancenorientiert investieren, können Sie Kryptowährungen über Krypto-ETNs oder Sparpläne strukturiert als spekulative Komponente beimischen.
Private Equity: Der Zugang zum privaten Kapitalmarkt bietet die Möglichkeit, sich an nicht börsennotierten Unternehmen zu beteiligen. Während traditionelle Private-Equity-Fonds oft ein hohes Startkapital und eine lange Kapitalbindung voraussetzen, ermöglichen moderne Fondsstrukturen den Zugang für Anlegerinnen und Anleger mittlerweile auch mit deutlich geringeren Summen.
Was bedeutet „Geld vermehren“ wirklich?
Geld zu vermehren bedeutet weit mehr, als nur regelmäßige Beträge auf dem Girokonto anzusparen. Es geht im Kern darum, Ihre Kaufkraft langfristig zu erhalten und Ihr Vermögen systematisch auszubauen. Wer sein Geld einfach nur unverzinst liegen lässt, verliert durch die Inflation auf Dauer schleichend an Wert. Echtes Vermögenswachstum entsteht erst dann, wenn die Erträge Ihrer Geldanlage höher ausfallen als die aktuelle Teuerungsrate.
Um dieses Ziel zu erreichen, spielen verschiedene Hebel eine wichtige Rolle. Neben der Auswahl der passenden Finanzprodukte sind auch der Zinseszins und anfallende Steuern maßgeblich. Ein klares Verständnis dieser Zusammenhänge gibt Ihnen das nötige Werkzeug an die Hand, um fundierte Entscheidungen für Ihre finanzielle Zukunft zu treffen.
Realrendite im Blick: Warum ist die Inflation entscheidend?
Möchten Sie Ihr Kapital effektiv vermehren, lohnt sich ein Blick über die reine Nominalverzinsung hinaus. Für Ihren tatsächlichen Vermögensaufbau ist die Realrendite entscheidend. Das ist der Ertrag, der Ihnen nach Abzug von Steuern und der Inflationsrate tatsächlich verbleibt.
Liegt die Teuerungsrate über der Nettorendite Ihrer Geldanlage, entsteht ein schleichender Kaufkraftverlust. Ihr Guthaben wächst auf dem Papier zwar an, die reale Kaufkraft nimmt jedoch ab. Um Ihr Geld nicht nur zu verwahren, sondern nachhaltig aufzubauen, ist ein wirksamer Inflationsschutz entscheidend: Eine durchdachte Anlagestrategie unterstützt Sie dabei, den Werterhalt Ihres Kapitals gegenüber der Teuerungsrate bestmöglich abzusichern.
Das Magische Dreieck: Sicherheit, Rendite und Liquidität abwägen
Eine Entscheidungshilfe kann das Magische Dreieck bieten. Das Anlagedreieck besagt, dass nur zwei der drei konkurrierenden Ziele der Geldanlage – „Rendite“, „Sicherheit“ und „Verfügbarkeit“ – in der Regel erreichbar sind. Als Anlegerin bzw. Anleger müssen Sie daher Kompromisse eingehen.
Beispiel: Ist das Anlageziel, eine hohe Rendite zu erzielen und gleichzeitig jederzeit auf das angelegte Geld zugreifen zu können, geht dies meist zu Lasten der Sicherheit. Dementsprechend bestünde bei der Geldanlage ein höheres Risiko.

Bevor das Geld jedoch langfristig gebunden oder in schwankende Anlageklassen investiert wird, empfiehlt sich der Aufbau eines Notgroschens. Diese Liquiditätsreserve von etwa drei bis sechs Nettomonatsgehältern sollte als Sicherheitsbaustein auf einem jederzeit zugänglichen Tagesgeldkonto liegen.
Möglichkeiten, Ihr Geld mit Raisin zu vermehren
Raisin bietet Ihnen unterschiedliche Spar- und Investitionsmöglichkeiten, um Ihr Geld zu vermehren und aufgrund einer breiten Streuung des Risikos von attraktiven Renditechancen zu profitieren. Neben Sparanlagen wie Tages- und Festgeld können Sie in ETF-Sparpläne investieren und damit auch mit niedrigen Beträgen an der Wertentwicklung der Finanzmärkte teilhaben.
Die digitale Vermögensverwaltung ermöglicht Ihnen die Wahl aus vier Risikoklassen – von konservativ bis gewinnorientiert. Eine weitere Möglichkeit, Ihre Geldanlage zu diversifizieren, bieten ETF Rürup-Produkte. Mit einer kostenlosen Registrierung bei Raisin können Sie auf Sparangebote, Investitionen mit ETFs und private Altersvorsorge zugreifen und von attraktiven Renditechancen profitieren.
Jetzt registrieren
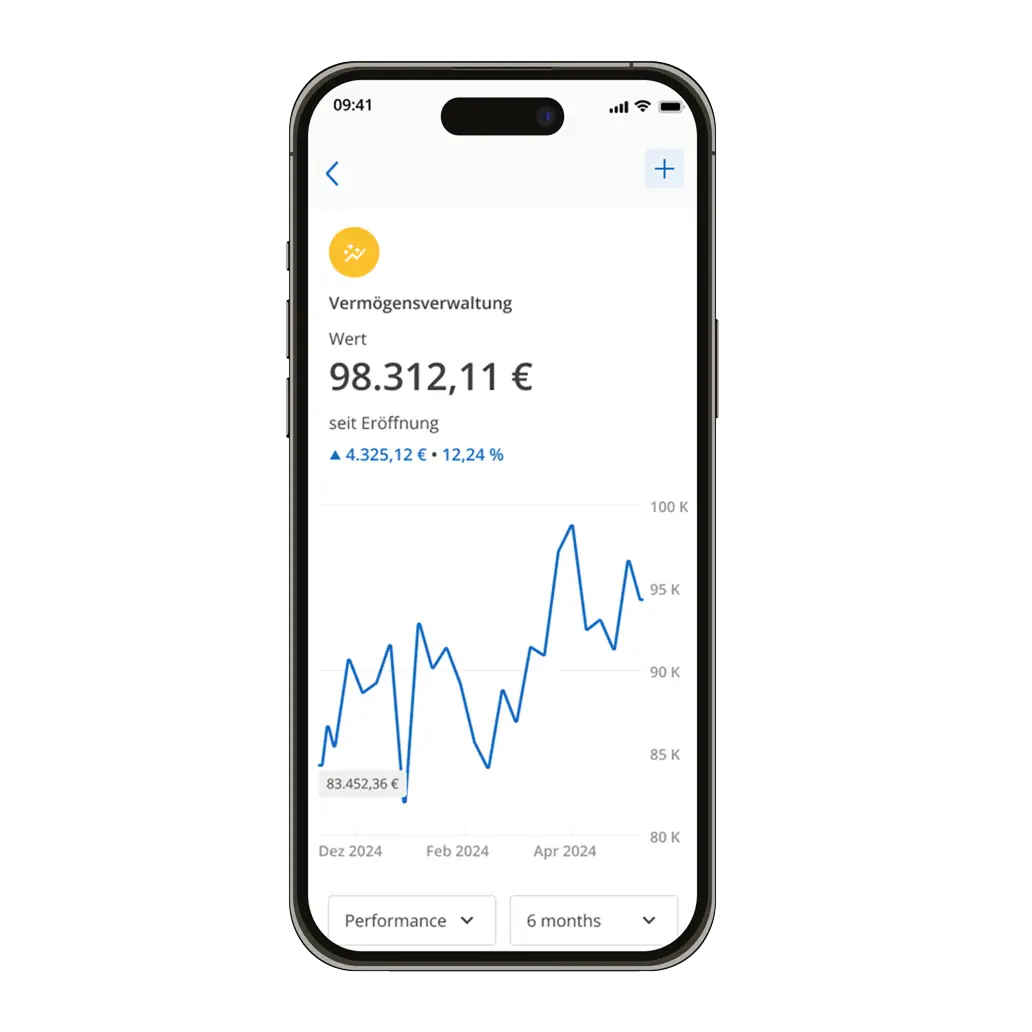
Globale und diversifizierte Portfolios
Die Portfolios der digitalen Vermögensverwaltung investieren Ihr Vermögen breit gestreut. Das heißt für Sie, dass Sie mit nur einem Portfolio von den globalen Aktien- und Anleihenmärkten profitieren.
Dabei folgt unser Anlageteam einer Strategie, in die 50 Jahre führender Finanzforschung eingeflossen sind.
Häufig gestellte Fragen zum Thema Geld vermehren
Wie und wo fange ich überhaupt an?
Der beste Einstieg in den strukturierten Vermögensaufbau beginnt mit einer ehrlichen Bestandsaufnahme Ihrer monatlichen Einnahmen und Ausgaben. Bevor Anlegende Ihr Geld langfristig investieren, bauen diese oftmals eine finanzielle Reserve (Notgroschen) in Höhe von etwa drei bis sechs Monatsgehältern auf.
Für diesen Notgroschen eignet sich ein flexibles Tagesgeldkonto. Hier bleibt Ihr Geld täglich verfügbar und ist im Rahmen der gesetzlichen Einlagensicherung mit bis zu 100.000 € pro Anlegerin und Anleger sowie Kreditinstitut geschützt. Sobald diese Absicherung steht, können Sie Ihre persönlichen Ziele definieren und weitere Anlageformen für den langfristigen Vermögensaufbau wählen.
Welche Optionen habe ich?
Für die Strukturierung Ihres Vermögens stehen Ihnen verschiedene Bausteine zur Verfügung, die sich hinsichtlich Sicherheit, Flexibilität und Renditechancen unterscheiden.
Sicherheitsorientierte Zinsbausteine (Tagesgeld & Festgeld): Tagesgeld bietet Ihnen tägliche Verfügbarkeit bei verlässlicher Verzinsung. Mit Festgeld sichern Sie sich einen festen Zinssatz über eine vereinbarte Laufzeit. Bei beiden Sparformen greift der gesetzliche Schutz der europäischen Einlagensicherung von bis zu 100.000 € je Anlegerin bzw. Anleger und Bank.
Wachstumsorientierte Kapitalmarktprodukte (ETFs & Aktien): Mit breit gestreuten Indexfonds (ETFs) investieren Sie in eine Vielzahl von Unternehmen weltweit. Das bietet langfristig gute Wachstumschancen, setzt jedoch eine gewisse Risikobereitschaft voraus.
Sollte man mit wenig oder viel Startkapital starten?
Ein größeres Startkapital bietet Ihnen zwar die Möglichkeit für umfangreiche Einmalanlagen, doch für einen effektiven Vermögensaufbau ist das keine zwingende Voraussetzung. Auch mit kleineren Beträgen stehen Ihnen heute vielfältige Optionen offen, um Ihr Geld erfolgreich anzulegen. Wer keine große Menge Geld auf einmal aufbringen möchte, kann mit einem Sparplan jeden Monat einen kleineren Betrag über mehrere Jahre einzahlen. Gerade bei langen Anlagezeiträumen entfaltet hier der Zinseszinseffekt seine Wirkung: Werden Zinsen und Erträge immer wieder reinvestiert, kann sich das Wachstum des Kapitals im Laufe der Zeit spürbar beschleunigen.
Was bleibt am Ende übrig?
In Deutschland unterliegen Zinserträge, Dividenden und Realisierungsgewinne der Kapitalertragsteuer von 25 % zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Als Sparerinnen und Sparer steht Ihnen jedoch der Sparerpauschbetrag zur Verfügung: Erträge bis zu 1.000 € pro Person und Kalenderjahr (2.000 € bei Verpartnerten oder Ehepaaren) bleiben steuerfrei. Dazu richten Sie einfach einen Freistellungsauftrag bei Ihrer Bank ein. Am Jahresende erhalten Sie eine übersichtliche Steuerbescheinigung, die Sie bei Bedarf ganz einfach in Ihre Steuererklärung übernehmen können.
Risikohinweis: Jede Anlage am Kapitalmarkt ist mit Chancen und Risiken behaftet. Der Kurs der Anlagen kann steigen oder fallen. Im äußersten Fall kann es zu einem vollständigen Verlust des angelegten Betrages kommen. Alle ausführlichen Informationen können Sie unter Risikohinweise nachlesen.


Mehr zum Thema Vermögensaufbau

Als Pionier für Spar-, Investment- und Altersvorsorgeprodukte ermöglichen wir Privatkunden einen unkomplizierten Zugang zu globalen Einlagen- und Kapitalmärkten – ein Vorteil, der auch Finanzinstitute stärkt.
Unternehmen
Produkte
Support & Information
Für Kunden & Partner
Unternehmen
Produkte
Support & Information
Für Kunden & Partner
© 2026 Raisin SE, Berlin