
Taloudellinen riippumattomuus – opas taloudelliseen vapauteen
Taloudellinen riippumattomuus tarkoittaa sitä, että voit kattaa elinkustannuksesi säästöjen, sijoitusten ja muiden passiivisten tulojen avulla ilman täyttä riippuvuutta palkkatuloista. Tässä oppaassa kerromme, mitä taloudellinen riippumattomuus ja FIRE tarkoittavat, miten tavoitteeseen voi päästä sekä kuinka pitkäjänteinen säästäminen ja sijoittaminen voivat auttaa rakentamaan taloudellista vapautta.

Kirjoittanut ja tarkistanut:

Talousasiantuntija
Talousasiantuntija

Markkina-asiantuntija
Markkina-asiantuntija
Tärkeimmät asiat taloudellisesta riippumattomuudesta
, että varallisuudesta saatavat tulot riittävät kattamaan elinkustannukset kokonaan tai osittain. Tavoite voi tarkoittaa myös suurempaa taloudellista vapautta ilman, että työnteko loppuu kokonaan.
taloudellisen riippumattomuuden tavoitevarallisuuden arviointiin. Tarvittava summa riippuu kuitenkin omista menoista, elämäntilanteesta, sijoitusten tuotoista ja tulevista tavoitteista.
ovat keskeisiä tekijöitä varallisuuden kasvattamisessa. Mitä aikaisemmin aloitat säästämisen ja mitä pidempi säästöaika on, sitä enemmän säästöillä on aikaa kasvaa.
Mitä taloudellinen riippumattomuus tarkoittaa?
Taloudellisella riippumattomuudella tarkoitetaan tilannetta, jossa elinkustannukset voidaan kattaa passiivisilla tulonlähteillä, kuten sijoituksilla ja säästöillä. Tällöin ansiotyön tekeminen muuttuu vapaaehtoiseksi, ja ennen kaikkea kyse on omasta valinnanvapaudesta sekä mahdollisuudesta olla tekemättä töitä passiivisten tulojen ansiosta. Monelle taloudellinen riippumattomuus voi tarkoittaa lisää vapaa-aikaa, ja osa voi haaveilla ennenaikaisesta eläkkeelle jäämisestä esimerkiksi jo 45-vuotiaana. Taloudellinen riippumattomuus voi liittyä myös arvoihin – esimerkiksi yksinkertaisempaan elämäntapaan tai ajasta nauttimiseen ennemmin kuin kuluttamiseen.
Mitä on osittainen taloudellinen riippumattomuus?
Osittaisella taloudellisella riippumattomuudella tarkoitetaan tilannetta, jossa henkilö ei ole täysin riippuvainen palkkatuloistaan, mutta hän ei ole kuitenkaan täysin vapaa työelämän velvoitteista. Tässä tilanteessa osa tuloista voi olla passiivisia, mutta osa tulee edelleen aktiivisesta työstä.
Kuinka paljon rahaa tarvitaan taloudelliseen riippumattomuuteen?
Taloudelliseen riippumattomuuteen tarvittava varallisuus riippuu ennen kaikkea omista vuosittaisista menoista ja siitä, millaista elintasoa haluat ylläpitää. Yhtä kaikille sopivaa tavoitesummaa ei ole: pienemmillä menoilla taloudellinen riippumattomuus voi olla mahdollista saavuttaa huomattavasti pienemmällä varallisuudella kuin silloin, jos asumis-, matkustus- ja muut elinkustannukset ovat korkeat.
Taloudellisen riippumattomuuden tavoitesumma muodostuu useista tekijöistä. Pelkkä säästöjen määrä ei ratkaise, vaan myös omat kulut, sijoitusten tuotot ja elämäntilanne vaikuttavat siihen, kuinka paljon varallisuutta tarvitaan.
Tavoitesummaa arvioitaessa kannattaa huomioida ainakin:
vuosittaiset elinkustannukset
mahdolliset lainat ja asumismenot
verot ja sijoitusten kulut
inflaation vaikutus ostovoimaan
sijoitusten tuottojen vaihtelu
odottamattomat menot ja elämäntilanteen muutokset
Kuinka tavoitevarallisuus voidaan arvioida?
FIRE-ajattelussa käytetään usein suuntaa antavana nyrkkisääntönä niin kutsuttua 25-kertaisen vuosikulutuksen sääntöä. Sen mukaan tavoitevarallisuus arvioidaan kertomalla vuosittaiset menot 25:llä. Ajatuksena on, että riittävän suuri sijoitusvarallisuus voisi tuottaa pitkällä aikavälillä tuloja elinkustannusten kattamiseen ilman, että koko pääomaa tarvitsee käyttää heti.
Vuosittaiset menot × 25 = suuntaa antava tavoitevarallisuus
18 000 € | 1 500 € | 450 000 € |
24 000 € | 2 000 € | 600 000 € |
30 000 € | 2 500 € | 750 000 € |
36 000 € | 3 000 € | 900 000 € |
40 000 € | noin 3 333 € | 1 000 000 € |
Jos menosi ovat esimerkiksi 24 000 euroa vuodessa, 25-kertainen määrä vastaisi noin 600 000 euron varallisuutta. Tämä ei kuitenkaan tarkoita, että sama summa riittäisi kaikille, sillä esimerkiksi verotus, sijoitusten tuotot ja kulutustottumukset vaihtelevat.
Huomio
25-kertainen vuosikulutuksen sääntö ja niin sanottu 4 prosentin sääntö ovat yleisesti käytettyjä arviointimenetelmiä. Ne eivät kuitenkaan takaa, että varallisuus riittää kaikissa markkinatilanteissa, vaan todellinen tarvittava summa riippuu esimerkiksi sijoitustuotoista, verotuksesta, inflaatiosta ja omasta kulutuksesta.
Taloudellisen riippumattomuuden laskuri
Taloudellisen riippumattomuuden saavuttaminen riippuu ennen kaikkea siitä, kuinka paljon säästät, kuinka pitkään säästät ja millaista tuottoa säästöillesi kertyy. Vaikka tällä sivulla ei ole erillistä taloudellisen riippumattomuuden laskuria, voit arvioida tavoitteesi saavuttamista säästölaskurimme avulla.
Tarvitseeko tavoitteena olla täydellinen taloudellinen riippumattomuus?
Ei välttämättä. Monelle riittää, että säästöt ja sijoitukset kattavat osan elinkustannuksista ja tuovat enemmän vapautta tehdä töitä omilla ehdoilla. Tällöin puhutaan osittaisesta taloudellisesta riippumattomuudesta, jossa osa tuloista tulee edelleen esimerkiksi palkkatyöstä, yrittäjyydestä tai muista aktiivisista tulonlähteistä, kuten yrittäjyydestä tai freelance-työstä.
Jos vuosittaiset menosi ovat esimerkiksi 30 000 euroa ja saat edelleen 15 000 euroa tuloja työstä, säästöjen ja sijoitusten pitäisi kattaa vain jäljelle jäävä 15 000 euroa. Tällöin suuntaa antava tavoitevarallisuus olisi 25-kertaisen säännön mukaan noin 375 000 euroa eikä 750 000 euroa.
Taloudellinen riippumattomuus ei siis välttämättä tarkoita työnteon lopettamista tai miljoonaomaisuutta. Taloudellisesti riippumaton henkilö voi kattaa elinkustannuksensa kokonaan tai osittain säästöjen, sijoitusten sekä muiden passiivisten tulonlähteiden avulla. Käytännössä tavoitteen saavuttaminen näyttää erilaiselta jokaisella, sillä tarvittava varallisuus riippuu omasta elämäntilanteesta, kulutustottumuksista ja tavoitteista.
Muista
Mitä aikaisemmin säästämisen ja sijoittamisen aloittaa, sitä enemmän aikaa säästöillä on kasvaa korkoa korolle. Pitkä sijoitusaika voi pienentää tarvittavaa kuukausittaista säästösummaa ja helpottaa taloudellisen riippumattomuuden saavuttamista.
Miten saavuttaa taloudellinen riippumattomuus?
Taloudellisen riippumattomuuden saavuttaminen perustuu yleensä kolmeen asiaan: selkeisiin tavoitteisiin, suunnitelmalliseen säästämiseen ja pitkäjänteiseen sijoittamiseen. Kyseessä on pitkäaikainen projekti, jossa tärkeintä on aloittaa ajoissa ja edetä johdonmukaisesti.
1. Aseta tavoite | Määrittele, millaista taloudellista vapautta tavoittelet. | Tavoite auttaa arvioimaan, kuinka paljon varallisuutta tarvitset. |
2. Kasvata säästöjä | Budjetoi ja pyri säästämään säännöllisesti. | Suurempi säästöaste nopeuttaa tavoitteen saavuttamista. |
3. Sijoita pitkäjänteisesti | Hyödynnä korkoa korolle -ilmiötä ja hajauta sijoituksia. | Pitkä sijoitusaika kasvattaa varallisuutta tehokkaammin. |
1. Aseta selkeä tavoite
Tavoitteiden asettaminen on tärkeää onnistumisen kannalta. Onko tavoitteesi jäädä kokonaan pois työelämästä, vähentää työmäärää vai saavuttaa taloudellista turvaa? Lisäksi kysymykset siitä, millaisesta elämästä haaveilee vaikuttavat säästösumman suuruuteen ja tavoitteen asettamiseen. Säännöllinen ja pitkäaikainen säästäminen ovat taloudellisen riippumattomuuden perusasioita.
Ennen säästämisen aloittamista kannattaa miettiä, mitä taloudellinen riippumattomuus tarkoittaa juuri sinulle. Haluatko jäädä kokonaan pois työelämästä, vähentää työntekoa vai saavuttaa enemmän taloudellista turvaa? Mitä tarkemmin määrittelet tavoitteesi ja toivomasi elämäntyylin, sitä helpompi on arvioida, kuinka paljon säästöjä ja sijoituksia tarvitset niiden saavuttamiseen.
2. Optimoi tulot ja menot
Taloudellisen riippumattomuuden perusta on, että kulutat vähemmän kuin ansaitset. Mitä suuremman osan tuloistasi pystyt säästämään tai sijoittamaan säännöllisesti, sitä nopeammin voit kasvattaa varallisuuttasi ja edetä kohti tavoitettasi.
Ensimmäinen askel on oman talouden tarkastelu. Budjetointi auttaa hahmottamaan, mihin rahaa kuluu kuukausittain, ja tunnistamaan menoja, joista voisi tarvittaessa karsia. Pieniltäkin tuntuvat säästöt voivat pitkällä aikavälillä kasvattaa sijoituksiin ohjattavaa summaa merkittävästi.
Taloudellisen riippumattomuuden tavoittelussa ei kuitenkaan ole kyse pelkästään kulujen vähentämisestä. Myös tulojen kasvattaminen esimerkiksi palkankorotusten, urakehityksen, lisätöiden tai yrittäjyyden avulla voi nopeuttaa tavoitteen saavuttamista. Kun sekä tulot että säästämisaste kasvavat, yhä suurempi osa varoista voidaan ohjata säästöihin ja sijoituksiin.
3. Aloita säästäminen ja kasvata varallisuuttasi
Taloudellisen riippumattomuuden tavoittelu ei edellytä suurta alkupääomaa, vaan tärkeintä on aloittaa säästäminen ja tehdä siitä säännöllinen tapa. Kuukausisäästäminen on monelle helppo tapa kasvattaa varallisuutta vähitellen. Kun siirrät säästöön saman summan joka kuukausi, säästämisestä muodostuu rutiini, joka vie sinua tasaisesti kohti tavoitettasi.
Jos tavoitteesi on kasvattaa säästöjä turvallisesti, säästötili tai määräaikaistalletus voivat olla hyvä vaihtoehto. Säästötili tarjoaa joustavuutta, kun taas määräaikaistalletuksessa korko pysyy yleensä samana koko talletusajan. Voit myös hyödyntää erilaisia sijoitusvaihtoehtoja kasvattaaksesi varallisuuttasi pitkällä aikavälillä.
Hyvä korko voi vauhdittaa varallisuuden kasvua erityisesti silloin, kun säästät pitkäjänteisesti. Siksi eri säästövaihtoehtoja kannattaa vertailla ennen päätöksen tekemistä.
Suomalaiset säästävät enemmän kuin moni ajattelee
Kotitalouksien säästämisaste oli Suomessa vuonna 2025 noin 12,4 %, mikä kertoo siitä, että moni suomalainen varautuu tulevaisuuteen säästämällä säännöllisesti. Taloudellisen riippumattomuuden tavoittelussa ratkaisevaa ei kuitenkaan ole pelkästään säästäminen, vaan myös se, missä säästöjä säilytetään ja millaista tuottoa niille kertyy.
Lue lisää: Näin paljon suomalaiset säästävät
Miksi aika ja korkoa korolle ovat ratkaisevia?
Taloudellisen riippumattomuuden saavuttamisessa aika on yksi tärkeimmistä tekijöistä. Mitä aikaisemmin aloitat säästämisen tai sijoittamisen, sitä enemmän korkoa korolle -ilmiö ehtii kasvattaa varallisuuttasi. Ajan myötä myös aiemmin kertyneille koroille tai tuotoille kertyy lisää tuottoa, mikä voi nopeuttaa säästöjen kasvua merkittävästi.
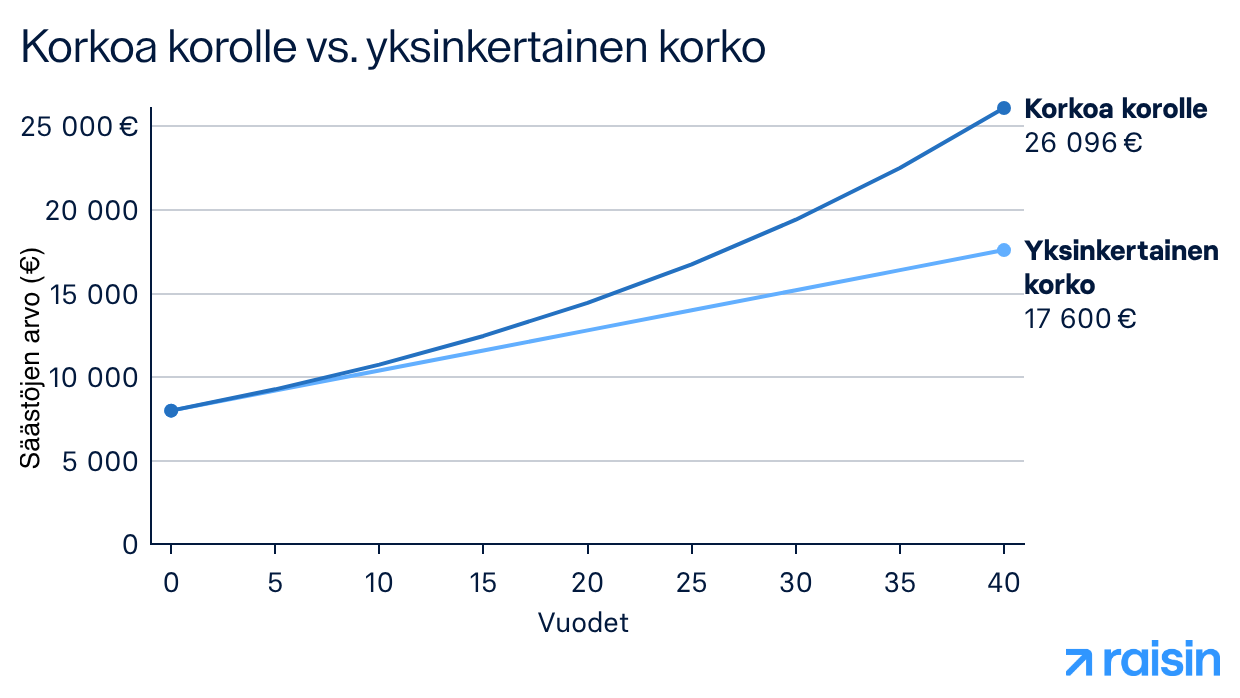
Yllä oleva graafi havainnollistaa, miten pitkä säästöaika voi kasvattaa varallisuutta korkoa korolle -ilmiön ansiosta. Mitä aikaisemmin aloitat, sitä enemmän aikaa säästöillä on kasvaa.
Taloudellinen riippumattomuus 50-vuotiaana
Taloudellisen riippumattomuuden saavuttaminen 50-vuotiaana on mahdollista, mutta se edellyttää yleensä suunnitelmallista säästämistä ja realistista tavoitetta. Tavoitteen saavuttamiseen vaikuttavat esimerkiksi kuukausittainen säästösumma, sijoitusten tuotto sekä se, kuinka paljon aikaa säästöillä on kasvaa.
Monelle tavoite tarkoittaa mahdollisuutta vähentää työntekoa tai valita vapaammin oma elämäntapansa, eikä välttämättä kokonaan työelämästä poistumista. Mitä aikaisemmin säästämisen aloittaa, sitä helpompaa tavoitteen saavuttaminen yleensä on. Myös myöhemmin aloittava voi kuitenkin kasvattaa varallisuuttaan, jos säästämisaste on korkea ja tulot mahdollistavat säännöllisen säästämisen.
Tavoitetta suunniteltaessa kannattaa arvioida myös tulevia menoja, kuten asumiskustannuksia, terveydenhuoltoa ja mahdollisia lainoja. Mitä tarkemmin arvioit tulevan kulutustasosi, sitä realistisemmin voit laskea, kuinka paljon varallisuutta tarvitset.
Firettäminen
Firettämisen tarkoituksena on saavuttaa taloudellinen riippumattomuus iso osa tuloista säästämällä ja sijoittamalla. FIRE tulee englannin kielestä ja tarkoittaa Financial Independence, Retire Early. Liikkeen sisällä on syntynyt erilaisia lähestymistapoja, joita voi toteuttaa omista tavoitteista ja säästömahdollisuuksista riippuen.
Yleisiä tavoitteita firettämiseen:
Taloudellinen riippumattomuus
Varhaiseläke
Parempi elämänlaatu, kun jää enemmän aikaa merkityksellisiin asioihin
Enemmän joustavuutta reagoida muutoksiin
Taloudellisten huolien väheneminen
Firettämisen riskit
Firettämiseen liittyvät riskit on hyvä huomioida varojen säästämisen yhteydessä. Listasimme alle kolme yleistä riskiä.
Markkinariskit
Varojen sijoittamiseen liittyy riski markkinoiden vaihtelusta, jolloin sijoitusten arvo voi laskea ja vaarana on sijoitettujen varojen menetys. Lyhyellä aikavälillä säästäessä markkinoiden heilahtelut eivät aina ehdi tasaantua ja, jos sijoitukset joudutaan myymään huonolla hetkellä voi syntyä tappioita. Sijoitusten hajauttaminen voi pienentää riskiä varojen menetyksestä.- Inflaatio
Inflaatiolla on vaikutusta rahan arvoon ja sen ostovoimaan. Inflaation noustessa odotettua enemmän säästöjen ostovoima heikkenee, jolloin varojen riittävyys voi vaarantua. Tällöin tarvitaan enemmän pääomaa tai suurempia kuukausituottoja, jotta taloudellisesta riippumattomuudesta voi haaveilla. Korkea inflaatio voi myös kuluttaa säästöjä suunniteltua nopeammin. - Elämäntilanteiden muutokset
Elämäntilanteiden muutokset, kuten perheenlisäys, sairastuminen tai työttömyys tuovat muutoksia taloudelliseen tilanteeseen. Muutokset voivat vaatia säästösuunnitelman päivitystä ja suhteuttamista sen hetken tulotasoon.
Aloita säästäminen kohti taloudellista vapautta
Taloudellisen riippumattomuuden rakentaminen alkaa usein yhdestä päätöksestä: säästämisen aloittamisesta. Säännöllinen säästäminen voi auttaa kasvattamaan varallisuutta pitkällä aikavälillä ja luomaan taloudellista puskuria tulevaisuutta varten. Tärkeintä ei ole suuri alkupääoma, vaan pitkäjänteisyys ja omiin tavoitteisiin sopivan säästötavan löytäminen.
Raisinin kautta voit vertailla eri puolilla Eurooppaa toimivien pankkien säästötilejä ja määräaikaistalletuksia yhdessä palvelussa. Näet helposti eri pankkien korkotarjoukset, valitset omiin tavoitteisiisi sopivan säästötuotteen ja hallinnoit säästöjäsi yhdellä Raisin-tilillä. Raisinin käyttö on asiakkaalle maksutonta.
Olipa tavoitteenasi puskurirahaston kasvattaminen, suurempi hankinta tai varallisuuden kartuttaminen pitkällä aikavälillä, kilpailukykyinen korko voi auttaa säästöjäsi kasvamaan. Siksi eri säästövaihtoehtojen vertaileminen kannattaa ennen päätöksen tekemistä.
Säästäminen Raisinin kautta on suojattua, sillä jokainen kumppanipankkimme kuuluu kotimaansa talletussuojajärjestelmään. Talletussuoja kattaa tallettajan varat 100 000 euroon asti pankkia kohden.
Usein kysytyt kysymykset taloudellisen riippumattomuuden saavuttamisesta
1. Voiko taloudellisen riippumattomuuden saavuttaa 40-vuotiaana?
Kyllä, mutta tavoitteen saavuttaminen edellyttää yleensä korkeaa säästämisastetta, pitkäjänteistä sijoittamista tai merkittävää alkupääomaa. Mitä aikaisemmin säästämisen aloittaa, sitä helpompi tavoite on saavuttaa.
2. Voiko taloudellisen riippumattomuuden saavuttaa 60-vuotiaana?
Kyllä. Taloudellinen riippumattomuus ei tarkoita välttämättä työelämästä poistumista, vaan riittävää varallisuutta omien elinkustannusten kattamiseen. Myös myöhemmin elämässä aloitettu säästäminen voi kasvattaa taloudellista turvaa ja lisätä vapautta tehdä omia valintoja.
3. Kuinka paljon rahaa tarvitaan, jotta työnteon voi lopettaa?
Tarvittava summa riippuu omista vuosittaisista menoista. Yksi tunnettu nyrkkisääntö on arvioida tavoitevarallisuus noin 25-kertaisena vuotuisiin menoihin nähden, mutta sopiva summa vaihtelee elämäntilanteen, kulutuksen ja sijoitusten tuottojen mukaan.
4. Mikä on hyvä säästämisaste taloudellisen riippumattomuuden saavuttamiseksi?
Yhtä oikeaa säästämisastetta ei ole. Yleisesti voidaan kuitenkin todeta, että mitä suurempi osa tuloista säästetään ja sijoitetaan, sitä nopeammin tavoite voidaan saavuttaa. Tärkeintä on säästää säännöllisesti omaan talouteen sopiva summa.


© 2026 Raisin SE, Berlin