
Otwarty Fundusz Emerytalny (OFE) 2026: co to jest i jak działa?
Otwarte Fundusze Emerytalne (OFE) lokują część obowiązkowej składki emerytalnej na rynku kapitałowym, stanowiąc element II filaru polskiego systemu emerytalnego. Sprawdź, w jaki sposób zarządzane są środki gromadzone w OFE, czym fundusze różnią się od konta w ZUS oraz na jakich zasadach kapitał ten podlega wypłacie i dziedziczeniu.
Opracowanie i weryfikacja:
Ekspert finansowy
Ekspert finansowy
Współautor
Współautor
Kluczowe wnioski
, która rozpoczęła pracę lub inną działalność zarobkową objętą ubezpieczeniami emerytalnymi. Przystąpienie do OFE jest dobrowolne i może nastąpić w ciągu 4 miesięcy od rozpoczęcia pierwszej pracy lub w czasie okienek transferowych.
ZUS ewidencjonuje składki na indywidualnych kontach i waloryzuje je według wskaźników gospodarczych, natomiast OFE inwestują składki na rynku kapitałowym, co wiąże się z ryzykiem, ale może przynieść wyższe zyski.
OFE umożliwiają dywersyfikację portfela emerytalnego.
Otwarty Fundusz Emerytalny – co to takiego?
Otwarty Fundusz Emerytalny to instytucja finansowa, która odgrywa ważną rolę w polskim systemie emerytalnym. OFE powstały w ramach reformy emerytalnej z 1999 roku, jako część tzw. II filaru, aby stanowić uzupełnienie powszechnego systemu emerytalnego zarządzanego przez Zakład Ubezpieczeń Społecznych. Od momentu powstania działają na podstawie ustawy z dnia 28 sierpnia 1997 r. o organizacji i funkcjonowaniu funduszy emerytalnych.OFE przeszły długą drogę od jednego z głównych elementów systemu emerytalnego do mocno ograniczonej roli, jaką odgrywają w nim obecnie.
Jak działa Otwarty Fundusz Emerytalny?
Mechanizm funkcjonowania OFE jest bardzo prosty i opiera się na gromadzeniu oraz inwestowaniu części składki emerytalnej naliczanej od wynagrodzenia. Każdy pracownik może zdecydować, czy chce, by całość jego składki trafiała do ZUS-u czy ewentualnie częściowo do OFE.
Składka na ubezpieczenie emerytalne wynosi w Polsce 19,52% podstawy wymiaru i co do zasady trafia na konto ubezpieczonego (12,22%) oraz na subkonto ZUS (7,3%). Przepisy dopuszczają jednak, by część składki, która trafia na subkonto ZUS, przekazać do OFE i w ten sposób jeszcze mocniej zdywersyfikować swoje emerytalne oszczędności.
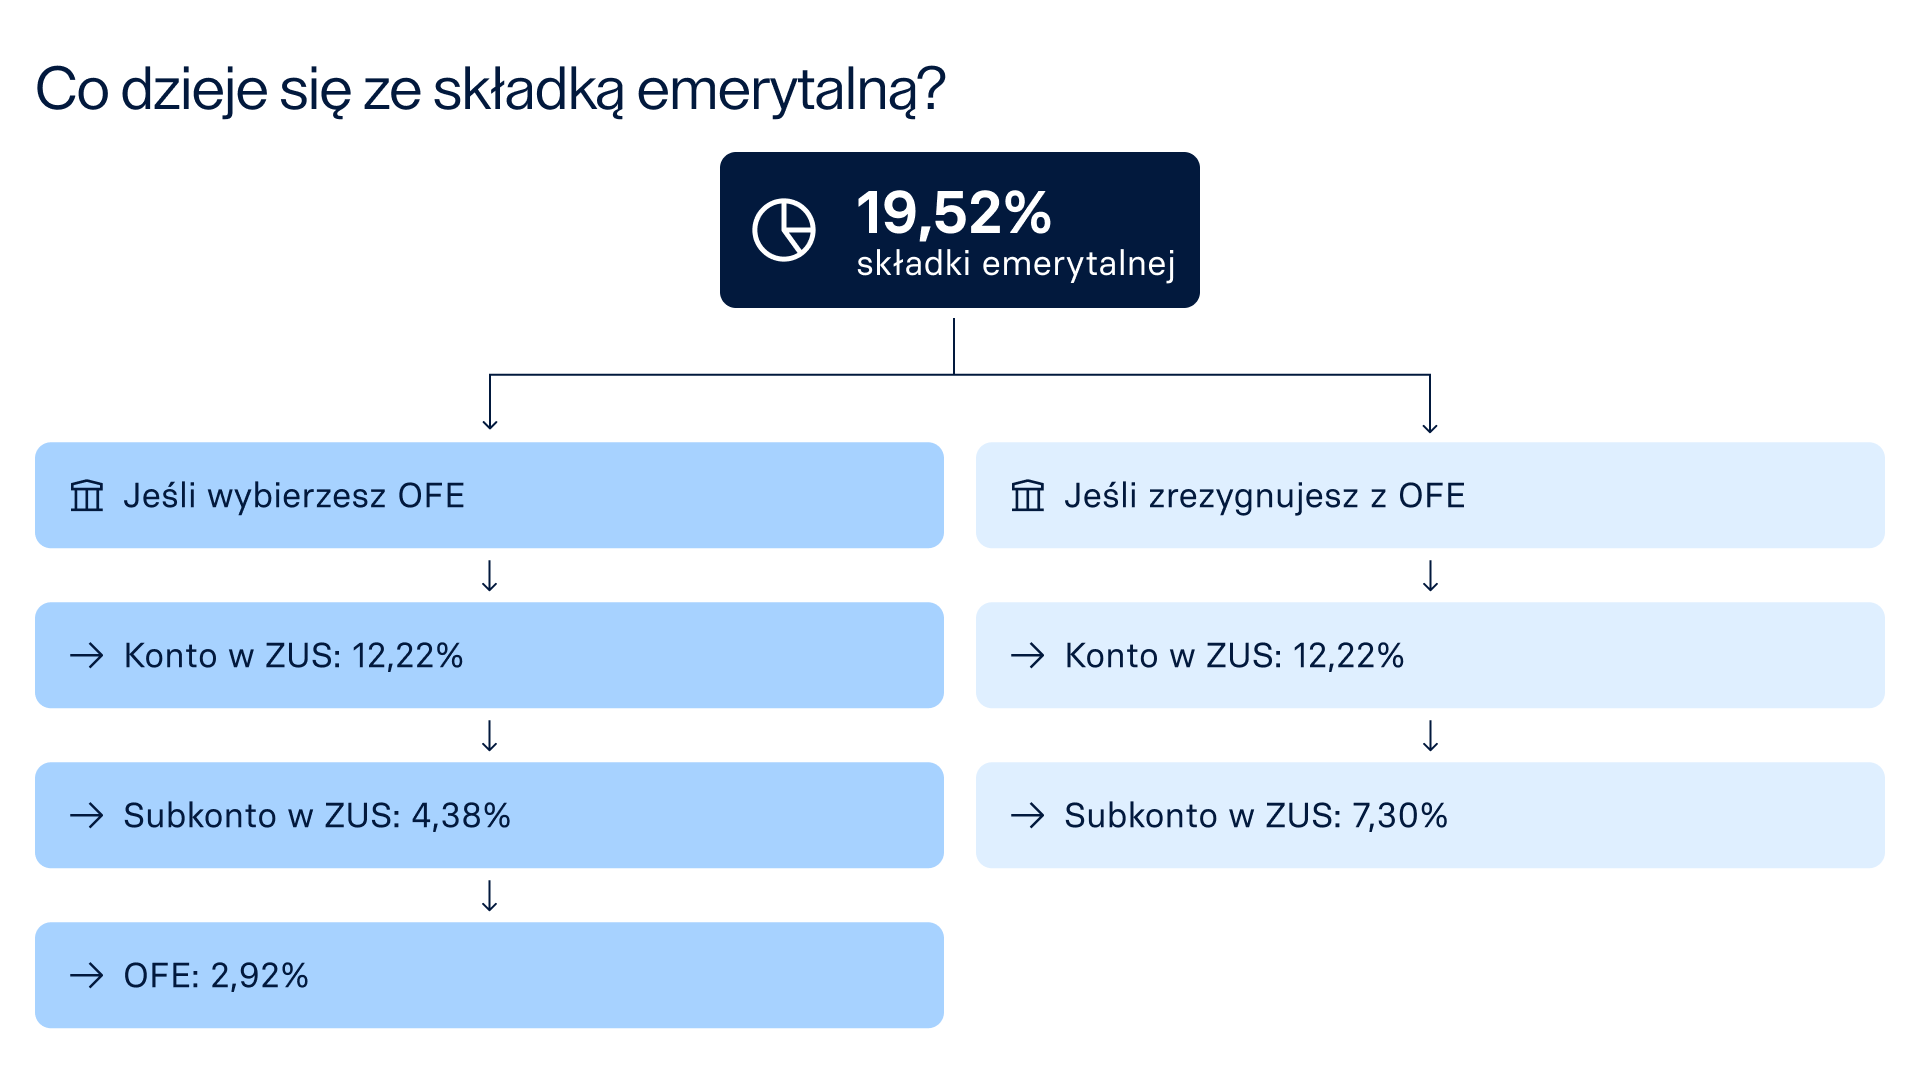
Przyjmijmy przypadek pana Adama, którego wynagrodzenie zasadnicze wynosi 6 000 zł brutto. Łączna miesięczna składka emerytalna wynosi 1 171,20 zł (6 000 zł * 19,52%).
1. Wariant z uczestnictwem w OFE:
Konto podstawowe w ZUS (12,22%):733,20 zł trafia na indywidualne konto ubezpieczonego.
Subkonto w ZUS (4,38%):262,80 zł jest ewidencjonowane na subkoncie w ZUS.
Rachunek w OFE (2,92%): 175,20 zł zostaje przekazane do wybranego funduszu emerytalnego.
2. Wariant bez uczestnictwa w OFE (całość w ZUS):
Konto podstawowe w ZUS (12,22%): 733,20 zł
Subkonto w ZUS (7,30%): 438,00 zł.
Składka emerytalna to tylko jeden z elementów budowania długoterminowej stabilności finansowej. Jeśli chcesz samodzielnie odkładać dodatkowe środki, sprawdź rozwiązania oszczędnościowe dostępne w Raisin.
Lokaty terminowe
Korzystaj z konkurencyjnego, stałego oprocentowania. Minimalna kwota już od 1 zł. Lokaty od 1 miesiąca do 5 lat, objęte systemami gwarancji depozytów. Załóż lokatę online i zacznij oszczędzać bez ryzyka.
Elastyczne produkty oszczędnościowe
Zarabiaj bez ustalonego terminu i ze zmiennym oprocentowaniem. Swobodne wpłaty i wypłaty bez opłat. Wszystkie konta objęte są systemami gwarancji depozytów. Zacznij oszczędzać już dziś.
OFE a ZUS – na czym polega różnica?
Choć OFE i ZUS są elementami tego samego systemu emerytalnego, różnią się przede wszystkim sposobem gromadzenia i zwiększania wartości środków. Najważniejsze różnice przedstawia poniższa tabela.
Obszar | OFE | ZUS – konto i subkonto |
Sposób zwiększania wartości środków | Środki są inwestowane na rynku kapitałowym | Środki są ewidencjonowane i podlegają ustawowej waloryzacji |
Ryzyko rynkowe | Występuje – wartość środków może rosnąć lub spadać | Brak bezpośredniego ryzyka związanego z wahaniami rynków finansowych |
Zarządzanie | Powszechne Towarzystwa Emerytalne | Zakład Ubezpieczeń Społecznych |
Podział składki przy wyborze OFE | 2,92% podstawy wymiaru trafia do OFE | 12,22% na konto ZUS i 4,38% na subkonto |
Przed emeryturą | Na 10 lat przed wiekiem emerytalnym środki są stopniowo przenoszone do ZUS | Środki pozostają zapisane na koncie i subkoncie ZUS |
Źródło: opracowanie własne
Umiejscowienie w polskim systemie emerytalnym
ZUS reprezentuje pierwszy filar systemu emerytalnego, który jest obowiązkowy dla wszystkich pracowników. Wpłacane przez ubezpieczonych składki emerytalne przeznaczane są na bieżące wypłaty emerytur. Subkonto w ZUS wraz z Otwartymi Funduszami Emerytalnymi wchodzi w skład II filaru emerytalnego.
Inwestowanie środków
Środki zgromadzone w OFE są inwestowane na rynkach finansowych, głównie w akcje. Taka konstrukcja pozwala na wypracowanie zarówno ponadprzeciętnych zysków, jak i strat. Trzeba mieć świadomość, że inwestowanie wiąże się z ryzykiem rynkowym, a wyniki OFE są mocno zależne od koniunktury gospodarczej.
W ZUS składki nie są inwestowane na rynkach finansowych. Zamiast tego są one zapisywane na koncie emerytalnym i subkoncie, a ich wartość jest corocznie waloryzowana zgodnie z ustawowymi wskaźnikami.
Środki zapisane w ZUS nie są inwestowane na rynku kapitałowym. Ich wartość zwiększa się poprzez ustawową waloryzację. W przypadku OFE wynik zależy natomiast od rezultatów inwestycji funduszu, dlatego może być zarówno wyższy, jak i niższy od waloryzacji środków w ZUS.
Rok | Wskaźnik waloryzacji składek emerytalnych | Wskaźnik waloryzacji subkonta |
2017 | 108,68% | 103,99% |
2018 | 109,20% | 105,01% |
2019 | 108,94% | 105,73% |
2020 | 105,41% | 105,23% |
2021 | 109,33% | 107,07% |
2022 | 114,40% | 109,20% |
2023 | 114,87% | 109,91% |
2024 | 114,41% | 109,49% |
2025 | 109,81% | 110,61% |
Źródło: opracowanie własne na podstawie danych ZUS
Sposób zarządzania
Sposób zarządzania
Otwarte Fundusze Emerytalne zarządzane są przez Powszechne Towarzystwa Emerytalne, które inwestują środki zgodnie z określonymi limitami i regulacjami. Kapitał gromadzony w ZUS zarządzany jest przez państwo, z centralnym systemem rejestracji i wypłat emerytur. Składki są zapisywane na indywidualnych kontach i subkontach ubezpieczonych.
Ryzyko
Inwestycje na rynkach akcji wiążą się z ryzykiem wahań koniunkturalnych. Aby ograniczyć wpływ potencjalnych spadków giełdowych na wysokość przyszłego świadczenia tuż przed zakończeniem kariery zawodowej, wprowadzono ustawowy mechanizm tzw. suwaka bezpieczeństwa:
- Na 10 lat przed osiągnięciem powszechnego wieku emerytalnego ZUS zaprzestaje przekazywania nowych składek do OFE.
- Środki zgromadzone dotychczas w funduszu są stopniowo, co miesiąc przenoszone na subkonto w ZUS i obejmowane waloryzacją.
Kto może być członkiem OFE?
Członkiem Otwartego Funduszu Emerytalnego (OFE) może być każda osoba urodzona po 31 grudnia 1968 roku, która rozpoczęła pracę lub inną działalność zarobkową, z tytułu której odprowadzane są składki emerytalne do ZUS.
Przystąpienie do OFE jest dobrowolne, ale musi nastąpić w ciągu 4 miesięcy od rozpoczęcia pierwszej pracy objętej ubezpieczeniami społecznymi. Oczywiście nie oznacza to, że do OFE nie można przystąpić w późniejszym czasie – konieczne jest jednak podjęcie decyzji podczas tzw. okienek transferowych.
Okienka transferowe OFE to okresy, podczas których ubezpieczeni mogą zdecydować, czy część ich składki emerytalnej ma trafiać do Otwartych Funduszy Emerytalnych czy na subkonto w Zakładzie Ubezpieczeń Społecznych. Okienka te odbywają się co cztery lata w okresie od 1 kwietnia do 31 lipca. Ostatnie okienko transferowe miało miejsce w 2024 roku, a kolejne planowane jest na 2028 rok. W tym czasie ubezpieczony może zdecydować, czy przekierować część składki emerytalnej z subkonta ZUS do OFE albo odwrotnie.
Jak tego dokonać? Konieczne będzie złożenie wniosku „Oświadczenie o przekazywaniu składki do otwartego funduszu emerytalnego albo zewidencjonowaniu składki na subkoncie prowadzonym przez Zakład Ubezpieczeń Społecznych”. Osoby, które nie chcą zmieniać swojej decyzji, nie muszą składać żadnych wniosków.
Jakie są korzyści z przystąpienia do OFE?
OFE pozwalają zdywersyfikować sposób gromadzenia części kapitału emerytalnego, ponieważ część składki jest inwestowana na rynku kapitałowym, zamiast podlegać waloryzacji na subkoncie ZUS. Wynik takich inwestycji może być wyższy, ale również niższy niż waloryzacja w ZUS, ponieważ zależy on od sytuacji na rynkach finansowych. OFE pobierają ponadto opłaty związane z zarządzaniem środkami, które wpływają na osiągane wyniki.
OFE pobierają opłaty od składek oraz opłaty za zarządzanie aktywami, które wpływają na osiąganą stopę zwrotu.
Czy środki z OFE podlegają dziedziczeniu?
Po śmierci członka OFE połowa środków zgromadzonych w czasie trwania małżeńskiej wspólności majątkowej jest przekazywana na konto OFE lub subkonto w ZUS-ie małżonka.
Pozostała część jest wypłacana osobom, które zmarły wskazał w umowie zawartej z funduszem. Jeśli zmarły nie zadbał o wskazanie osób uposażonych, zgromadzone przez niego środki wchodzą w skład masy spadkowej i mogą zostać podzielone między spadkobierców.
Aby otrzymać te środki, konieczne będzie złożenie odpowiedniego wniosku do OFE lub ZUS. Potrzebne będą również dodatkowe dokumenty – m.in. akt zgonu oraz postanowienie sądu w sprawie stwierdzenia nabycia spadku lub akt poświadczenia dziedziczenia sporządzony przez notariusza.
Czy można wypłacić pieniądze z OFE?
Pieniądze z Otwartych Funduszy Emerytalnych nie mogą być wypłacone przed osiągnięciem wieku emerytalnego, z wyjątkiem sytuacji, gdy osoba ubezpieczona umiera. W takim przypadku środki podlegają dziedziczeniu i mogą zostać wypłacone małżonkowi lub osobom wskazanym przez zmarłego.
Wcześniejsze wypłaty, podobnie jak w ZUS, nie są możliwe, ale na 10 lat przed osiągnięciem wieku emerytalnego środki z OFE są stopniowo przenoszone do ZUS-u i ewidencjonowane na subkoncie. Po osiągnięciu wieku emerytalnego ZUS wypłaci te pieniądze w formie emerytury.
Otwarty Fundusz Emerytalny co to – najczęściej zadawane pytania (FAQ)
Czy środki zgromadzone w OFE mogą stracić na wartości?
Wartość kapitału zgromadzonego w OFE zmienia się wraz z sytuacją na rynku kapitałowym, ponieważ fundusze inwestują w najróżniejsze aktywa, w tym w akcje polskich spółek i inne instrumenty finansowe. Ubezpieczony musi się tym samym liczyć z tym, że wartość jego rachunku w OFE może zarówno rosnąć, jak i spadać.
Czy OFE mogą inwestować w polskie obligacje skarbowe?
Od 2014 r. OFE nie mogą już inwestować w polskie obligacje skarbowe. Po zmianach wprowadzonych w 2014 r. portfele OFE zostały w większym stopniu skoncentrowane na akcjach i innych instrumentach rynku kapitałowego.
Czy można obecnie przystąpić do OFE?
Nowe osoby rozpoczynające karierę zawodową objęte ubezpieczeniem emerytalnym mogą zawrzeć umowę z OFE w ustawowym terminie – co do zasady w ciągu 4 miesięcy od powstania obowiązku ubezpieczenia emerytalnego. Późniejsza zmiana decyzji dotyczącej OFE i subkonta ZUS jest możliwa w ramach tzw. okien transferowych.
Czy środki z OFE można wypłacić na konto bankowe?
Środków zgromadzonych w OFE nie można swobodnie wypłacić na konto bankowe, ponieważ OFE jest elementem systemu emerytalnego, a nie zwykłym rachunkiem oszczędnościowym. Po śmierci członka funduszu (środki z OFE są dziedziczone) osoby uprawnione mogą wystąpić o przekazanie należnych im środków, składając stosowny wniosek. Jeśli nie wskazano uposażonych, środki z OFE wchodzą w skład spadku.
Czy OFE oznacza dodatkową składkę emerytalną?
Nie. Udział w OFE nie oznacza, że ubezpieczony płaci dodatkową składkę – 2,92% podstawy wymiaru jest częścią obowiązkowej składki emerytalnej. W praktyce oznacza to, że ta część składki może być albo zapisywana na subkoncie ZUS, albo przekazywana do OFE.
Niniejszy materiał ma charakter wyłącznie edukacyjny i informacyjny. Nie stanowi doradztwa inwestycyjnego, porady podatkowej ani prawnej w rozumieniu obowiązujących przepisów prawa. Prezentowane wskaźniki, proporcje podziału składek oraz zasady funkcjonowania II filaru wynikają z przepisów ustawy z dnia 28 sierpnia 1997 r. o organizacji i funkcjonowaniu funduszy emerytalnych i mogą ulegać zmianom.
Poznaj więcej informacji na temat emerytury
Źródła:
https://www.zus.pl/en/baza-wiedzy/skladki-wskazniki-odsetki/wskazniki/waloryzacja-skladki-i-kapitalu-poczatkowego/wskazniki-waloryzacji-rocznej [dostęp 21.09.2026].
https://bip.zus.pl/pl/web/guest/baza-wiedzy/skladki-wskazniki-odsetki/wskazniki/wysokosc-wskaznika-kwartalnej-i-rocznej-waloryzacji-skladek-na-ubezpieczenie-emerytalne-i-odsetek-za-zwloke-zewidencjonowanych-na-subkoncie [dostęp 21.09.2026].
https://www.knf.gov.pl/?articleId=97754&p_id=18 [dostęp 21.09.2026].
https://www.bankier.pl/smart/ofe-co-to-jest-i-jak-dziala-otwarty-fundusz-emerytalny [dostęp 21.09.2026].

O firmie
Informacje o produktach
O firmie
Informacje o produktach
© 2026 Raisin SE, Berlin

Wszystkie przedstawione stawki oprocentowania są wyrażone jako wysokość oprocentowania w skali roku, chyba że wyraźnie wskazano inaczej. Wysokość oprocentowania w skali roku ilustruje, jaka byłaby stopa procentowa, gdyby odsetki były wypłacane i składane raz w roku. Pozwala to klientom na łatwiejsze porównanie zwrotu, jakiego mogą oczekiwać od swoich oszczędności na przestrzeni czasu.