
W co inwestować na emeryturę: sposoby budowania kapitału
Rozważasz inwestowanie na emeryturę, aby zabezpieczyć swoją przyszłość? Sprawdź, w co najlepiej inwestować w zależności od swojego wieku, tolerancji ryzyka lub potrzeb płynnościowych.
Written for you by:
Expert
Expert
Contributing author
Contributing author
Kluczowe wnioski
Aby utrzymać poziom życia po zaprzestaniu aktywności zawodowej, warto inwestować na emeryturę.
Należą do nich m.in. akcje, ETF-y czy fundusze inwestycyjne.
– lokaty, konta oszczędnościowe czy obligacje skarbowe.
W co inwestować na emeryturę w długim terminie?
Ze względu na zmiany demograficzne i przeprowadzone reformy świadczenia emerytalne wypłacane przez ZUS mogą wkrótce stanowić zaledwie 1/3 ostatniego wynagrodzenia ubezpieczonego. Dlatego już dziś warto zastanowić się, w co najlepiej inwestować na emeryturę.
Ten artykuł jest poświęcony wyborowi konkretnych instrumentów emerytalnych. Jeśli dopiero zaczynasz i chcesz uporządkować podstawy, sprawdź osobny poradnik o tym, jak oszczędzać na emeryturę.
Inwestowanie na emeryturę to na ogół strategia długoterminowa, wymagająca cierpliwości, regularności i świadomego podejścia. Najlepsze rezultaty daje dywersyfikacja, czyli rozłożenie środków na różne klasy aktywów, co zmniejsza ryzyko i poprawia stabilność portfela.
Dobór odpowiednich form i narzędzi powinien zależeć od indywidualnych potrzeb, wieku, planowanego horyzontu inwestycyjnego oraz tolerancji na ryzyko. Dzięki temu strategia pozostaje elastyczna i może być na bieżąco dostosowywana do zmieniającej się sytuacji życiowej oszczędzającego.
W co najlepiej inwestować na emeryturę? Porównanie instrumentów
Wybór odpowiednich form inwestycyjnych to kluczowy element budowania kapitału emerytalnego. Poniższa tabela przedstawia najważniejsze formy inwestycji, z uwzględnieniem kluczowych cech.
Tabela 1. Ryzyko, horyzont i płynność
Instrument | Poziom ryzyka | Horyzont | Płynność |
Lokaty i konta oszczędnościowe | Niski | 1–60 miesięcy | Wysoka |
Obligacje korporacyjne | Średni | 2–5 lat | Średnia |
Fundusze inwestycyjne | Średni | 3–7 lat | Średnia |
ETF-y | Średni / wysoki | 5–10 lat | Wysoka |
Akcje | Wysoki | 7–15 lat | Wysoka |
Nieruchomości | Średni | 10+ lat | Niska |
IKE / IKZE | Zależny od wybranych instrumentów | Do wieku uprawniającego do preferencyjnej wypłaty | Średnia |
PPK | Zależny od struktury funduszu | Długoterminowy | Średnia |
Tabela 2. Potencjalny zysk, podatki i zastosowanie
Instrument | Potencjalny zysk | Podatki | Dla kogo? |
Lokaty i konta oszczędnościowe | Niski | Podatek Belki 19% | Dla osób stawiających na bezpieczeństwo kapitału |
Obligacje korporacyjne | Umiarkowany | Podatek Belki 19% | Dla osób szukających kompromisu między ryzykiem a zyskiem |
Fundusze inwestycyjne | Umiarkowany | Podatek Belki 19% | Dla osób chcących powierzyć zarządzanie profesjonalistom |
ETF-y | Umiarkowany / wysoki | Podatek Belki 19% | Dla osób chcących dywersyfikować portfel i ograniczać koszty |
Akcje | Wysoki | Podatek Belki 19% | Dla osób akceptujących wysokie ryzyko |
Nieruchomości | Umiarkowany / wysoki | Zależne od najmu i momentu sprzedaży | Dla osób z większym kapitałem i długim horyzontem |
IKE / IKZE | Zależny od wybranych instrumentów | Preferencje podatkowe po spełnieniu warunków | Dla osób budujących kapitał emerytalny i korzystających z ulg |
PPK | Zależny od struktury funduszu | Preferencje podatkowe po spełnieniu warunków | Dla osób korzystających z wpłat pracodawcy i państwa |
Źródło: opracowanie własne
Które produkty emerytalne wiążą się z ryzykiem?
Pamiętaj, że każda inwestycja wiąże się z ryzykiem. Może być ono niższe lub wyższe, w zależności od tego, jakie produkty inwestycyjne wybierzesz.
- Inwestowanie w akcje naraża na duże ryzyko utraty kapitału, ponieważ powodzenie inwestycji zależy od wyników finansowych spółki. Mogą one podlegać częstym wahaniom, m.in. w zależności od sytuacji rynkowej.
- Fundusze ETF: Dążą do odwzorowania wyników określonych indeksów giełdowych. Choć dywersyfikują ryzyko poprzez udział w wielu spółkach jednocześnie, wciąż podlegają ogólnym wstrząsom i wahaniom giełdowym.
- Fundusze inwestycyjne mają różny poziom ryzyka, w zależności od instrumentów tworzących dany fundusz. Możesz nabyć jednostki uczestnictwa zarówno w bardziej konserwatywnych, jak i agresywnie inwestujących funduszach.
- W przypadku obligacji ryzyko dotyczy przede wszystkim tego, że ich emitent (np. określona spółka) może stać się niewypłacalny. W takiej sytuacji możesz nie tylko utracić odsetki, lecz także nie odzyskać zainwestowanego kapitału.
Lokaty i konta oszczędnościowe jako konserwatywna część strategii emerytalnej
Aby ustabilizować swój portfel inwestycyjny, pewną jego część powinny stanowić depozyty bankowe. Najlepiej przechowywać środki na lokatach i kontach oszczędnościowych, które pozwalają zarabiać na odsetkach.
Zysk nie będzie w tym przypadku zbyt wysoki, lecz pozwoli przynajmniej częściowo ochronić pieniądze przed inflacją.
- Ustawowa ochrona depozytów (DGS): Depozyty w bankach działających na terenie Unii Europejskiej podlegają ustawowym systemom gwarantowania depozytów do równowartości 100 000 euro na jednego deponenta w jednym banku (w Polsce za pośrednictwem BFG, na mocy dyrektywy 2014/49/UE). Nawet w razie upadłości banku otrzymasz więc zwrot kapitału wraz z odsetkami.
- Konta oszczędnościowe zapewniają zarazem wysoką płynność – możesz w dowolnej chwili wypłacić pieniądze bez ryzyka utraty odsetek.
Jak dobrać instrumenty emerytalne do horyzontu czasowego?
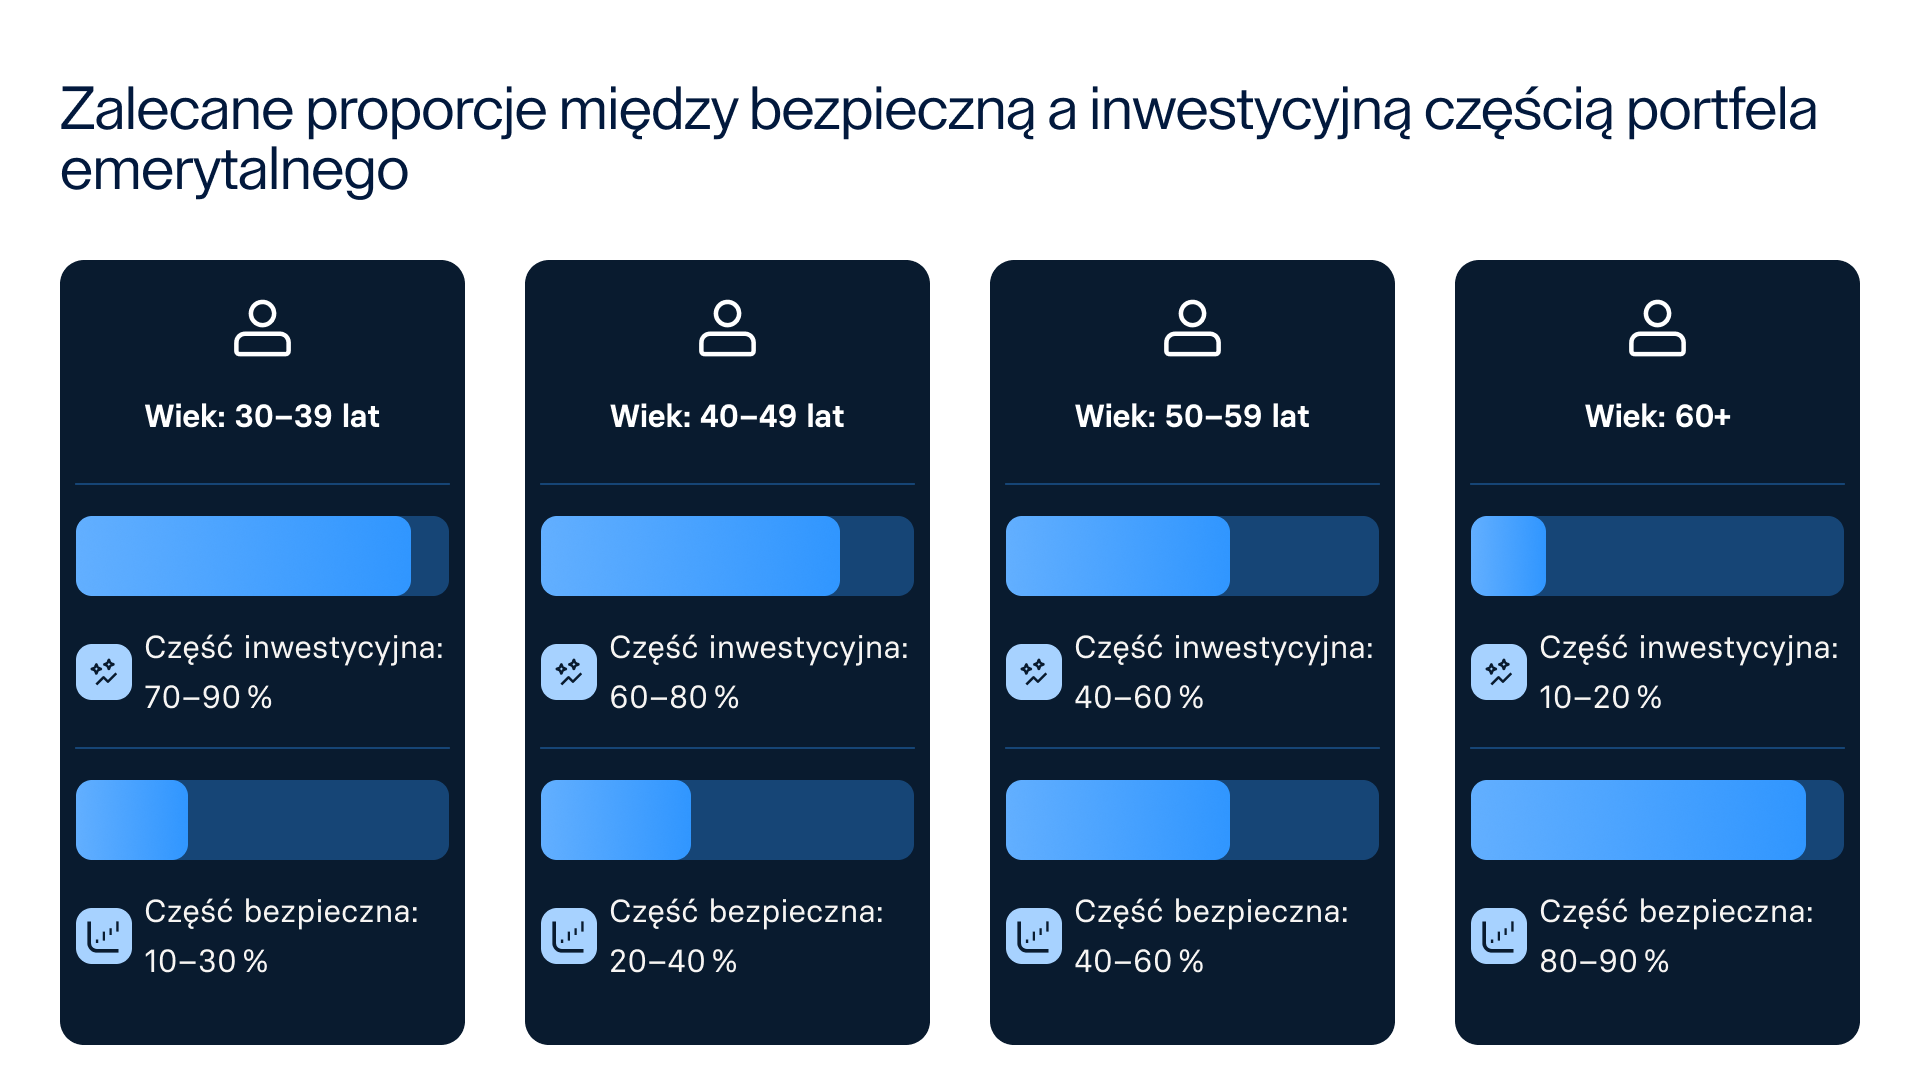
Swoją strategię inwestowania na emeryturę warto dostosować do wieku. Sprawdź, w co najlepiej inwestować na emeryturę po 30., 40., 50. i 60. roku życia.
Wiek | W co najlepiej inwestować na emeryturę? |
30-39 lat | Akcje, ETF-y i nieruchomości |
40-49 lat | ETF-y i fundusze inwestycyjne |
50-59 lat | Obligacje, fundusze inwestycyjne, lokaty i konta oszczędnościowe |
60+ | Lokaty, konta oszczędnościowe i obligacje |
Źródło: opracowanie własne
Nawet w młodym wieku warto jednak pamiętać o dywersyfikacji i uwzględnić, chociażby w niewielkiej części, instrumenty stabilizujące portfel inwestycyjny, takie jak lokaty, konta oszczędnościowe czy obligacje skarbowe.
IKE i IKZE: czy warto założyć indywidualne konta emerytalne?
Indywidualne Konta Emerytalne (IKE) i Indywidualne Konto Zabezpieczenia Emerytalnego (IKZE) to narzędzia do gromadzenia środków na przyszłą emeryturę, oferujące korzyści podatkowe niedostępne przy zwykłym inwestowaniu.
- W przypadku IKE możesz uniknąć podatku od zysków kapitałowych (podatek Belki) przy wypłacie po 60. roku życia, co sprzyja pomnażaniu kapitału w dłuższej perspektywie. Limit wpłat w 2026 roku wynosi 28 260 zł.
- IKZE dodatkowo przekonuje możliwością ulgi podatkowej – tj. corocznego odliczania wpłat od dochodu.
Trzeba jednak pamiętać, że wypłata z konta IKZE po ukończeniu 65. roku życia podlega zryczałtowanemu podatkowi dochodowemu w wysokości 10%. Limit wpłat w 2026 roku wynosi 11 304 zł. W przypadku samozatrudnionych limit ten jest nieco wyższy – 16 956 zł.
Warto zaznaczyć, że IKE i IKZE pozwalają inwestować w różne instrumenty finansowe poprzez biuro maklerskie lub instytucję finansową, co zwiększa szanse na wyższe potencjalne zyski przy systematycznych wpłatach. Oba te konta stanowią tym samym dobry wybór do budowania dodatkowego kapitału emerytalnego.
Dlaczego warto rozważyć inwestowanie na emeryturę w PPK?
Pracownicze Plany Kapitałowe (PPK) to wygodna forma gromadzenia oszczędności z udziałem pracodawcy.
W PPK państwo i pracodawca dopłacają do Twoich składek emerytalnych, a wypłaty po 60. roku życia są wolne od podatku dochodowego (pod warunkiem wypłaty 25% środków jednorazowo, a pozostałych 75% w co najmniej 120-miesięcznych ratach). PPK pozwala nawet przy niskich wpłatach skutecznie budować dodatkowy kapitał na emeryturę.
Jak zbudować emerytalny portfel inwestycyjny dostosowany do indywidualnych potrzeb?
Weryfikacja prognozy świadczeń: Analiza szacowanej kwoty emerytury z systemu powszechnego (np. na portalu eZUS).
Określenie luki emerytalnej: Obliczenie różnicy pomiędzy oczekiwanym poziomem dochodów (np. dodatkowe 2 000 zł do 3 000 zł miesięcznie) a prognozowanym świadczeniem.
Kalkulacja wymaganych wpłat: Ustalenie kwoty miesięcznych oszczędności przy przyjętym horyzoncie czasowym oraz zakładanej realnej stopie zwrotu (np. od 4% do 6% w skali roku).
Ocena tolerancji ryzyka: Wybór odpowiedniej proporcji pomiędzy aktywami giełdowymi a instrumentami o niższej zmienności (obligacje, depozyty bankowe).
Dywersyfikacja i rebalancing: Podział kapitału na kilka klas aktywów oraz okresowy przegląd ich struktury w celu utrzymania założonego poziomu ryzyka.
Uwzględnienie programów pracowniczych: Analiza możliwości uczestnictwa w Pracowniczych Planach Kapitałowych (PPK) lub Pracowniczych Programach Emerytalnych (PPE) oferowanych przez pracodawcę.
W co inwestować na emeryturę – najczęściej zadawane pytania (FAQ)
W co nie inwestować pieniędzy na emeryturę bez zrozumienia ryzyka?
Jeśli nie rozumiesz ryzyka inwestycyjnego, nie inwestuj w instrumenty, które w dużym stopniu narażają na utratę kapitału. Należą do nich zwłaszcza akcje, ETF-y czy fundusze inwestycyjne o dużym potencjale stopy zwrotu.
Jak dobrać instrumenty do horyzontu czasowego?
Im mniej lat pozostało Ci do emerytury, tym większą część portfela powinny stanowić bezpieczne aktywa finansowe: lokaty, konta oszczędnościowe czy obligacje skarbowe. W młodszym wieku możesz pozwolić sobie na bardziej ryzykowne instrumenty – np. akcje, obligacje korporacyjne czy ETF-y.
W jaki sposób lokaty i konta oszczędnościowe stabilizują portfel emerytalny?
Depozyty bankowe zwiększają płynność portfela emerytalnego i ograniczają ryzyko znaczącego spadku jego całkowitej wartości z powodu wahań cen bardziej ryzykownych aktywów.
Poznaj więcej informacji na temat emerytury
Źródła:
https://www.elibrary.imf.org/view/journals/002/2025/007/article-A002-en.xml [dostęp 02.12.2025].
https://www.mojeppk.pl/aktualnosci/Badanie_IGTE_Oczekiwania_vs_rzeczywistosc.html [dostęp 02.12.2025].
https://www.zus.pl/-/p%C3%B3%C5%BAniejsze-przej%C5%9Bcie-na-emerytur%C4%99-si%C4%99-op%C5%82aca [dostęp 02.12.2025].

O firmie
Informacje o produktach
O firmie
Informacje o produktach
© 2026 Raisin SE, Berlin

Wszystkie przedstawione stawki oprocentowania są wyrażone jako wysokość oprocentowania w skali roku, chyba że wyraźnie wskazano inaczej. Wysokość oprocentowania w skali roku ilustruje, jaka byłaby stopa procentowa, gdyby odsetki były wypłacane i składane raz w roku. Pozwala to klientom na łatwiejsze porównanie zwrotu, jakiego mogą oczekiwać od swoich oszczędności na przestrzeni czasu.