


Saksan finanssivalvonnan (BaFin) valvoma
Säästötilin avaaminen on helppo tapa aloittaa tavoitteellinen säästäminen. Tässä oppaassa kerromme, miten avata säästötili, mitä tiliä valitessa kannattaa vertailla ja kuinka löydät omiin tarpeisiisi sopivan vaihtoehdon.
Kirjoittanut ja tarkistanut:

Talousasiantuntija
Talousasiantuntija

Markkina-asiantuntija
Markkina-asiantuntija
, ja tilin avaamiseen tarvitset tavallisesti vain vahvan sähköisen tunnistautumisen sekä ensimmäisen talletuksen.
ainakin talletuskorkoa, mahdollisia kuluja, nostoehtoja ja talletussuojaa, sillä eri pankkien välillä voi olla merkittäviä eroja.
, ja talletuskoron sekä korkoa korolle -ilmiön ansiosta säästöt voivat kasvaa ajan myötä.
Säästötili on pankkitili, joka on suunniteltu varojen säästämistä ja tallettamista varten. Tiliä ei ole tarkoitettu päivittäisiin maksutapahtumiin, kuten ruokaostoksiin ja laskujen maksua varten. Pankit maksavat useimmiten säästötileille talletuskorkoa, jonka avulla säästöjen on mahdollista kasvaa. Korko on korvaus siitä, että annat pankin käyttää tallettamiasi varoja. Säästötilin tarkoitus on tarjota turvallinen paikka varojen talletusta varten.
Ennen säästötilin avaamista kannattaa vertailla eri pankkien tarjoamia korkoja ja tiliehtoja, sillä erot voivat olla merkittäviä.
Pääkäyttötarkoitus | Säästäminen ja varallisuuden kasvattaminen | Päivittäinen rahankäyttö |
Korko | Tarjoaa yleensä käyttötiliä paremman talletuskoron | Korko on yleensä matala tai sitä ei makseta lainkaan |
Varojen käyttö | Varat ovat yleensä nostettavissa tarvittaessa | Tarkoitettu päivittäisiin maksuihin |
Maksukortti | Ei yleensä liitetty maksukorttia | Yleensä liitetty pankki- tai maksukortti |
Maksukortti | Puskurirahastoon ja tavoitteelliseen säästämiseen | Palkan vastaanottamiseen ja arjen maksuihin |
Tarkoitettu rahan säästämiseen ja varallisuuden kasvattamiseen. Monet tallettavat säästötilille varoja esimerkiksi puskurirahaston kerryttämiseen, sillä rahat ovat yleensä helposti nostettavissa tarvittaessa. Lisäksi säästötilit tarjoavat usein käyttötiliä korkeamman talletuskoron, jolloin säästöt voivat kasvaa ajan myötä.
Tarkoitettu päivittäisten raha-asioiden hoitamiseen. Käyttötiliin on yleensä liitetty maksukortti, ja se toimii usein tilinä, jolle palkka tai muut tulot maksetaan. Käyttötilillä ei yleensä makseta yhtä hyvää korkoa kuin säästötilillä, minkä vuoksi suuria säästöjä ei kannata säilyttää siellä pitkään. Lisäksi käyttötilin päivittäinen käyttö lisää riskiä, että tilillä olevat varat voivat joutua väärinkäytön kohteeksi esimerkiksi maksukortin katoamisen tai verkkopankkitunnusten väärinkäytön yhteydessä.
Säästötilin avaaminen kannattaa monesta syystä. Se voi auttaa säästämään tavoitteellisesti, kasvattamaan varallisuutta korkotuottojen avulla ja pitämään arjen rahat erillään pitkäaikaisista säästöistä. Esittelemme alla viisi hyvää syytä säästötilin avaamiseen.
Helppo tapa aloittaa säästäminen
Säästötilin avaaminen on yleensä helppoa ja onnistuu verkossa ilman pankissa paikan päällä asiointia. Tilin avaaminen ei vaadi suuria summia, sillä pienemmilläkin summilla voi hyvin aloittaa varojen tallettamisen. Myös pienistä tuloista on mahdollista säästää, kun säästäminen aloitetaan omaan talouteen sopivalla summalla ja siitä tehdään säännöllinen tapa.
Yksi säästötilin tärkeimmistä eduista on mahdollisuus kasvattaa säästöjä talletuskoron avulla. Toisin kuin käyttötilillä, säästötilillä oleville varoille maksetaan yleensä korkoa, jonka ansiosta säästöt voivat kasvaa ajan myötä. Mitä kilpailukykyisempi talletuskorko on, sitä enemmän säästöillä on mahdollisuus tuottaa pitkällä aikavälillä.
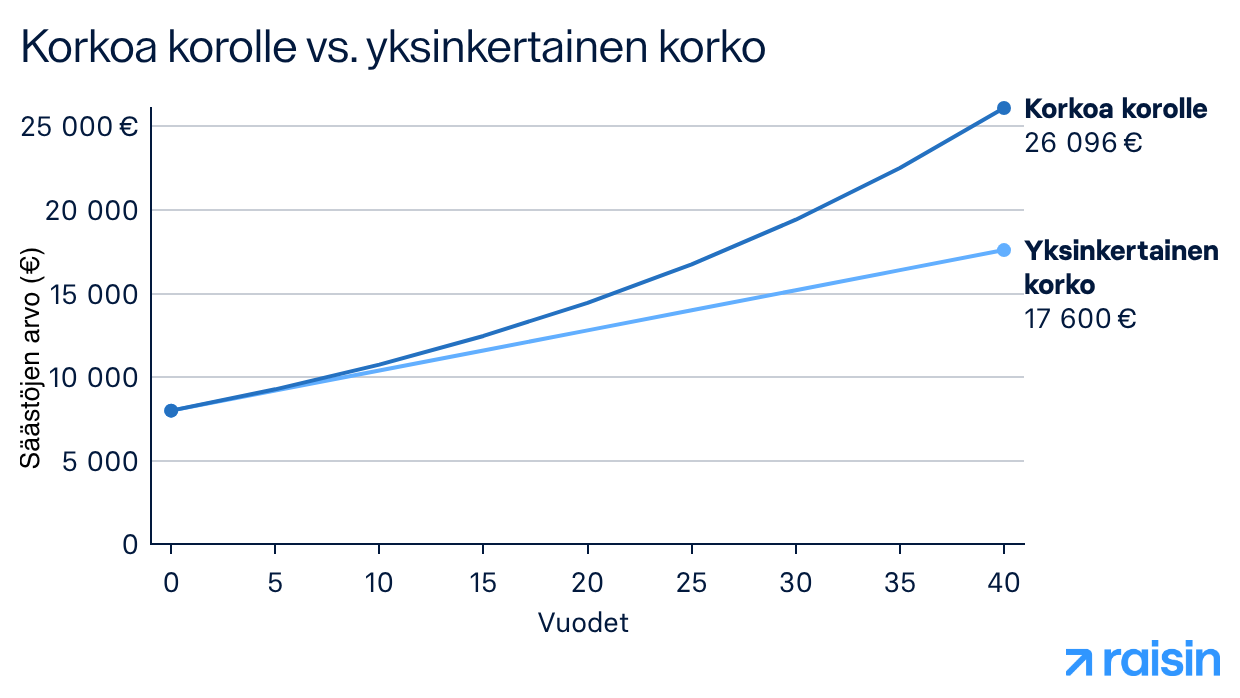
Talletuskorkojen lisäksi säästötilillä voi hyötyä myös korkoa korolle -ilmiöstä. Kun tilille kertynyt korko jää kasvattamaan säästöjä, seuraavilla korkojaksoilla korkoa maksetaan sekä alkuperäiselle talletukselle että aiemmin kertyneille korkotuotoille. Mitä pidempään säästät, sitä suuremmaksi korkoa korolle -ilmiön vaikutus voi kasvaa.
Alla oleva esimerkki havainnollistaa, miten korkoa korolle voi kasvattaa säästöjen arvoa pitkällä aikavälillä verrattuna tilanteeseen, jossa korkoa maksetaan vain alkuperäiselle talletukselle.
Lue lisää siitä, miten korkoa korolle -ilmiö toimii ja miksi aika on yksi säästäjän tärkeimmistä liittolaisista.
Säästötilin avaaminen on helppo ja nopea tapa aloittaa säännöllinen säästäminen. Ennen tilin avaamista on hyvä käyttää aikaa säästötilien vertailuun ja kiinnittää huomiota tilin ominaisuuksiin ja ehtoihin. Seuraamalla neljää eri vaihetta pääset alkuun säästämisessä:
Aloita säästötilin avaaminen vertailemalla eri pankkien tarjoamia säästötilejä. Tutustu tilien korkoihin, mahdollisiin kuluihin, kuten kuukausimaksuihin ja tilin avausmaksuun, sekä nosto- ja talletusrajoituksiin. Osalla säästötileistä voi olla rajoituksia esimerkiksi varojen ilmaiseksi nostamiseen.
Vertaile kotimaisten pankkien lisäksi myös ulkomaisten pankkien tarjontaa. Etenkin Euroopan markkinoilla toimivat pankit voivat tarjota parempia talletuskorkoja kuin perinteiset suuret pankit.
Valitse säästötili pankista, jonka ehdot ja palvelut sopivat sinulle. Oletko mahdollisesti jo pankin asiakas vai mietitkö pankin vaihtoa? Voit myös avata säästötilin eri pankista kuin siinä, jossa päivittäispalvelusi eli käyttötilit, maksukortit ja lainat sijaitsevat. Muista tutustua myös mahdollisiin uuden asiakkaan etuihin.
Säästötilin avaaminen edellyttää vahvaa tunnistautumista esimerkiksi verkkopankkitunnusten, videopuhelun tai henkilöllisyystodistuksen avulla. Monet pankit tarjoavat mahdollisuuden avata säästötilin verkossa ilman konttorikäyntiä. Säästötilin avaamisen yhteydessä pankki tarkistaa asiakkaan tuntemistiedot, sillä pankeilla on lakisääteinen velvollisuus tuntea omat asiakkaansa.
Oikean säästötilin löydyttyä tehdään tilisopimus, jossa on määritelty tilin käyttö, talletuskorko ja tiliehdot. Tutustu tilisopimukseen huolellisesti ja varmista, että olet ymmärtänyt sen sisällön ennen allekirjoittamista.
Kun säästötili on avattu, voit aloittaa säästämisen heti. Voit siirtää tilille valitsemasi summan tai aloittaa esimerkiksi säännöllisen säästämisen kuukausisäästämisen avulla. Säännöllistä säästämistä voi helpottaa automaattisen tilisiirron asettaminen omalta käyttötililtä säästöihin. Tärkeintä säästämisessä on sen aloittaminen – pienetkin summat kasvavat ajan kanssa ja mahdollistavat omien säästötavoitteiden toteutumisen.
Aloita säästäminen helposti Raisinin kautta ja vertaile eurooppalaisten kumppanipankkien säästötilien ja määräaikaistalletusten korkotarjouksia yhdellä maksuttomalla Raisin-tilillä. Voit avata ja hallinnoida useita talletuksia eri pankeissa täysin verkossa ilman erillisiä pankkisuhteita tai lisämaksuja. Raisinin kautta saat käyttöösi myös kilpailukykyisiä korkotarjouksia eurooppalaisilta pankeilta, jotka eivät välttämättä ole muuten helposti suomalaisten säästäjien saatavilla.
Säästötilit tarjoavat joustavuutta, sillä voit tallettaa ja nostaa varoja silloin, kun sinulle sopii. Vaihtuva korko mahdollistaa myös sen, että voit hyötyä mahdollisista talletuskorkojen nousuista.
Jos tiedät, ettet tarvitse säästöjäsi heti käyttöösi, määräaikaistalletus voi olla hyvä vaihtoehto. Määräaikaistalletuksissa korko on kiinteä koko talletusajalle, joten tiedät jo talletusta tehdessäsi, millaista korkotuottoa voit odottaa. Sekä säästötilien että määräaikaistalletusten avaaminen ja hallinnointi Raisinin kautta ovat maksuttomia.
Kaikki Raisinin kumppanipankit kuuluvat sen maan lakisääteisen talletussuojan piiriin, jossa pankki toimii. Talletussuoja kattaa enintään 100 000 euroa tallettajaa ja pankkia kohden, aivan kuten suomalaisissakin pankeissa.
1. Luo ilmainen Raisin-tili
Pääset säästämisen alkuun luomalla oman Raisin-tilisi. Tilin luonti tapahtuu täysin verkossa ja onnistuu muutamassa minuutissa. Sinun täytyy ainoastaan rekisteröityä ja vahvistaa henkilöllisyytesi.
2. Valitse säästötuote
Tutustu kumppanipankkiemme säästötuotteisiin ja korkotarjouksiin. Valitse itsellesi sopiva vaihtoehto. Voit avata Raisin-tilin avulla yhden tai useamman talletus- ja säästötilin.
3. Siirrä varat ja aloita säästäminen
Valitse haluamasi säästösumma ja siirrä se omalta käyttötililtäsi Raisin-tilillesi, ja me hoidamme loput!
Säästötili on pankkitili, jolle talletetaan rahaa ja talletuksille maksetaan joko kiinteää tai vaihtuvaa korkoa. Talletetut varat voivat kasvaa ajan myötä korkoa korolle -ilmiön ansiosta. Mitä enemmän tilille on talletettu rahaa, sitä enemmän talletuskoron vaikutus säästöjen kasvamisessa näkyy. Useimmilta säästötileiltä on mahdollista nostaa ja tallettaa varoja ilman rajoituksia.
Säästötilin avaaminen onnistuu yleensä kokonaan verkossa. Ensin kannattaa vertailla eri pankkien säästötilien korkoja, ehtoja ja mahdollisia kuluja. Kun olet löytänyt sopivan vaihtoehdon, tunnistaudut vahvasti, hyväksyt tiliehdot ja teet ensimmäisen talletuksen.
Säästötilin avaamista varten tarvitset yleensä voimassa olevan henkilöllisyystodistuksen sekä mahdollisuuden vahvaan sähköiseen tunnistautumiseen. Pankki tarkistaa samalla asiakkaan tuntemistiedot, sillä pankeilla on lakisääteinen velvollisuus tuntea asiakkaansa.
Paras pankki riippuu omista säästötavoitteistasi ja siitä, millaisia ominaisuuksia arvostat. Säästötiliä valitessa kannattaa vertailla ainakin talletuskorkoa, mahdollisia kuluja, nostoehtoja, tilin joustavuutta ja talletussuojaa. Myös se, kuinka helposti tili voidaan avata ja hallinnoida verkossa, voi vaikuttaa valintaan.
Kyllä. Säästötiliä ei tarvitse avata samaan pankkiin, jossa käyttötilisi sijaitsee. Monet säästäjät vertailevat eri pankkien korkotarjouksia ja valitsevat säästötilin sen perusteella, mikä tarjoaa parhaat ehdot omiin tarpeisiin.
Verkossa säästötilin avaaminen onnistuu usein muutamassa minuutissa. Tilin käyttöönoton nopeus voi kuitenkin vaihdella pankin käytäntöjen ja tunnistautumisprosessin mukaan.
Kyllä, säästötililtä on mahdollista nostaa rahaa. Useimmilta säästötileiltä voi nostaa varoja silloin kuin itse haluat ilman nostorajoituksia. Osa pankeista voi kuitenkin rajata nostojen määrää tai periä kuluja ylimääräisistä nostoista. Tutustu huolella valitsemasi säästötilin ehtoihin ja sopimukseen ennen tilin avausta.
Säästötilin korosta pitää maksaa veroa. Suomesta saadut korkotulot ovat lähdeverotuksen piirissä. Muut korot, kuten ulkomailta saadut korkotulot verotetaan pääomatuloina, joka on 30 %. Jos korkotulot ovat yli 30 000 euroa, veroprosentti on 34 %. Jos lähdeveroa ei ole pidätetty automaattisesti, asiakkaan on itse ilmoitettava korkotulot veroilmoituksessa.
Tarkista aina ajankohtaiset tiedot verotuksesta Verohallinnon kotisivuilta.

© 2026 Raisin SE, Berlin

