
Säästötili lapselle 2026: näin aloitat lapselle säästämisen
Lapselle säästäminen kannattaa aloittaa mahdollisimman varhain, sillä pitkä säästöaika antaa säästöille enemmän aikaa kasvaa. Tässä oppaassa vertailemme eri säästämisen tapoja ja kerromme, mitä kannattaa huomioida verotuksessa ja siinä, säästätkö lapsen vai omiin nimiisi.
Kirjoittanut ja tarkistanut:
Talousasiantuntija
Talousasiantuntija
Markkina-asiantuntija
Markkina-asiantuntija
Tärkeimmät asiat lapselle säästämisestä
, sillä pitkä säästöaika antaa säästöille enemmän aikaa kasvaa. Esimerkiksi 50 €/kk tarkoittaa 18 vuodessa 10 800 euroa talletuksia jo ennen mahdollisia korkoja tai sijoitustuottoja.
, jossa säästöt voivat kerryttää talletuskorkoa ja hyötyä pitkällä aikavälillä korkoa korolle -ilmiöstä. Säästötiliä valitessa vertaile erityisesti korkoa, kuluja, nostoehtoja ja talletussuojaa.
. Lapsen nimiin säästetyt varat kuuluvat lapselle, kun taas omiin nimiin säästettäessä vanhempi säilyttää varojen omistuksen ja päätösvallan.
Lapselle säästäminen tuo turvaa tulevaisuuteen
Lapselle säästäminen voi auttaa rakentamaan taloudellista puskuria tulevaisuuden tarpeisiin, kuten opintoihin, ajokorttiin tai ensimmäiseen omaan kotiin. Säästämisen voi aloittaa jo lapsen syntymästä lähtien, mutta tärkeintä on valita omaan talouteen sopiva säästösumma ja säästämisen tapa.
Pitkä säästöaika on yksi lapselle säästämisen suurimmista eduista. Jos säästäminen aloitetaan varhain, pienikin säännöllinen summa voi vuosien aikana kasvaa merkittäväksi. Säästötilillä varat voivat kerryttää talletuskorkoa, kun taas esimerkiksi rahastoissa ja osakkeissa voidaan pitkällä aikavälillä tavoitella korkeampaa tuottoa korkeammalla riskillä.
Lapselle voi säästää joko lapsen nimiin tai omiin nimiinsä. Valinnalla on merkitystä siihen, kuka omistaa säästetyt varat, kuka voi päättää niiden käytöstä ja miten varojen mahdollinen lahjoittaminen myöhemmin verotetaan. Näitä vaihtoehtoja käsittelemme tarkemmin alempana.
Mihin lapselle kannattaa säästää?
Lapselle voi säästää monella eri tavalla, eikä yksi vaihtoehto sovi kaikkiin tilanteisiin. Sopivaan säästämisen tapaan vaikuttavat etenkin säästöaika, tavoite, varojen käyttötarve ja se, kuinka paljon riskiä säästöille halutaan ottaa. Säästötili ja määräaikaistalletus ovat matalan riskin vaihtoehtoja, kun taas rahastot ja osakkeet tarjoavat mahdollisuuden korkeampaan tuottoon mutta sisältävät myös sijoitusriskiä.
Riski | Matala | Matala | Vaihtelee | Korkeampi |
Varojen saatavuus | Rajoitettu talletusajaksi | Hyvä | Yleensä hyvä | Yleensä hyvä |
Tuottomahdollisuus | Ennakoitava | Maltillinen | Vaihtelee rahaston mukaan | Korkeampi tuottomahdollisuus |
Sopii erityisesti | Kun säästöjä ei tarvita sovitun talletusajan aikana | Joustavaan ja matalan riskin säästämiseen | Pitkäaikaiseen säästämiseen ja hajauttamiseen | Pitkään sijoitusaikaan ja suurempaa riskiä sietävälle |
Määräaikaistalletukset
Talleta varasi määräajaksi jopa 4,25 % kiinteällä korolla. Valitse suunnitelmiisi sopiva talletusaika (3 kk – 10 v) ja laita säästösi kasvamaan sillä aikaa, kun sinä keskityt muuhun.
Säästötilit
Haluatko pitää säästösi helposti saatavilla? Säästötilillä ei ole määräaikaa, joten voit tehdä talletuksia ja nostoja joustavasti milloin tahansa. Aloita säästäminen jo 1 €:lla ja kerrytä korkoa täysin ilman kuluja.
Säästötili lapselle
Säästötili voi sopia lapselle säästämiseen silloin, kun varojen arvonvaihtelua halutaan välttää ja rahat halutaan pitää helposti saatavilla. Tilille voi säästää esimerkiksi kuukausittain tai siirtää suurempia summia silloin, kun oma talous sen mahdollistaa.
Säästötilille maksettava talletuskorko kasvattaa säästöjä ajan myötä. Korot vaihtelevat pankkien ja tilien välillä, joten säästötiliä valitessa kannattaa vertailla koron lisäksi mahdollisia maksuja sekä talletuksiin ja nostoihin liittyviä ehtoja.
Säästötilillä olevat varat kuuluvat pankin talletussuojan piiriin sovellettavien ehtojen mukaisesti. EU:ssa talletussuoja on pääsääntöisesti enintään 100 000 euroa tallettajaa ja pankkia kohden.
Määräaikaistalletus
Määräaikaistalletus voi olla hyvä vaihtoehto, jos lapselle säästettävää rahaa ei tarvitse käyttää tiettynä ajanjaksona. Talletukselle sovitaan etukäteen talletusaika ja korko, joten säästäjä tietää jo talletusta tehdessään, millä korolla rahat kasvavat sovitun ajan.
Vastineeksi ennakoitavuudesta rahat ovat yleensä sidottuina määräajaksi eikä niitä välttämättä voi nostaa ennen talletusajan päättymistä. Myös määräaikaistalletukset kuuluvat sovellettavan talletussuojan piiriin.
Raisinin kautta määräaikaistalletus avataan aina säästäjän omiin nimiin. Vanhempi voi kuitenkin tehdä määräaikaistalletuksen omissa nimissään ja säästää näin varoja myöhemmin lapsen hyväksi käytettäväksi. Raisinin kautta voit vertailla eri pankkien määräaikaistalletuksia, korkoja ja talletusaikoja.
Rahastosäästäminen
Rahastot voivat sopia erityisesti pitkäaikaiseen lapselle säästämiseen, sillä sijoitukset voidaan hajauttaa rahaston kautta useisiin eri kohteisiin. Rahastoihin voi usein sijoittaa säännöllisesti pienilläkin summilla, mikä tekee niistä yhden vaihtoehdon kuukausittaiseen säästämiseen.
Rahastojen arvo voi kuitenkin sekä nousta että laskea, eikä sijoitetun pääoman säilymisestä ole takuuta. Riski ja mahdollinen tuotto riippuvat muun muassa siitä, millaisiin omaisuuslajeihin ja markkinoille rahasto sijoittaa. Pitkä säästöaika voi auttaa tasoittamaan lyhyen aikavälin markkinaheilahtelujen vaikutusta, mutta se ei poista sijoittamiseen liittyvää riskiä.
Osakkeet
Lapselle voi säästää myös sijoittamalla suoraan osakkeisiin. Osakesijoittaminen tarjoaa mahdollisuuden hyötyä yritysten arvonnoususta ja mahdollisista osingoista, mutta samalla yksittäisiin osakkeisiin liittyvä riski on yleensä suurempi kuin laajasti hajautetussa rahastossa.
Pitkä sijoitusaika voi tehdä osakkeista yhden vaihtoehdon lapselle säästämiseen, mutta sijoitusten riittävä hajauttaminen on tärkeää. Osakkeiden arvo voi vaihdella huomattavasti, ja sijoittaja voi menettää osan sijoittamastaan pääomasta.
Lapselle säästäminen omiin vai lapsen nimiin?
Lapselle voi säästää joko lapsen nimiin tai omiin nimiinsä. Keskeinen ero on siinä, kuka säästetyt varat omistaa ja kuka päättää niiden käytöstä.
Kun säästät suoraan lapsen nimiin, esimerkiksi lapsen omalle säästötilille, säästetyt rahat kuuluvat lapselle. Alaikäisen lapsen omaisuutta hallinnoivat yleensä hänen edunvalvojansa eli käytännössä vanhemmat, mutta lapselle lahjoitettuja varoja ei voi käyttää vanhempien omiin tarkoituksiin. Lapsen nimiin säästettyjen varojen mahdolliset tuotot ovat myös lapsen tuloa.
Jos taas säästät lapsen tulevaisuutta varten omissa nimissäsi, varat pysyvät sinun omistuksessasi ja päätät itse, milloin ja mihin tarkoitukseen niitä myöhemmin käytetään. Jos siirrät säästetyt rahat myöhemmin lapselle, kyseessä voi olla verotuksessa lahja. Lapselle säästämisen verotusta käsittelemme tarkemmin alempana.
Säästä lapsen tulevaisuutta varten Raisinin kautta
Voit säästää Raisinin kautta omissa nimissäsi lapsen tulevaisuutta varten ja vertailla eri eurooppalaisten pankkien säästötilien ja määräaikaistalletusten korkoja. Raisinin säästötuotteet ovat henkilökohtaisia, joten tiliä ei voi avata suoraan lapsen nimiin.
Kuukausittainen säästäminen lapselle
Kuukausittainen säästäminen lapselle tekee säästämisestä säännöllistä, eikä alkuun tarvita suurta summaa. Olennaisempaa kuin suuri kuukausisumma on se, että säästämistä pystyy jatkamaan pitkäjänteisesti.
Jo esimerkiksi 25 tai 50 euroa kuukaudessa voi muodostaa vuosien aikana merkittävän summan. Jos säästäminen aloitetaan lapsen syntymästä ja sitä jatketaan 18-vuotiaaksi asti, säästöön kertyy pelkillä talletuksilla:
25 €/kk | 1 500 € | 3 000 € | 5 400 € |
50 €/kk | 3 000 € | 6 000 € | 10 800 € |
100 €/kk | 6 000 € | 12 000 € | 21 600 € |
Esimerkeissä ei ole huomioitu säästöille mahdollisesti maksettavaa korkoa, sijoitusten mahdollista tuottoa, veroja tai kuluja.
Säästötilillä kuukausittaiset talletukset voivat lisäksi kerryttää korkoa. Kun säästöille kertynyt korko lisätään säästöpääomaan, myös korolle voi alkaa kertyä uutta korkoa. Tätä kutsutaan korkoa korolle -ilmiöksi, jonka vaikutus kasvaa säästöajan pidentyessä.
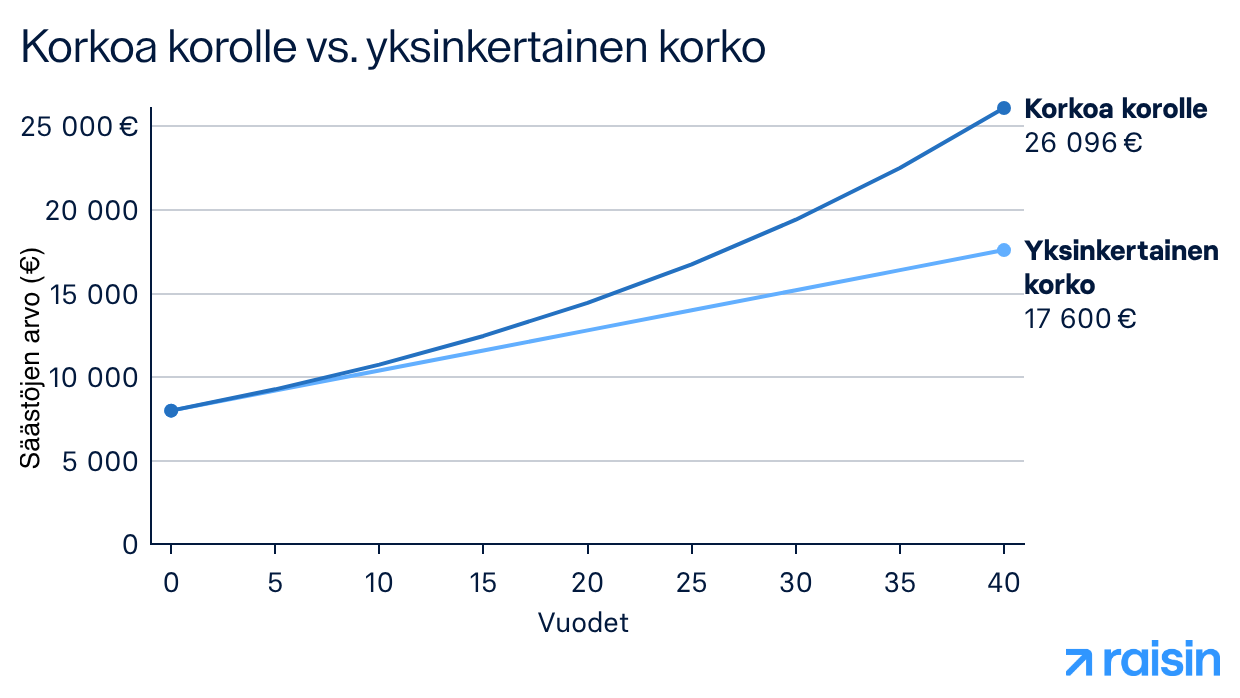
Esimerkissä 8 000 euron alkupääomalle oletetaan 3 %:n vuotuinen korko 40 vuoden ajan. Laskelmassa ei huomioida veroja tai muita mahdollisia kuluja. Graafi havainnollistaa, kuinka suuri merkitys korkoa korolle -ilmiöllä voi olla pitkän säästöajan aikana. Lue lisää siitä, miten korkoa korolle -ilmiö toimii.
Miten korkotuotto vaikuttaa lapselle kertyviin säästöihin?
Pitkän säästöajan aikana säästöille kertyvällä korkotuotolla voi olla huomattava vaikutus lopulliseen säästösummaan. Seuraava laskelma havainnollistaa, miten 50 euron kuukausittainen säästö voisi kehittyä 18 vuoden aikana erilaisilla oletetuilla vuosikoroilla.
Esimerkki: 50 €/kk säästö 18 vuoden ajan
0 % | 10 800 € | 10 800 € | 0 € |
2 % | 12 987 € | 10 800 € | 2 187 € |
3 % | 14 297 € | 10 800 € | 3 497 € |
5 % | 17 460 € | 10 800 € | 6 660 € |
Laskelmassa oletetaan, että säästöön laitetaan 50 euroa kuukaudessa 18 vuoden ajan ja säästöille kertynyt tuotto lisätään säästöpääomaan. Laskelmassa ei huomioida veroja tai mahdollisia kuluja. Esitetyt tuotot ovat laskennallisia oletuksia eivätkä kuvaa tietyn säästö- tai sijoitustuotteen taattua tulevaa tuottoa.
Todellinen tuotto riippuu valitusta säästämisen tavasta. Säästötilin korko voi muuttua ajan mittaan, kun taas esimerkiksi rahastojen arvo voi sekä nousta että laskea. Sijoittamiseen liittyy aina riski arvon laskusta, joten säästämisen tapa kannattaa valita säästöajan, tavoitteen ja oman riskinsietokyvyn perusteella.
Kuukausisummaa ei myöskään tarvitse pitää samana koko säästöajan. Säästämisen voi aloittaa pienellä summalla ja kasvattaa sitä myöhemmin, jos oma taloudellinen tilanne sen mahdollistaa. Tärkeintä on, että lapselle säästäminen sopii muun talouden rinnalle eikä vaaranna esimerkiksi omaa taloudellista puskuria.
Voiko lapsilisää säästää lapselle?
Lapsilisän voi säästää kokonaan tai osittain lapsen tulevaisuutta varten, jos perheen taloudellinen tilanne sen mahdollistaa. Lapsilisää voi esimerkiksi siirtää säännöllisesti säästötilille tai käyttää pitkäaikaiseen säästämiseen tai sijoittamiseen.
Koko lapsilisää ei kuitenkaan tarvitse säästää. Jo osa siitä voi muodostaa pitkän säästöajan ansiosta huomattavan summan. Olennaista on valita kuukausittainen säästösumma, joka sopii perheen omaan talouteen ja jota on mahdollista säästää säännöllisesti.
Myös lapsilisää säästettäessä on hyvä huomioida, säästetäänkö varat lapsen vai vanhemman nimiin, sillä valinta vaikuttaa varojen omistukseen ja käyttöön.
Paras säästötili lapselle – mitä kannattaa vertailla?
Paras säästötili lapselle riippuu siitä, kuinka pitkään rahaa on tarkoitus säästää ja tarvitseeko säästöjä voida käyttää matkan varrella. Säästötilejä vertaillessa huomio kannattaa kiinnittää erityisesti talletuskorkoon, kuluihin, nosto- ja talletusehtoihin sekä talletussuojaan. Korkein korko ei siis yksin tarkoita, että kyseessä olisi omaan tilanteeseen paras säästötili.
1. Vertaile talletuskorkoja
Talletuskorko kertoo, kuinka paljon pankki maksaa tilillä oleville säästöille korkoa. Pieneltäkin vaikuttava ero korossa voi pitkän säästöajan aikana vaikuttaa siihen, kuinka paljon korkoa lapselle kertyville säästöille ehtii muodostua.
Säästötilien korot ja korkoehdot vaihtelevat pankkien välillä, minkä vuoksi niitä on hyvä vertailla ennen tilin valintaa. Huomioi koron lisäksi esimerkiksi se, onko korko kiinteä vai muuttuva, koskeeko sama korko koko talletussummaa ja edellyttääkö ilmoitettu korko tiettyä vähimmäistalletusta.
Raisinin kautta voit vertailla useiden eurooppalaisten pankkien säästötilien talletuskorkoja yhdestä paikasta. Jos säästät Raisinin kautta lapsen tulevaisuutta varten, säästötili avataan kuitenkin omaan nimeesi eikä lapsen nimiin.
2. Tarkista tilin kulut
Tilin mahdolliset avaus-, kuukausi- ja nostomaksut voivat pienentää säästöille saatavaa hyötyä. Tämä korostuu etenkin silloin, kun lapselle säästetään pieniä summia kuukausittain pitkän ajan kuluessa, sillä toistuvat kulut voivat vuosien aikana muodostaa merkittävän osan säästöistä.
Säästötiliä vertaillessa kannattaa siksi tarkistaa koron lisäksi tilin hinnasto ja muut ehdot. Kuluttoman tilin etuna on, että säästöille maksettavaa korkoa eivät pienennä esimerkiksi kuukausittaiset tilinhoitomaksut. Myös mahdollisiin nostoihin tai muihin tilitapahtumiin liittyvät maksut on hyvä selvittää etukäteen.
3. Huomioi nosto- ja talletusehdot
Säästötilien joustavuudessa voi olla eroja. Joiltakin tileiltä rahaa voi nostaa vapaasti, kun taas toisissa maksuttomien nostojen määrää voidaan rajoittaa tai nostoista voidaan periä maksu. Myös vähimmäis- ja enimmäistalletukset sekä muut talletusehdot voivat vaihdella pankkien välillä.
Jos säästöjä saatetaan tarvita jo ennen lapsen täysi-ikäisyyttä, joustavat nostoehdot voivat olla erityisen tärkeitä. Jos tarkoituksena on puolestaan säästää rahat pitkälle tulevaisuuteen eikä niitä tarvitse käyttää säästöaikana, myös rajoitetumpi säästötuote voi olla vaihtoehto. Tällöin esimerkiksi määräaikaistalletus voi tarjota säästötiliä ennakoitavamman koron.
4. Varmista talletussuoja
Säästötilille talletettujen varojen turvallisuutta lisää talletussuoja. EU:ssa talletukset ovat pääsääntöisesti suojattuja 100 000 euroon asti tallettajaa ja pankkia kohden, kun pankki kuuluu sovellettavan talletussuojajärjestelmän piiriin.
Talletussuoja on hyvä tarkistaa erityisesti silloin, kun säästötili avataan ulkomaiseen pankkiin. EU-maissa talletussuojan enimmäistaso on yhdenmukaistettu, mutta talletussuojasta vastaa yleensä pankin kotimaan talletussuojajärjestelmä.
Myös Raisinin kumppanipankkien talletukset kuuluvat niiden kotimaiden lakisääteisten talletussuojajärjestelmien piiriin sovellettavien ehtojen mukaisesti. Kun vertailet Raisinin kautta eri pankkien talletuskorkoja, voit samalla tarkistaa kyseisen pankin talletussuojaa koskevat tiedot.
Lapselle säästäminen ja verotus
Lapselle säästämisen verotukseen vaikuttaa erityisesti se, säästetäänkö varat suoraan lapsen nimiin vai vanhemman omiin nimiin. Kun rahaa tai muuta omaisuutta siirretään lapsen omistukseen, kyseessä voi olla verotuksessa lahja. Myös säästöille ja sijoituksille kertyvien tuottojen verotus riippuu siitä, kuka varat omistaa.
Milloin lapselle säästämisestä pitää maksaa lahjaveroa?
Vuonna 2026 lapsi voi saada samalta lahjanantajalta alle 7 500 euroa kolmen vuoden aikana ilman lahjaveroa. Jos samalta lahjanantajalta saatujen lahjojen yhteisarvo on kolmen vuoden aikana vähintään 7 500 euroa, lahjasta on annettava lahjaveroilmoitus ja siitä voi tulla maksettavaksi lahjaveroa.
Raja on lahjanantajakohtainen. Esimerkiksi äiti ja isä voivat kumpikin lahjoittaa lapselle omista varoistaan enintään 7 499 euroa kolmen vuoden aikana ilman lahjaveroa. Tällöin lapsi voi saada vanhemmiltaan yhteensä 14 998 euroa ilman lahjaveroa, kun lahjat tulevat erikseen kummaltakin vanhemmalta.
Myös pienemmät, säännölliset lahjoitukset lasketaan yhteen. Jos esimerkiksi vanhempi siirtää rahaa kuukausittain lapsen omalle säästötilille, kolmen vuoden aikana samalta vanhemmalta saadut lahjat huomioidaan lahjaverotuksessa yhdessä.
Miten lapsen säästöjen tuotot verotetaan?
Alaikäisen lapsen tulot verotetaan erillään vanhempien tuloista. Jos säästöt tai sijoitukset ovat lapsen omistuksessa, niistä syntyvät veronalaiset tulot ovat lähtökohtaisesti lapsen tuloa.
Lapselle voi syntyä pääomatuloja esimerkiksi sijoitusten osingoista tai muista hänen omistamansa omaisuuden tuotoista. Säästötilin korkojen verokohteluun vaikuttaa puolestaan muun muassa se, millaisesta tilistä ja korkotulosta on kyse.
Olennaista on siis se, kuka säästetyt varat tosiasiassa omistaa. Jos rahat on lahjoitettu lapselle, myös niistä myöhemmin syntyvä tuotto kuuluu lapselle. Lue lisää sijoitusten verotuksesta ja siitä, miten esimerkiksi osinkoja ja sijoitusten myyntivoittoja verotetaan.
Entä jos säästät lapselle omissa nimissäsi?
Jos säästät lapsen tulevaisuutta varten omalla säästötililläsi tai muussa omissa nimissäsi olevassa säästötuotteessa, varat ovat edelleen sinun omaisuuttasi. Myös säästöistä syntyvät tuotot verotetaan sinun verotuksessasi. Esimerkiksi omistamiesi sijoitusten veronalaiset tuotot kuuluvat pääomatulojesi verotukseen.
Lahjaverotus tulee ajankohtaiseksi vasta silloin, jos myöhemmin siirrät säästämäsi rahat tai muuta omaisuutta lapselle. Tällöin lahjan arvo huomioidaan yhdessä muiden samalta lahjanantajalta kolmen vuoden aikana saatujen lahjojen kanssa.
Tämä koskee myös Raisinin kautta lapsen tulevaisuutta varten säästettyjä varoja. Koska Raisinin säästötuotteet avataan säästäjän omiin nimiin, säästöt pysyvät aikuisen omistuksessa siihen asti, kunnes niitä mahdollisesti myöhemmin siirretään lapselle.
Tilin avaaminen lapselle – mitä tulee huomioida?
Tilin avaaminen lapselle eroaa aikuisen oman tilin avaamisesta, sillä alaikäinen ei yleensä voi tehdä pankkisopimuksia itsenäisesti. Lapsen pankkiasioita hoitavat hänen huoltajansa, ja tilin avaamiseen liittyvät käytännöt voivat vaihdella pankkien välillä.
Ennen säästötilin avaamista on hyvä selvittää, kenen nimiin säästöt halutaan kerryttää. Jos säästötili avataan lapsen nimiin, tilille talletetut rahat ovat lapsen omaisuutta. Jos taas vanhempi säästää omissa nimissään lapsen tulevaisuutta varten, rahat säilyvät vanhemman omaisuutena siihen asti, kunnes ne mahdollisesti myöhemmin siirretään lapselle.
Kuka voi avata tilin alaikäiselle?
Alaikäisen lapsen taloudellisia asioita hoitavat yleensä hänen huoltajansa, jotka toimivat samalla hänen edunvalvojinaan. Käytännössä lapselle avattavan pankki- tai säästötilin ehdot ja avaamiseen tarvittavat tiedot kannattaa tarkistaa valitulta pankilta.
Myös esimerkiksi isovanhemmat voivat haluta säästää lapsenlapselleen. Se ei kuitenkaan automaattisesti tarkoita, että he voisivat avata pankkitilin lapsen nimiin ilman huoltajien osallistumista. Käytännöt vaihtelevat pankkien välillä, joten tämä on hyvä selvittää etukäteen.
Kun tili on avattu lapsen nimiin, tilille lahjoitetut varat kuuluvat lapselle. Huoltajat hallinnoivat alaikäisen omaisuutta lapsen edun mukaisesti, eivätkä lapselle kuuluvat rahat ole vanhempien omaisuutta.
Tarvitaanko tilin avaamiseen molempien huoltajien suostumus?
Jos lapsella on kaksi huoltajaa, pankki voi edellyttää molempien huoltajien hyväksyntää lapsen pankkipalveluiden avaamiseen tai käyttöoikeuksien määrittämiseen. Käytännöt ja tarvittavat suostumukset voivat kuitenkin riippua pankista sekä siitä, millaisia palveluita lapselle avataan.
Tilin avaaminen lapselle yhteishuoltajuudessa kannattaa siksi tarkistaa suoraan valitulta pankilta. Joissakin tilanteissa toinen huoltaja voi hoitaa käytännön asioinnin toisen antaman suostumuksen tai valtuutuksen perusteella. Jos lapsella on vain yksi huoltaja, tämä voi lähtökohtaisesti hoitaa lapsen pankkiasioita yksin. Pankki tarkistaa huoltajuustiedot tilin avaamisen yhteydessä.
Mitä tilin avaamiseen lapselle tarvitaan?
Pankki tunnistaa sekä lapsen että hänen puolestaan asioivat huoltajat. Tilin avaamista varten voidaan tarvita esimerkiksi lapsen ja huoltajien henkilötiedot sekä huoltajien tunnistautuminen ja tarvittavat suostumukset.
Tilin avaamisen tapa vaihtelee pankkien välillä. Osa pankkiasioista voidaan hoitaa verkossa, kun taas joissakin tilanteissa pankki voi edellyttää asiointia konttorissa tai muita lisäselvityksiä. Tarkat vaatimukset kannattaa siksi tarkistaa pankilta ennen tilin avaamista.
Samalla on hyvä selvittää, millaiset käyttöoikeudet huoltajilla ja myöhemmin lapsella on tiliin sekä miten oikeudet muuttuvat lapsen kasvaessa. Jos tilin tarkoituksena on nimenomaan pitkäaikainen säästäminen, myös nostojen ja muiden tilitapahtumien ehdot on hyvä tarkistaa etukäteen.
Mitä lapsen säästöille tapahtuu, kun hän täyttää 18 vuotta?
Jos säästöt on tehty lapsen nimiin, rahat ja muut säästetyt varat ovat lapsen omaisuutta jo ennen täysi-ikäisyyttä. Alaikäisenä hänen omaisuuttaan hoitavat yleensä huoltajat edunvalvojina, mutta lapsen täyttäessä 18 vuotta huoltajien alaikäisyyteen perustuva edunvalvonta päättyy.
Täysi-ikäisenä nuori päättää lähtökohtaisesti itse omistamiensa säästöjen ja sijoitusten käytöstä. Vanhemmat eivät siis voi enää määrätä, mihin esimerkiksi lapsen omalla säästötilillä olevat rahat käytetään. Tämä on hyvä huomioida jo silloin, kun päätetään, säästetäänkö lapsen nimiin vai vanhemman omiin nimiin.
Jos säästöt on sen sijaan kerrytetty vanhemman omiin nimiin, lapsen 18-vuotispäivä ei muuta niiden omistusta. Varat kuuluvat edelleen vanhemmalle, joka voi itse päättää, milloin ja kuinka paljon niitä siirretään lapselle. Jos varoja myöhemmin lahjoitetaan lapselle, siirrossa on huomioitava lahjaverotusta koskevat säännöt.
Säästä lapsen tulevaisuutta varten Raisinin kautta
Lapsen tulevaisuutta varten voi säästää myös omissa nimissä. Tällöin säästetyt varat pysyvät sinun omistuksessasi ja päätät itse, milloin ja kuinka paljon niitä myöhemmin siirretään lapselle.
Raisinin kautta voit vertailla eri eurooppalaisten pankkien korkoja ja ehtoja sekä avata säästötilejä ja määräaikaistalletuksia yhden Raisin-tilin kautta. Säästötili voi sopia joustavaan säästämiseen, kun taas määräaikaistalletus voi olla vaihtoehto silloin, kun tiedät, ettei säästöjä tarvita sovitun talletusajan aikana.
Raisinin säästötuotteet ovat henkilökohtaisia, joten säästötiliä tai määräaikaistalletusta ei voi avata suoraan lapsen nimiin. Voit kuitenkin käyttää niitä säästääksesi omissa nimissäsi lapsen tulevaisuutta varten.
1. Rekisteröidy ilmaiseksi
Luo maksuton Raisin-tili ja vahvista henkilöllisyytesi turvallisesti verkossa.
2. Valitse säästötuote
Valitse säästötili tai määräaikaistalletus kumppanipankeistamme.
3. Aloita säästäminen
Siirrä varat Raisin-tilillesi ja aloita säästäminen.
Usein kysytyt kysymykset lapselle säästämisestä
1. Milloin lapselle säästäminen kannattaa aloittaa?
Lapselle säästämisen voi aloittaa jo syntymästä lähtien, mutta yhtä oikeaa aloitusajankohtaa ei ole. Pitkä säästöaika antaa säästöille enemmän aikaa kasvaa ja mahdollistaa sen, että tavoiteltava summa voidaan kerryttää pienemmillä säännöllisillä talletuksilla. Säästäminen kannattaa kuitenkin mitoittaa aina niin, että se sopii perheen muuhun talouteen.
2. Kuinka paljon lapselle kannattaa säästää kuukaudessa?
Sopiva summa riippuu perheen taloudesta, säästöajasta ja siitä, mitä varten lapselle säästetään. Säästämisen voi aloittaa esimerkiksi 25 tai 50 eurolla kuukaudessa ja muuttaa summaa myöhemmin. Säännöllisyys ja pitkä säästöaika voivat olla yksittäistä suurta kuukausisummaa tärkeämpiä.
3. Voivatko isovanhemmat säästää lapselle?
Kyllä. Myös isovanhemmat ja muut läheiset voivat lahjoittaa rahaa tai muuta omaisuutta lapselle. Lahjoissa on kuitenkin huomioitava lahjaverotus: vuonna 2026 lapsi voi saada samalta lahjanantajalta alle 7 500 euroa kolmen vuoden aikana ilman lahjaveroa. Lahjanantajakohtaisuuden vuoksi esimerkiksi kummankin isovanhemman antamia lahjoja tarkastellaan erikseen.
4. Voiko lapselle säästää ilman, että avaa hänelle oman säästötilin?
Kyllä. Lapsen tulevaisuutta varten voi säästää myös vanhemman omissa nimissä esimerkiksi säästötilille tai määräaikaistalletukseen. Tällöin varat kuuluvat vanhemmalle, joka päättää niiden käytöstä ja siitä, milloin niitä mahdollisesti myöhemmin siirretään lapselle. Myöhempään varojen siirtämiseen voivat soveltua lahjaverotuksen säännöt.
5. Voiko lapselle avata useamman säästötilin?
Lapsella voi olla tilejä useammassa pankissa, mutta alaikäisen pankkipalveluiden avaamista ja käyttöä koskevat käytännöt vaihtelevat pankkien välillä. Useamman tilin sijaan olennaisempaa on yleensä tarkastella tilien korkoja, kuluja, nostoehtoja ja sitä, palvelevatko tilit eri säästötavoitteita.
6. Kannattaako lapselle säästää säästötilille vai sijoittaa?
Valinta riippuu säästöajasta, tavoitteesta ja siitä, kuinka paljon riskiä säästöille halutaan ottaa. Säästötilillä varojen arvo ei vaihtele markkinoiden mukana, ja talletukset kuuluvat sovellettavan talletussuojan piiriin. Rahastot ja osakkeet voivat tarjota pitkällä aikavälillä korkeampaa tuottomahdollisuutta, mutta niiden arvo voi myös laskea eikä sijoitetun pääoman säilymisestä ole takuuta.
Huomioithan, että näillä sivuilla annetut tiedot on tarkoitettu ainoastaan yleiseksi tiedoksi – eivät henkilökohtaiseksi talousneuvonnaksi. Taloudellinen tilanteesi on aina yksilöllinen, joten esitetty tieto ei välttämättä sovi juuri sinun tarpeisiisi. Raisin ei vastaa mistään päätöksistä tai toimenpiteistä, jotka perustuvat näihin sisältöihin. Mikäli kaipaat tarkempia neuvoja oman taloutesi hoitamiseen, suosittelemme ottamaan yhteyttä talousneuvojaan tai omaan pankkiisi.

© 2026 Raisin SE, Berlin