
Säästösuunnitelma 2026 – näin teet toimivan suunnitelman
Säästätkö puskurirahastoa, omaa asuntoa vai taloudellista mielenrauhaa varten? Hyvä säästösuunnitelma auttaa muuttamaan tavoitteet konkreettisiksi teoiksi. Laske, kuinka paljon sinun kannattaa säästää kuukausittain, ja katso, miten korkoa korolle -ilmiö voi kasvattaa säästöjäsi ajan mittaan.
Kirjoittanut ja tarkistanut:

Talousasiantuntija
Talousasiantuntija

Markkina-asiantuntija
Markkina-asiantuntija
Tärkeimmät asiat säästösuunnitelmasta
Kun tiedät, mitä varten säästät ja milloin tarvitset rahat, voit laskea realistisen kuukausittaisen säästösumman.
Säästötili voi sopia joustavaan säästämiseen, määräaikaistalletus ennalta määritellylle säästöajalle ja sijoittaminen pitkän aikavälin tavoitteisiin, jos hyväksyt siihen liittyvän riskin.
Voit jakaa säästöjä eri aikajänteille, hyödyntää korkoa korolle -ilmiötä ja päivittää kuukausisummaa, aikataulua tai säästötapaa tarpeen mukaan.
Mikä on säästösuunnitelma?
Säästösuunnitelma on henkilökohtainen suunnitelma, joka auttaa muuttamaan säästötavoitteen konkreettisiksi teoiksi. Hyvä säästösuunnitelma määrittää mitä varten säästät, kuinka paljon rahaa tarvitset, milloin haluat saavuttaa tavoitteesi ja millä tavalla säästät rahat.
Henkilökohtainen säästösuunnitelma voi siis rakentua neljästä perusasiasta: säästötavoitteesta, tavoitesummasta, aikataulusta ja säästötavasta. Esimerkiksi 3 000 euron säästäminen lomamatkaa varten kahdessa vuodessa on jo huomattavasti konkreettisempi tavoite kuin pelkkä päätös säästää enemmän rahaa.
Säästösuunnitelman ei tarvitse olla pysyvä. Säästettävää summaa, aikataulua tai tavoitetta voi muuttaa esimerkiksi tulojen, menojen tai elämäntilanteen muuttuessa. Suunnitelma voi myös olla lyhyen tai pitkän aikavälin suunnitelma sen mukaan, milloin säästöjä tarvitaan. Säästöaika vaikuttaa myös siihen, millainen säästötapa voi sopia tavoitteeseen: lyhyellä aikavälillä korostuvat usein varojen saatavuus ja matala riski, kun taas pitkällä aikavälillä myös tuotto-odotuksen ja riskin merkitys kasvaa.
Aikajänne | Kuukausista muutamaan vuoteen | Useita vuosia tai vuosikymmeniä |
Esimerkkejä | Puskurirahasto, matka, remontti tai muu hankinta | Asunto, lapselle säästäminen, eläke tai varallisuuden kasvattaminen |
Mikä korostuu? | Varojen saatavuus ja matala riski | Säästöaika, tuotto-odotus ja riskinsietokyky |
Mahdollisia vaihtoehtoja | Raisinilla säästötili jopa 2,60 % korolla tai määräaikaistalletus jopa 4,15 % korolla. | Talletukset ja tavoitteesta riippuen sijoittaminen |
Määräaikaistalletukset
Talleta varasi määräajaksi jopa 4,15 % kiinteällä korolla. Valitse suunnitelmiisi sopiva talletusaika (3 kk – 10 v) ja laita säästösi kasvamaan sillä aikaa, kun sinä keskityt muuhun.
Säästötilit
Haluatko pitää säästösi helposti saatavilla? Säästötilillä ei ole määräaikaa, joten voit tehdä talletuksia ja nostoja joustavasti milloin tahansa. Aloita säästäminen jo 1 €:lla ja kerrytä korkoa täysin ilman kuluja.
Lyhyen aikavälin säästösuunnitelmassa tavoite halutaan yleensä saavuttaa muutamien kuukausien tai muutaman vuoden kuluessa. Säästökohde on usein konkreettinen hankinta tai meno, kuten lomamatka, kodinkone, remontti tai auton hankinta. Lyhyen aikavälin tavoitteena voi olla myös puskurirahaston kerryttäminen yllättäviä menoja varten.
Kun säästöjä tarvitaan lähitulevaisuudessa, niiden helppo saatavuus ja pääoman säilyminen korostuvat. Esimerkiksi puskurirahalle voi olla tärkeää, että rahat saa tarvittaessa nopeasti käyttöön. Tällaisiin tavoitteisiin säästötili voi olla sopiva vaihtoehto, sillä säästöille voi kertyä korkoa samalla, kun varat ovat käytettävissä tilin ehtojen mukaisesti.
Jos taas tiedät tarkasti, milloin tarvitset rahat etkä tarvitse niitä säästöaikana käyttöösi, myös määräaikaistalletus voi olla vaihtoehto. Sopiva säästötapa riippuu siis paitsi tavoitteesta myös siitä, kuinka pitkään voit pitää rahat säästössä ja kuinka joustavasti haluat päästä niihin käsiksi.
Pitkäaikainen säästösuunnitelma
Pitkäaikainen säästösuunnitelma tehdään useiden vuosien tai jopa vuosikymmenten ajaksi. Tavoitteena voi olla esimerkiksi asuntosäästäminen, lapselle säästäminen, eläkesäästäminen tai varallisuuden kasvattaminen tulevaisuutta varten. Pitkä säästöaika mahdollistaa myös sen, että säästöille tai sijoituksille kertyneet tuotot voivat alkaa tuottaa uutta tuottoa korkoa korolle -ilmiöstä.
Pitkän aikavälin säästämisessä säästötavan valintaan vaikuttavat erityisesti säästöaika, varojen käytettävyys, tavoiteltu tuotto ja oma riskinsietokyky. Säästötilit ja määräaikaistalletukset voivat sopia silloin, kun säästöille halutaan korkotuottoa ilman sijoitusten markkina-arvon vaihtelua. Jos säästöaika on pitkä ja hyväksyt sijoitusten arvon vaihteluun sekä pääoman menettämiseen liittyvän riskin, myös sijoittaminen voi olla yksi vaihtoehto.
Pitkä aikaväli ei myöskään tarkoita, että koko säästösumma pitäisi pitää samassa kohteessa. Esimerkiksi helposti käytettävissä oleva puskuri voidaan pitää erillään pitkäaikaisista säästöistä tai sijoituksista. Säästösuunnitelmassa eri tavoitteille voikin olla järkevää määrittää omat aikataulunsa ja säästötapansa.
Tiesitkö? Suomalaisten pankkitalletuksissa on yli 121 miljardia euroa vuonna 2026
Suomen Pankin tilastojen mukaan suomalaisilla kotitalouksilla oli syyskuussa 2026 pankkitalletuksia yhteensä yli 122 miljardia euroa. Noin 75 miljardia euroa oli käyttö- ja yön yli -tileillä, joiden keskikorko oli vain noin 0,39 %.
Säästösuunnitelmassa kannattaakin miettiä paitsi sitä, kuinka paljon säästät, myös missä säilytät säästösi. Kaikkien varojen ei välttämättä tarvitse olla samalla tilillä: esimerkiksi helposti käytettävälle puskurille ja myöhemmin tarvittaville säästöille voi sopia erilainen ratkaisu.
Säästösuunnitelman hyödyt
Säästösuunnitelma auttaa tekemään säästämisestä tavoitteellisempaa ja suunnitelmallisempaa. Sen sijaan, että säästöön siirtyisi vain kuukauden lopussa jäljelle jäävä summa, tiedät etukäteen, mitä kohti olet etenemässä ja kuinka paljon tavoitteen saavuttaminen edellyttää.
Tiedät, kuinka paljon sinun pitää säästää. Kun tavoitesumma ja aikataulu ovat selvillä, voit laskea, kuinka paljon rahaa pitäisi laittaa säästöön esimerkiksi kuukausittain. Näin säästötavoite muuttuu konkreettiseksi suunnitelmaksi.
Näet, onko säästötavoitteesi realistinen. Säästösuunnitelma auttaa vertaamaan tarvittavaa säästösummaa omaan taloudelliseen tilanteeseesi. Jos tavoite edellyttäisi esimerkiksi 500 euron kuukausisäästöä, mutta oma talous mahdollistaa 300 euroa, voit pidentää säästöaikaa tai muuttaa tavoitesummaa.
Säästämisestä tulee säännöllisempää. Kun säästettävä summa on päätetty etukäteen, säästäminen ei riipu vain siitä, kuinka paljon rahaa kuukauden lopussa sattuu olemaan jäljellä. Säännöllisyyttä voi helpottaa esimerkiksi automatisoimalla säästösumman siirron palkkapäivälle.
Voit seurata edistymistäsi. Selkeä tavoitesumma ja aikataulu tekevät säästämisen etenemisestä mitattavaa. Näet, kuinka paljon olet jo säästänyt, kuinka paljon tavoitteesta vielä puuttuu ja oletko etenemässä suunnitellussa aikataulussa.
Suunnitelma joustaa elämäntilanteesi mukana. Hyvää säästösuunnitelmaa voi muuttaa tarpeen mukaan. Jos tulosi tai menosi muuttuvat, voit pienentää tai kasvattaa kuukausittaista säästösummaa, muuttaa aikataulua tai asettaa kokonaan uuden säästötavoitteen.
Näin teet henkilökohtaisen säästösuunnitelman
Henkilökohtaisen säästösuunnitelman tekeminen alkaa tavoitteesta ja päättyy siihen, että tiedät kuinka paljon säästät, kuinka pitkään ja missä säilytät säästösi. Seuraavien vaiheiden avulla voit rakentaa omaan talouteesi ja tavoitteeseesi sopivan säästösuunnitelman.
1. Aseta selkeä säästötavoite
Aloita miettimällä, mitä varten haluat säästää. Tavoitteena voi olla esimerkiksi puskurirahaston kerryttäminen, lomamatka, auton hankinta, ensiasunto tai säästäminen pidemmälle tulevaisuuteen. Voit myös säästää samanaikaisesti useampaa tavoitetta varten ja tehdä niille omat säästösuunnitelmansa.
Mitä konkreettisempi tavoite on, sitä helpompi säästämistä on suunnitella ja seurata. Pelkän “haluan säästää enemmän” sijaan tavoitteeksi voi asettaa esimerkiksi “haluan säästää auton hankintaa varten”. Seuraavassa vaiheessa tavoitteelle määritetään tarvittava rahamäärä ja aikataulu.
2. Päätä tavoitesumma ja aikataulu
Kun säästötavoite on selvillä, arvioi, kuinka paljon rahaa sen saavuttamiseen tarvitaan ja milloin haluat rahat käyttöösi. Näin yleisestä tavoitteesta muodostuu konkreettinen säästösuunnitelma. Jos esimerkiksi säästät auton hankintaa varten, voit määrittää tavoitteeksi 5 000 euroa 20 kuukaudessa:
Säästötavoite: auton hankinta
Tavoitesumma: 5 000 €
Säästöaika: 20 kuukautta
Tavoitesumma ja aikataulu muodostavat pohjan sille, kuinka paljon sinun pitäisi säästää kuukausittain. Aikataulu vaikuttaa myös siihen, millainen säästötapa voi sopia tavoitteeseen: mitä aikaisemmin tarvitset rahat, sitä tärkeämpää niiden helppo saatavuus yleensä on.
3. Arvioi taloudellinen tilanteesi
Ennen kuukausittaisen säästösumman päättämistä selvitä, kuinka paljon pystyt realistisesti säästämään. Aloita tarkastelemalla kuukausittaisia nettotulojasi sekä välttämättömiä ja muita säännöllisiä menojasi. Huomioi myös epäsäännölliset kulut, kuten vakuutukset, auton huollot tai muut menot, jotka eivät välttämättä toistu joka kuukausi.
Budjetointi auttaa muodostamaan kokonaiskuvan tuloista ja menoista sekä tunnistamaan, mistä voisi mahdollisesti vapautua lisää rahaa säästöön. Tavoitteena ei ole karsia kaikkia joustavia menoja, vaan löytää säästösumma, jonka pystyt siirtämään sivuun säännöllisesti ilman, että tavallisen arjen välttämättömät menot vaarantuvat.
Omaa säästämiskykyä voi tarkastella myös säästämisasteen avulla. Säästämisaste kertoo, kuinka suuri osa tuloistasi jää säästöön kulutuksen jälkeen, ja sen seuraaminen auttaa näkemään, miten säästämisen määrä muuttuu esimerkiksi tulojen tai menojen muuttuessa.
4. Laske, kuinka paljon sinun pitää säästää kuukaudessa
Kun tavoitesumma, nykyiset säästöt ja aikataulu ovat tiedossa, voit laskea tarvittavan kuukausittaisen säästösumman. Yksinkertainen laskukaava on:
(Tavoitesumma – nykyiset säästöt) ÷ säästökuukaudet = tarvittava kuukausisäästö
Jos tavoitteesi on esimerkiksi 5 000 euroa, olet jo säästänyt 1 000 euroa ja tavoitteeseen on aikaa 20 kuukautta:
(5 000 € – 1 000 €) ÷ 20 = 200 €/kk
Sinun pitäisi siis säästää keskimäärin 200 euroa kuukaudessa, jotta saavuttaisit 5 000 euron tavoitteen suunnitellussa ajassa. Laskelmassa ei ole huomioitu säästöille mahdollisesti kertyvää korkoa.
Jos tarvittava kuukausisumma on suurempi kuin taloutesi mahdollistaa, säästösuunnitelmaa kannattaa muuttaa sen sijaan, että asetat itsellesi epärealistisen tavoitteen. Voit esimerkiksi pidentää säästöaikaa, pienentää tavoitesummaa tai selvittää budjetistasi, löytyisikö lisää säästövaraa.
Jos haluat arvioida myös koron vaikutusta säästöjesi kasvuun, säästölaskurin avulla voit laskea, kuinka säästösumma voi kehittyä eri säästöajoilla ja koroilla.
Laita kuukausittaiset säästösi kasvamaan
Kun tiedät, kuinka paljon voit säästää kuukausittain, voit etsiä säästöillesi korkoa maksavan säästötilin. Raisinin kautta voit vertailla ja avata eurooppalaisten pankkien säästötilejä yhdestä paikasta.
5. Valitse tavoitteeseesi sopiva säästötapa
Kun tiedät, kuinka paljon säästät ja kuinka pitkään, voit valita tavoitteeseesi sopivan säästötavan. Valintaan vaikuttavat erityisesti säästöaika, varojen käytettävyys, tuotto ja se, kuinka paljon riskiä olet valmis hyväksymään.
Esimerkiksi puskurirahalle voi olla tärkeää, että rahat ovat tarvittaessa nopeasti käytettävissä, kun taas tiettynä ajankohtana tulevaisuudessa tarvittaville säästöille voi sopia erilainen ratkaisu. Pitkän aikavälin tavoitteissa myös sijoittaminen voi olla vaihtoehto, jos hyväksyt sijoitusten arvon vaihtelun ja pääoman menettämiseen liittyvän riskin.
Seuraavaksi vertailemme säästötiliä, määräaikaistalletusta ja sijoittamista sekä sitä, millaisiin säästösuunnitelmiin eri vaihtoehdot voivat sopia.
Säästötili, määräaikaistalletus vai sijoittaminen vuonna 2026?
Vuonna 2026 säästötavan valinnassa kannattaa kiinnittää huomiota myös säästöille saatavaan korkoon. Suomen Pankin tilastojen mukaan suuri osa suomalaisten talletuksista on edelleen matalakorkoisilla käyttö- ja yön yli -tileillä, vaikka säästöille on tarjolla myös korkoa maksavia säästötilejä ja määräaikaistalletuksia. Säästösuunnitelmaa tehdessä kannattaa siksi vertailla paitsi eri vaihtoehtojen joustavuutta ja riskiä myös niiden tuotto- ja korkomahdollisuuksia.
Säästötili ja määräaikaistalletus ovat pankkitalletuksia, kun taas sijoittamiseen liittyy sijoituskohteen arvon vaihtelun ja pääoman menettämisen riski. Sopiva vaihtoehto riippuu ennen kaikkea säästötavoitteesta, aikataulusta, varojen käyttötarpeesta ja omasta riskinsietokyvystä.
Sopii erityisesti | Puskurirahastoon ja joustavaan säästämiseen | Rahalle, jota et tarvitse sovittuna aikana | Pitkän aikavälin tavoitteisiin |
Tyypillinen aikajänne | Lyhyt tai keskipitkä | Ennalta sovittu talletusaika | Yleensä pitkä |
Varojen käyttö | Joustava tilin ehtojen mukaan | Yleensä rajoitettu talletusaikana | Sijoitukset voidaan yleensä myydä, mutta niiden arvo voi olla myyntihetkellä laskenut |
Tuotto | Talletuskorko, joka voi olla vaihtuva | Ennalta sovittu kiinteä korko | Tuottoa ei ole taattu |
Pääoman arvon vaihtelu | Ei markkina-arvon vaihtelua | Ei markkina-arvon vaihtelua | Sijoituksen arvo voi nousta tai laskea |
Saatavilla Raisinin kautta | ✓ | ✓ | - |
Säästötili joustavaan säästämiseen
Säästötili sopii erityisesti tilanteisiin, joissa haluat säästää säännöllisesti mutta pitää rahat tarvittaessa käytettävissä. Se voi olla hyvä vaihtoehto esimerkiksi puskurirahastolle, kuukausisäästämiseen tai lyhyen ja keskipitkän aikavälin säästötavoitteisiin, joiden tarkka käyttöajankohta ei ole vielä tiedossa.
Säästötilillä oleville varoille maksetaan korkoa, mutta varojen nostamista ei tarvitse odottaa ennalta määrättyyn päivään. Tilien ehdoissa voi kuitenkin olla eroja esimerkiksi nostojen määrässä, joten ehdot kannattaa tarkistaa ennen tilin avaamista.
Raisinin kautta voit vertailla eurooppalaisten pankkien säästötilejä ja niiden korkoja yhdestä paikasta. Jos säästötili on sinulle uusi vaihtoehto, tutustu myös oppaaseemme siitä, miten avata säästötili.
Määräaikaistalletus, kun tiedät säästöajan etukäteen
Määräaikaistalletuksen etuna on ennakoitavuus: tiedät etukäteen talletusajan ja koron, jolla säästösi kasvavat. Vastineeksi varojen käyttö on yleensä säästötiliä rajoitetumpaa talletusaikana. Siksi määräaikaistalletukseen ei yleensä kannata sitoa esimerkiksi koko puskurirahastoa tai varoja, joita saatat tarvita yllättäviin menoihin.
Määräaikaistalletus voi sopia esimerkiksi tilanteeseen, jossa olet jo kerryttänyt suuremman säästösumman ja tiedät tarvitsevasi rahat vasta myöhemmin. Raisinin kautta voit vertailla eri pankkien määräaikaistalletuksia, talletusaikoja ja korkoja.
Sijoittaminen pitkän aikavälin säästösuunnitelmassa
Kun säästötavoite on useiden vuosien tai vuosikymmenten päässä, myös sijoittaminen voi olla yksi vaihtoehto. Sijoituskohteita ovat esimerkiksi rahastot, ETF-rahastot ja osakkeet. Niiden tuottopotentiaali voi olla pankkitalletuksia suurempi, mutta tuottoa ei ole taattu ja sijoituksen arvo voi myös laskea. Sijoitetun pääoman voi menettää osittain tai kokonaan.
Pitkä säästöaika voi antaa enemmän aikaa sijoitusten arvon vaihtelulle, mutta sijoittamisen sopivuus riippuu aina omasta tavoitteesta ja riskinsietokyvystä. Jos tiedät tarvitsevasi tietyn rahasumman lähitulevaisuudessa, sijoitusten arvon vaihtelu voi tehdä niistä tähän tarkoitukseen pankkitalletusta riskisemmän vaihtoehdon.
Säästämistä ja sijoittamista ei myöskään tarvitse nähdä toistensa vaihtoehtoina. Samassa henkilökohtaisessa säästösuunnitelmassa voi olla useita tavoitteita ja niille erilaisia ratkaisuja. Esimerkiksi puskurirahaa voi pitää säästötilillä, tiettyä myöhempää menoa varten varattuja säästöjä määräaikaistalletuksessa ja pitkän aikavälin varallisuutta sijoituksissa.
Huomioi korkoa korolle -ilmiö säästösuunnitelmassa
Pitkässä säästösuunnitelmassa merkitystä ei ole vain sillä, kuinka paljon säästät, vaan myös sillä, kuinka pitkään säästösi ehtivät kasvaa ja millaista tuottoa niille kertyy. Kun säästöille tai sijoituksille kertynyt tuotto alkaa puolestaan tuottaa uutta tuottoa, puhutaan korkoa korolle -ilmiöstä.
Mitä pidempi säästöaika on, sitä suuremmaksi korkoa korolle -ilmiön vaikutus voi kasvaa. Siksi säästämisen aloittaminen aikaisin voi olla hyödyllistä, vaikka kuukausittainen säästösumma olisi aluksi pieni.
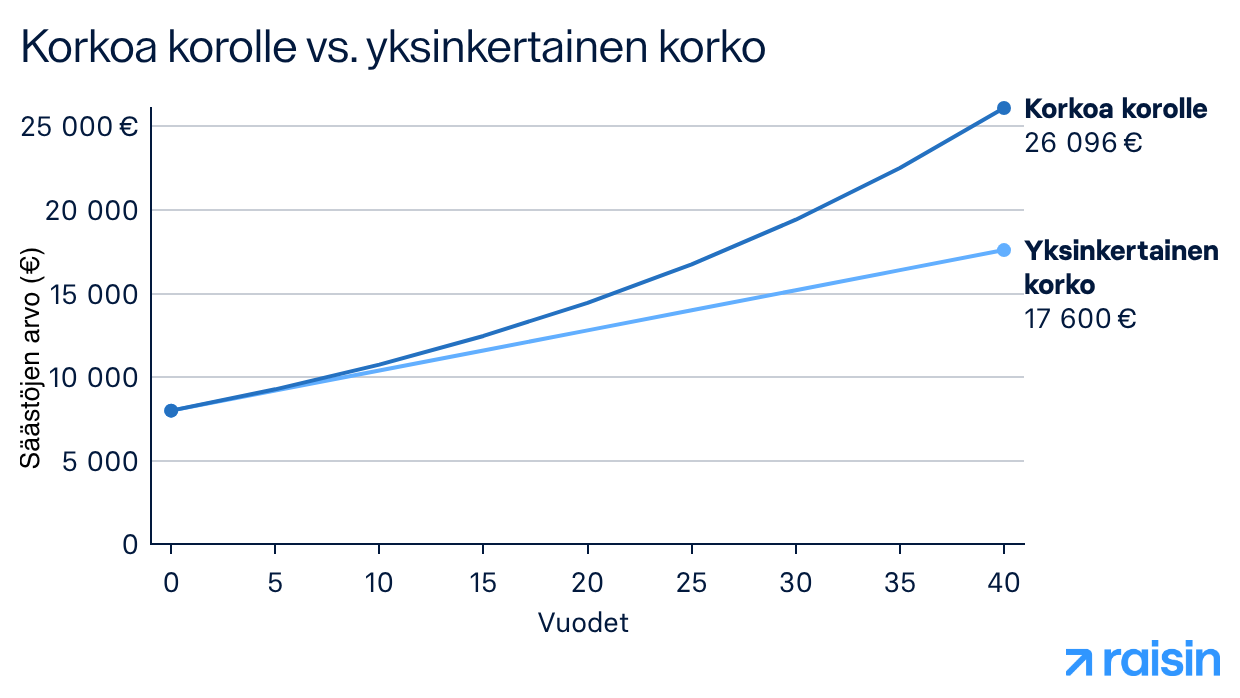
Säästösuunnitelmassa kannattaa siis tarkastella kuukausisäästön lisäksi säästöaikaa ja mahdollista tuottoa. Säästölaskurilla voit arvioida, miten säästösumma, säästöaika ja korko vaikuttavat säästöjesi kasvuun.
Hajauta säästösi eri tavoitteiden ja aikajänteiden mukaan
Kaikkia säästöjä ei välttämättä kannata pitää samassa paikassa tai säästää samaa tarkoitusta varten. Hyvässä säästösuunnitelmassa rahat voidaan hajauttaa eri tavoitteisiin sen mukaan, milloin niitä tarvitaan ja kuinka helposti niiden pitää olla käytettävissä.
Voit esimerkiksi jakaa säästösi kolmeen osaan:
Puskuri yllättäviin menoihin: helposti käytettävissä olevia säästöjä esimerkiksi säästötilillä.
Keskipitkän aikavälin tavoitteet: rahaa esimerkiksi auton, remontin tai muun suunnitellun hankinnan rahoittamiseen. Säästötavaksi voi tavoitteesta ja aikataulusta riippuen sopia säästötili tai määräaikaistalletus.
Pitkän aikavälin tavoitteet: säästöjä esimerkiksi tulevaisuuden varallisuutta tai eläkepäiviä varten. Pitkällä aikavälillä myös sijoittaminen voi olla yksi vaihtoehto, jos hyväksyt siihen liittyvän riskin.
Jos osa säästöistä sijoitetaan, hajauttaminen tarkoittaa myös sijoitusriskin jakamista esimerkiksi eri sijoituskohteisiin, toimialoille, maantieteellisille alueille ja eri ajankohtiin. Hajauttaminen voi pienentää yksittäiseen sijoituskohteeseen liittyvää riskiä, mutta se ei poista sijoittamiseen liittyvää tappion mahdollisuutta.
Esimerkki henkilökohtaisesta säästösuunnitelmasta
Henkilökohtaisen säästösuunnitelman ei tarvitse perustua vain yhteen säästötavoitteeseen. Voit esimerkiksi haluta rakentaa puskuria yllättäviä menoja varten, säästää muutaman vuoden päässä olevaan suurempaan hankintaan ja samalla kerryttää varallisuutta pitkällä aikavälillä. Eri tavoitteilla voi olla erilainen aikataulu, ja siksi myös niihin sopiva säästötapa voi olla erilainen.
Oletetaan, että pystyt säästämään 400 euroa kuukaudessa ja haluat jakaa summan kolmen eri tavoitteen kesken. Yksi mahdollinen säästösuunnitelma voisi näyttää tältä:
Puskurirahasto | Lyhyt | 100 €/kk | Säästötili |
Suurempi hankinta | 3–5 vuotta | 150 €/kk | Säästötili tai määräaikaistalletus |
Pitkän aikavälin varallisuus | Yli 5 vuotta | 150 €/kk | Esimerkiksi sijoittaminen |
Yhteensä | 400 €/kk |
Esimerkki havainnollistaa, kuinka sama säästösuunnitelma voi sisältää useita tavoitteita ja säästötapoja. Puskurirahassa korostuu varojen helppo saatavuus, kun taas myöhemmin tarvittaville säästöille voidaan valita pidempään säästöaikaan sopiva ratkaisu. Pitkän aikavälin tavoitteissa myös sijoittaminen voi olla vaihtoehto, jos hyväksyt siihen liittyvän arvonvaihtelun ja pääoman menettämisen riskin.
Säästösuunnitelman ei myöskään tarvitse pysyä samanlaisena vuodesta toiseen. Kun esimerkiksi puskurirahasto saavuttaa tavoitetasonsa, siihen käytetyn kuukausisumman voi ohjata seuraavaan säästötavoitteeseen. Samoin tulojen, menojen tai tavoitteiden muuttuessa kuukausittaisen säästösumman jakamista voi päivittää.
Näin saat säästösuunnitelman toimimaan arjessa
Hyväkin säästösuunnitelma toimii vain, jos sitä pystyy noudattamaan arjessa. Säästämisestä kannattaa siksi tehdä mahdollisimman helppoa ja säännöllistä sen sijaan, että joutuisit tekemään uuden säästöpäätöksen joka kuukausi.
Automatisoi säästäminen. Aseta sovittu summa siirtymään säästöön esimerkiksi heti palkkapäivänä. Näin säästäminen tapahtuu ennen muuta kulutusta eikä jää sen varaan, kuinka paljon rahaa kuukauden lopussa sattuu olemaan jäljellä.
Pidä säästöt erillään käyttörahasta. Erillinen säästötili voi helpottaa säästöjen seuraamista ja vähentää houkutusta käyttää niitä tavallisiin arjen menoihin. Jos säästät useampaa tavoitetta varten, myös säästöjen jakaminen eri kohteisiin voi helpottaa kokonaisuuden hahmottamista.
Seuraa edistymistäsi. Tarkista säännöllisesti, kuinka paljon olet jo säästänyt ja oletko etenemässä kohti tavoitettasi suunnitellussa aikataulussa. Konkreettisen edistymisen näkeminen voi myös auttaa ylläpitämään säästämisen motivaatiota.
Hyödynnä ylimääräiset tulot. Veronpalautukset, bonukset tai muut satunnaiset tulot voivat nopeuttaa säästötavoitteen saavuttamista. Kaikkea ylimääräistä rahaa ei tarvitse säästää, vaan voit esimerkiksi päättää etukäteen, kuinka suuren osan siitä ohjaat säästöihin.
Tee suunnitelmasta riittävän joustava. Säästösuunnitelman tarkoituksena on tukea omaa talouttasi, ei tehdä siitä liian tiukkaa. Jos kuukausittainen säästösumma osoittautuu liian suureksi tai elämäntilanteesi muuttuu, voit muuttaa säästösummaa, aikataulua tai tavoitetta. Tärkeämpää on, että säästäminen jatkuu pitkällä aikavälillä kuin se, että alkuperäinen suunnitelma toteutuu muuttumattomana.
Milloin säästösuunnitelmaa kannattaa päivittää?
Säästösuunnitelmaa kannattaa tarkistaa säännöllisesti, esimerkiksi muutaman kerran vuodessa, mutta sitä ei tarvitse muuttaa vain muutoksen vuoksi. Tärkeintä on arvioida, vastaavatko tavoite, kuukausittainen säästösumma, aikataulu ja valittu säästötapa edelleen omaa tilannettasi.
Suunnitelmaa kannattaa tarkastella erityisesti silloin, kun:
tulosi tai menosi muuttuvat ja pystyt säästämään aiempaa enemmän tai vähemmän
elämäntilanteesi muuttuu esimerkiksi muuton, perhevapaan, työpaikan vaihdon tai eläkkeelle jäämisen vuoksi
saavutat yhden säästötavoitteistasi, jolloin siihen käytetyn kuukausisumman voi ohjata seuraavaan tavoitteeseen
säästötavoitteesi tai sen aikataulu muuttuu, esimerkiksi suunniteltu hankinta aikaistuu tai siirtyy myöhemmäksi
säästöjesi käyttötarkoitus muuttuu, jolloin myös valittu säästötapa voi olla syytä arvioida uudelleen.
Säästösuunnitelman päivittäminen ei tarkoita, että alkuperäinen suunnitelma olisi epäonnistunut. Hyvä säästösuunnitelma muuttuu taloudellisen tilanteesi ja tavoitteidesi mukana. Olennaisinta on, että tiedät edelleen, mitä varten säästät ja että suunnitelma on realistinen toteuttaa.
Laita säästösuunnitelmasi käytäntöön Raisinilla
Kun säästötavoitteesi, kuukausittainen säästösumma ja aikataulu ovat selvillä, seuraava askel on laittaa suunnitelma käytäntöön. Raisinin kautta voit vertailla eurooppalaisten pankkien säästötilejä ja määräaikaistalletuksia ja valita säästötavoitteeseesi sopivan vaihtoehdon.
Säästötili sopii erityisesti joustavaan säästämiseen ja esimerkiksi puskurirahalle. Varat ovat tarvittaessa käytettävissä tilin ehtojen mukaisesti, ja samalla säästöille kertyy korkoa.
Määräaikaistalletus voi puolestaan sopia säästöille, joita tiedät, ettet tarvitse tietyn ajanjakson aikana. Talletus tehdään ennalta sovituksi ajaksi, ja sille maksetaan sovittu kiinteä korko. Näin tiedät jo talletusta tehdessäsi, millä korolla säästösi kasvavat talletusajan aikana.
Raisinin avulla voit hajauttaa talletuksiasi eri kumppanipankkeihin ja hallinnoida niitä yhden palvelun kautta. Kumppanipankkeihin tehdyt talletukset kuuluvat kyseisen pankin kotimaan lakisääteisen talletussuojan piiriin ehtojen mukaisesti, EU:ssa 100 000 euroon asti tallettajaa ja pankkia kohden.
Valitse säästösuunnitelmaasi sopiva vaihtoehto ja laita säästösi kasvamaan korkoa.
1. Rekisteröidy ilmaiseksi
Luo maksuton Raisin-tili ja vahvista henkilöllisyytesi turvallisesti verkossa.
2. Valitse säästötuote
Valitse säästötili tai määräaikaistalletus kumppanipankeistamme.
3. Aloita säästäminen
Siirrä varat Raisin-tilillesi ja aloita säästäminen.
Usein kysytyt kysymykset säästösuunnitelmasta
Miten säästösuunnitelma tehdään?
Aloita määrittämällä, mitä varten säästät, kuinka paljon rahaa tarvitset ja milloin haluat saavuttaa tavoitteesi. Arvioi tämän jälkeen oma taloudellinen tilanteesi ja laske, kuinka paljon sinun pitäisi säästää kuukausittain. Valitse lopuksi tavoitteeseen ja aikatauluun sopiva säästötapa. Hyvää säästösuunnitelmaa voi muuttaa tulojen, menojen ja tavoitteiden muuttuessa.
Kuinka paljon rahaa pitäisi säästää kuukaudessa?
Kaikille sopivaa kuukausittaista säästösummaa ei ole. Sopiva summa riippuu tuloistasi, menoistasi, säästötavoitteestasi ja siitä, kuinka nopeasti haluat saavuttaa sen. Säästösumman tulisi olla sellainen, jonka pystyt siirtämään sivuun säännöllisesti ilman, että välttämättömät menot vaarantuvat. Oman säästämisen tasoa voi tarkastella myös säästämisasteen avulla.
Miten asetan realistisen säästötavoitteen?
Realistinen säästötavoite sisältää tavoitesumman ja aikataulun, jotka sopivat omaan taloudelliseen tilanteeseesi. Laske, kuinka paljon tavoitteen saavuttaminen vaatisi säästämistä kuukaudessa ja vertaa summaa todelliseen säästövaraasi. Jos kuukausisumma on liian suuri, voit esimerkiksi pidentää säästöaikaa tai pienentää tavoitesummaa.
Missä säästösuunnitelman rahat kannattaa säilyttää?
opiva vaihtoehto riippuu siitä, milloin tarvitset rahat, kuinka helposti niiden pitää olla käytettävissä ja kuinka paljon riskiä olet valmis hyväksymään. Säästötili voi sopia joustavaan ja lyhyemmän aikavälin säästämiseen, kun taas määräaikaistalletus voi olla vaihtoehto rahalle, jota et tarvitse sovittuna aikana. Pitkän aikavälin tavoitteissa myös sijoittaminen voi olla vaihtoehto, mutta sijoitusten arvo voi nousta tai laskea eikä tuottoa ole taattu.
Kuinka usein säästösuunnitelmaa kannattaa päivittää?
Säästösuunnitelmaa kannattaa tarkistaa säännöllisesti ja aina, kun taloudellisessa tilanteessasi tai tavoitteissasi tapahtuu merkittäviä muutoksia. Päivittäminen voi olla ajankohtaista esimerkiksi tulojen tai menojen muuttuessa, säästötavoitteen täyttyessä tai uuden tavoitteen syntyessä. Tarkista samalla, ovatko kuukausittainen säästösumma, aikataulu ja valitsemasi säästötapa edelleen tarkoituksenmukaisia.

© 2026 Raisin SE, Berlin